Эксперты финансового сектора проанализировали текущую ситуацию на российском рынке недвижимости в контексте недавних изменений условий программы семейной ипотеки. Согласно прогнозам, корректировка параметров государственной поддержки не приведет к обвалу отрасли, а станет лишь необходимым инструментом для балансировки спроса и предложения в текущих экономических условиях 2026 года.
Что именно изменилось в программе
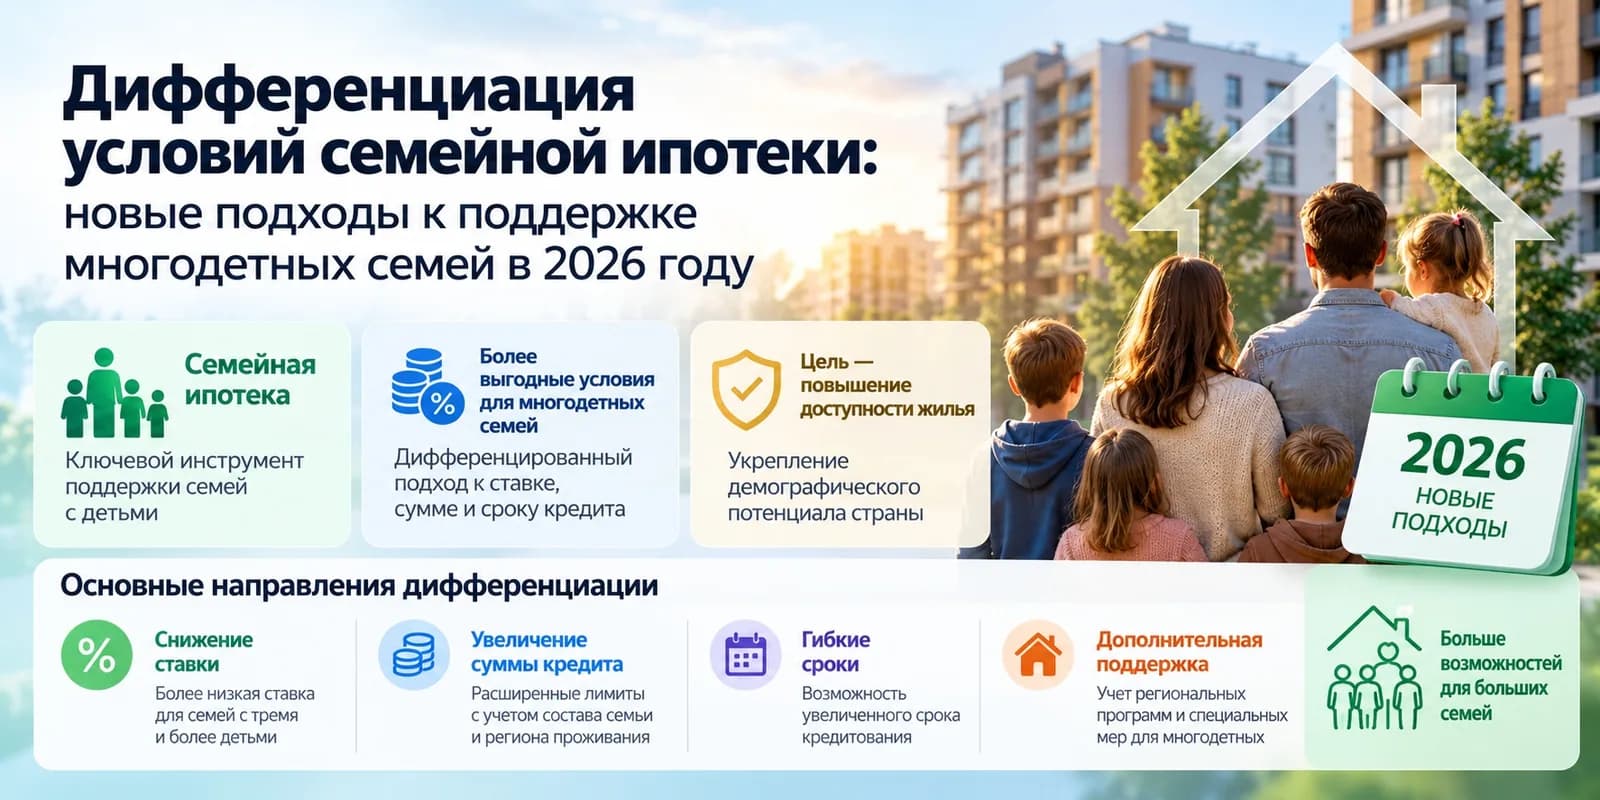
Государственная политика в отношении субсидирования жилищных кредитов претерпела ряд трансформаций, направленных на повышение адресности помощи. Основная цель регулятора заключается в том, чтобы средства федерального бюджета распределялись максимально эффективно, поддерживая именно те семьи, которые действительно нуждаются в улучшении жилищных условий. В 2026 году акцент сместился с массового охвата на дифференцированный подход, где учитываются уровень дохода, количество детей и региональная специфика.
Изменения коснулись не только процентных ставок, но и требований к объектам недвижимости, подпадающим под действие льготных программ. Теперь акцент сделан на стимулировании строительства более качественного жилья с развитой инфраструктурой, что меняет приоритеты застройщиков. Эксперты отмечают, что это плановая работа по оздоровлению рынка, направленная на предотвращение перегрева и формирование долгосрочной стабильности, а не попытка радикально ограничить доступ граждан к ипотечным продуктам.
Как трансформируется спрос покупателей
Поведение покупателей на рынке недвижимости в текущем году демонстрирует признаки перехода к модели осознанного потребления. Если ранее многие стремились приобрести квадратные метры в спешке, опасаясь роста цен или отмены льгот, то сегодня клиенты подходят к выбору жилья более взвешенно. Потенциальные заемщики тщательно сравнивают предложения, оценивают транспортную доступность, экологическую обстановку и наличие социальных объектов вблизи будущей квартиры.
Такая избирательность заставляет девелоперов пересматривать свои маркетинговые стратегии. Застройщики больше не могут полагаться исключительно на ажиотажный спрос, вызванный доступностью дешевых кредитов. В условиях 2026 года компаниям приходится конкурировать качеством проектов, предлагать гибкие планировки, внедрять системы «умного дома» и благоустраивать прилегающие территории. Это естественный процесс рыночной эволюции, который в конечном итоге идет на пользу конечному потребителю.
Роль банковских продуктов и альтернативных решений
Банковский сектор активно адаптируется к новым реалиям, предлагая клиентам широкий спектр альтернатив стандартной ипотеке. Помимо государственных программ, финансовые организации развивают собственные инструменты поддержки, такие как рассрочки от застройщиков, комбинированные ипотечные продукты и программы с плавающими ставками. Эти решения позволяют сгладить эффект от корректировки льготных условий и сделать покупку жилья более комфортной для различных категорий граждан.
Цифровизация ипотечного процесса также играет ключевую роль в поддержании активности на рынке. Благодаря развитию онлайн-платформ и сервисов электронной регистрации сделок, процесс оформления кредита стал быстрее и прозрачнее. Это снижает операционные издержки как для банков, так и для покупателей, что в конечном счете способствует сохранению доступности жилья даже при отсутствии масштабных субсидий. Конкуренция между банками за качественного заемщика заставляет их постоянно улучшать условия обслуживания, что является важным фактором стабильности рынка.
Взгляд на девелоперский бизнес
Для строительных компаний наступивший период стал временем проверки на прочность и профессионализм. Компании, которые ранее делали ставку на массовое типовое жилье без учета запросов современного покупателя, сегодня сталкиваются с необходимостью корректировки проектных деклараций. В то же время застройщики, инвестирующие в создание полноценной городской среды, продолжают демонстрировать уверенные показатели продаж, несмотря на изменение условий ипотечного кредитования.
Гибкость девелоперов проявляется в готовности идти на компромиссы. Наблюдается рост популярности программ трейд-ин, когда старая квартира засчитывается в стоимость новой, а также увеличение доли сделок с использованием эскроу-счетов на ранних стадиях строительства. Эти механизмы обеспечивают безопасность сделок для дольщиков и позволяют строительным компаниям привлекать необходимое финансирование, сохраняя темпы ввода новых площадей в эксплуатацию, что крайне важно для выполнения государственных планов по жилищному строительству.
Прогноз развития отрасли
Глобальных потрясений, связанных с корректировками ипотечных ставок, эксперты не ожидают. Рынок недвижимости демонстрирует высокую адаптивность к меняющимся внешним факторам. Ожидается, что в ближайшие кварталы цены на жилье будут расти умеренными темпами, соответствующими уровню инфляции, что исключает как резкие скачки стоимости, так и обвальное падение. Доступность жилья будет поддерживаться за счет баланса между рыночными предложениями и адресной государственной поддержкой.
Итог: что это значит для рынка
Подводя черту, можно констатировать, что изменения в семейной ипотеке являются важным этапом трансформации российского рынка недвижимости. Происходит переход от модели, основанной на доступности дешевого заемного капитала, к модели, в центре которой находится качество продукта и платежеспособность клиента. Это оздоравливает отрасль, отсеивая неэффективные проекты и стимулируя конкуренцию среди девелоперов.
Для граждан это означает, что покупка жилья требует более тщательного финансового планирования, однако доступ к ипотечным продуктам остается открытым. Стабильность рынка в 2026 году обеспечивается комплексным подходом: сочетанием адресной помощи государства, профессионализмом банков в создании новых финансовых инструментов и готовностью застройщиков отвечать на реальные запросы покупателей. В долгосрочной перспективе такой подход формирует более предсказуемую и безопасную среду для инвестиций в недвижимость.