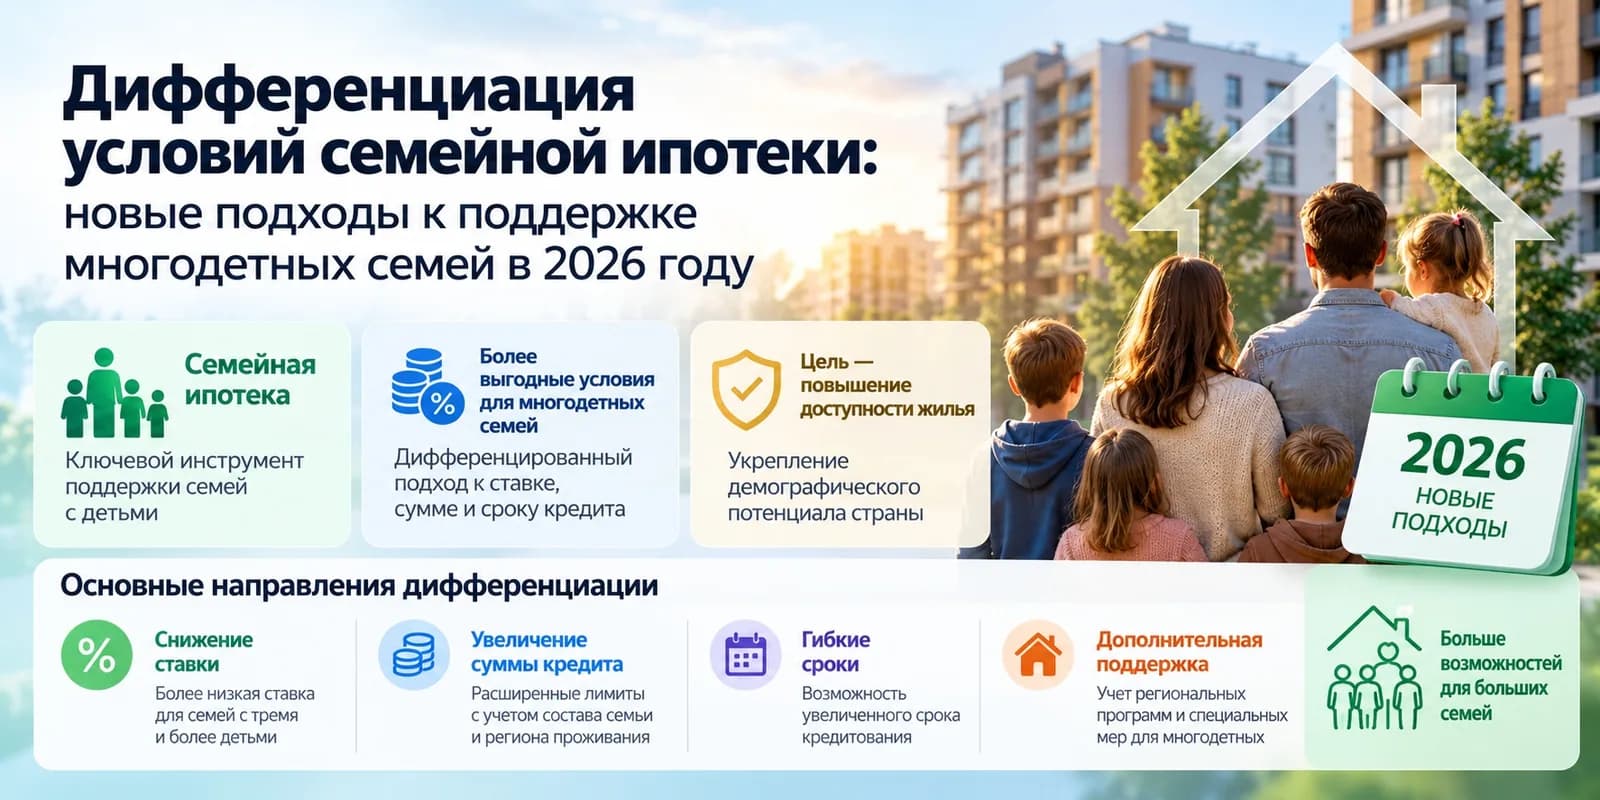
В 2026 году правительство Российской Федерации приступает к масштабной корректировке условий программы «Семейная ипотека». Основной вектор изменений направлен на введение дифференцированного подхода к определению максимального размера кредита, который теперь будет напрямую зависеть от состава семьи и количества детей.
Данная мера призвана сделать государственную поддержку более адресной, позволяя многодетным семьям претендовать на более крупные суммы займа для улучшения жилищных условий. Пересмотр параметров программы отражает актуальную демографическую повестку и стремление властей сбалансировать бюджетные расходы с реальными потребностями граждан в качественном жилье.
1. Механика дифференцированного кредитования
Суть нововведений заключается в переходе от единого лимита кредитования к гибкой шкале, где размер максимально возможного займа коррелирует с числом несовершеннолетних детей. В текущей экономической ситуации, когда стоимость квадратного метра в крупных мегаполисах остается высокой, фиксированные лимиты часто оказывались недостаточными для покупки полноценной квартиры для большой семьи.
Предполагается, что градация будет учитывать не только наличие одного или двух детей, но и статус многодетности как ключевой фактор для получения преференций. Это означает, что для семей с тремя и более детьми правительство готовит расширенные возможности по привлечению заемных средств под льготный процент. Такой подход позволит исключить ситуацию, когда льготный лимит покрывает лишь малую часть рыночной стоимости жилья, вынуждая заемщиков брать дополнительные кредиты по высоким рыночным ставкам.
Для банковского сектора это означает необходимость перенастройки скоринговых моделей и систем одобрения заявок. Кредитные организации должны будут учитывать обновленные нормативы при расчете долговой нагрузки заемщиков, что потребует оперативного взаимодействия с профильными министерствами для уточнения всех технических аспектов реализации программы в 2026 году.
2. Влияние на рынок недвижимости и спрос
Изменение условий льготного кредитования неизбежно отразится на структуре спроса в сегменте первичного жилья. Ожидается, что семьи, планирующие покупку недвижимости, будут ориентироваться на квартиры большей площади, которые ранее были недоступны из-за ограничений по сумме кредита. Это может подтолкнуть девелоперов к корректировке проектных деклараций в пользу увеличения доли многокомнатных квартир в новостройках.
С другой стороны, эксперты отмечают риск локального перегрева цен в сегменте семейного жилья. Повышение доступности крупных кредитов для льготных категорий граждан может спровоцировать рост цен со стороны застройщиков, которые будут стремиться заложить новые возможности покупателей в стоимость квадратного метра. Власти, в свою очередь, планируют контролировать этот процесс, чтобы государственная субсидия не трансформировалась исключительно в маржу строительных компаний.
Важно понимать, что программа остается инструментом поддержки именно первичного рынка. Это означает, что основной объем сделок по-прежнему будет приходиться на строящиеся объекты или жилье от застройщика, что продолжает стимулировать инвестиционную активность в строительной отрасли и смежных секторах экономики.
3. Социальный аспект и адресность поддержки
Переход к дифференцированной системе — это шаг в сторону повышения эффективности социальных расходов. В предыдущие годы программа носила более массовый характер, что приводило к быстрому исчерпанию выделенных лимитов и необходимости регулярного докапитализирования со стороны государства. Новая модель позволит более точно таргетировать поддержку на те семьи, которые больше всего нуждаются в расширении жилплощади.
Социальная значимость этой инициативы заключается в признании того, что потребности семьи с одним ребенком и семьи с четырьмя детьми существенно различаются. Второе поколение семейной ипотеки ставит во главу угла интересы именно многодетных граждан, предоставляя им инструменты для приобретения недвижимости, соответствующей их демографическим параметрам. Это должно стать существенным фактором стабильности для молодых семей в долгосрочной перспективе.
Кроме того, аналитики подчеркивают, что такая политика стимулирует развитие рынка семейной инфраструктуры. Когда семьи получают возможность приобрести просторное жилье, они чаще остаются в своих регионах, что снижает миграционный отток и способствует развитию локальных сообществ в новых жилых микрорайонах.
4. На что обратить внимание заемщикам
При планировании сделки с использованием обновленных условий семейной ипотеки важно учитывать несколько критических факторов, чтобы избежать финансовых затруднений в будущем. В первую очередь, необходимо помнить, что даже при расширении лимита кредитования, требования к первоначальному взносу остаются строгими. Семьям необходимо иметь накопления, которые позволят покрыть стандартную долю стоимости жилья, так как льготы касаются именно тела кредита и процентной ставки, а не размера собственных средств.
Типичной ошибкой является переоценка своих возможностей по обслуживанию долга. Увеличение максимальной суммы кредита — это не только расширение возможностей для покупки, но и рост ежемесячного платежа, который может стать непосильным при изменении финансового положения семьи. Перед подписанием договора необходимо провести тщательный аудит семейного бюджета, учитывая все текущие обязательства и потенциальные риски потери дохода.
Также стоит обращать внимание на требования к объекту недвижимости. Программа семейной ипотеки строго регламентирует тип жилья, который можно приобрести. Покупка недвижимости у физических лиц, не являющихся первыми собственниками от застройщика, в большинстве случаев не подпадает под льготные условия. Всегда проверяйте аккредитацию объекта в банке и соответствие выбранного жилого комплекса текущим критериям программы, чтобы не столкнуться с отказом в последний момент.
Итог
Реформа семейной ипотеки в 2026 году демонстрирует переход государства к более взвешенной и адресной модели поддержки граждан. Дифференциация лимитов по количеству детей является логичным ответом на вызовы времени, позволяя многодетным семьям реально улучшить свои жилищные условия. Успех данной инициативы будет зависеть не только от объемов финансирования, но и от способности рынка недвижимости абсорбировать спрос без критического скачка цен. Гражданам рекомендуется внимательно следить за официальными публикациями постановлений правительства, чтобы своевременно воспользоваться новыми возможностями при планировании долгосрочных инвестиций в собственное жилье.