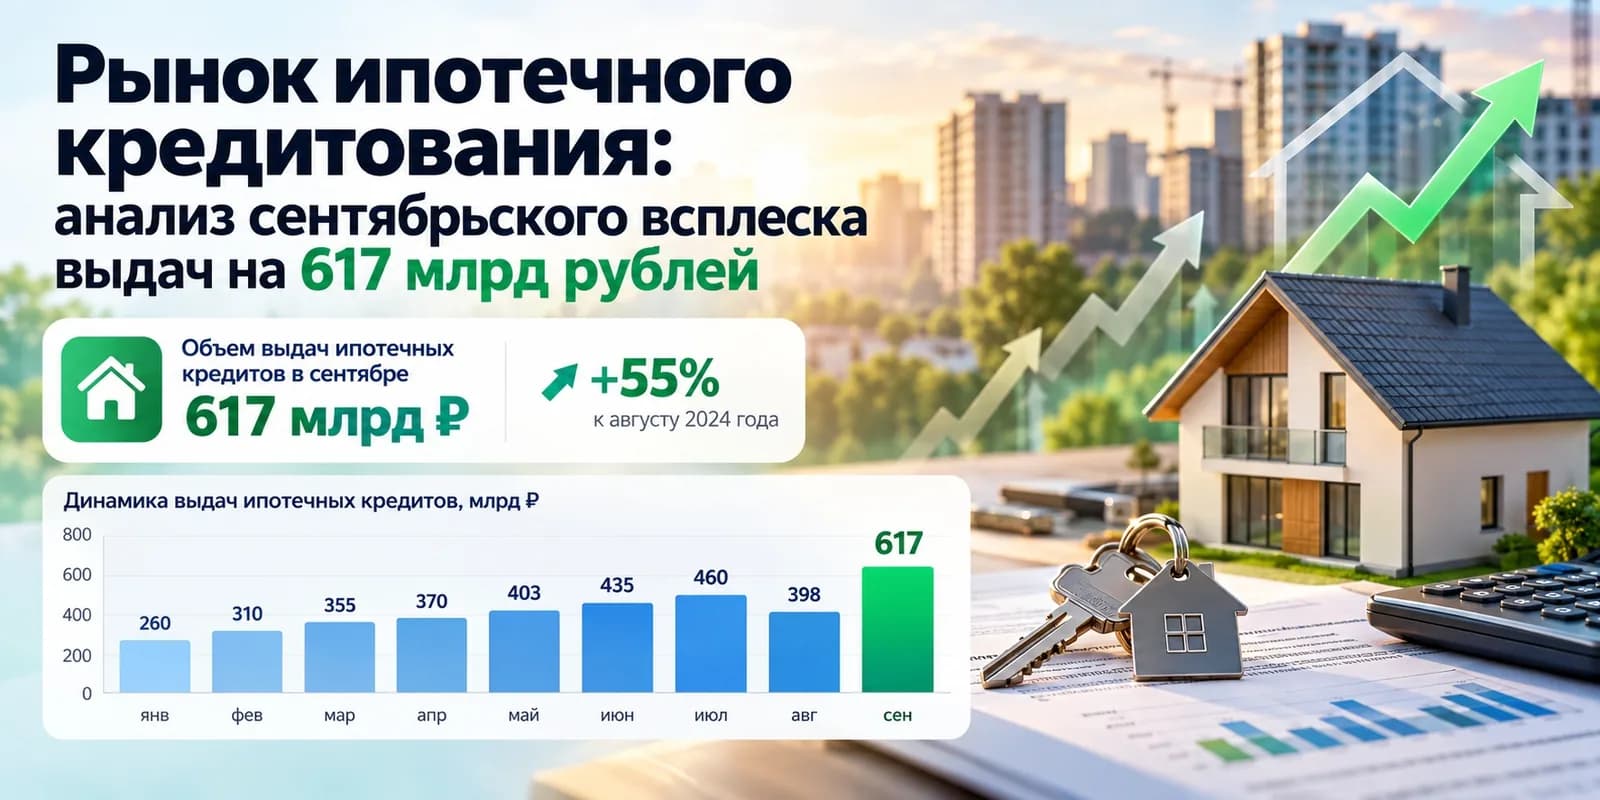
В сентябре 2026 года российский рынок ипотечного кредитования зафиксировал значительный скачок активности, объем выданных займов достиг отметки в 617 миллиардов рублей. Столь внушительный показатель отражает изменение потребительских стратегий на фоне адаптации населения к текущим рыночным условиям и регуляторным мерам.
1. Динамика ипотечного рынка: цифры и факты
Показатель в 617 млрд рублей представляет собой рост на 62% по сравнению с августовскими данными 2026 года. Эта цифра свидетельствует о том, что, несмотря на высокую стоимость заемных средств, спрос на жилье остается стабильно высоким, хотя его характер претерпел существенные метаморфозы. Инвесторы и граждане, планирующие улучшение жилищных условий, продолжают рассматривать недвижимость как ключевой инструмент долгосрочного сохранения капитала.
Аналитики отмечают, что сентябрьская активность во многом была обусловлена реализацией отложенного спроса, накопившегося в летние месяцы. В периоды рыночной турбулентности покупатели склонны занимать выжидательную позицию, однако при стабилизации макроэкономических показателей они возвращаются к активным действиям. Рост объемов выдач на 62% за один месяц — это не случайная флуктуация, а отражение накопленного интереса к сделкам с недвижимостью.
2. Факторы, стимулирующие потребительский спрос
Основным драйвером сентябрьского рекорда стало изменение структуры предложений от банковских организаций. К осени 2026 года многие финансовые институты скорректировали свои внутренние стратегии, предложив клиентам более гибкие условия по программам рыночной ипотеки. В условиях, когда бюджетные субсидии ограничены, банки и застройщики вынуждены самостоятельно разрабатывать инструменты поддержки спроса, включая рассрочки и партнерские программы снижения ставки на первые годы обслуживания кредита.
Кроме того, важную роль сыграли ожидания участников рынка относительно будущего уровня инфляции и ключевой ставки. Многие заемщики стремятся зафиксировать условия сделки сейчас, опасаясь, что в будущем стоимость обслуживания долга может стать еще менее доступной. Понимание того, что недвижимость в долгосрочной перспективе склонна к росту в цене, подталкивает граждан к оформлению ипотечных договоров даже при текущих высоких процентных ставках, рассчитывая на возможность рефинансирования в будущем.
3. Роль застройщиков в поддержании объемов
Девелоперский сектор активно участвует в стимулировании продаж, предлагая покупателям различные акции и бонусные программы. В сентябре 2026 года многие крупные компании внедрили специальные условия для тех, кто готов выйти на сделку с минимальным сроком ожидания. Это позволило поддержать ликвидность рынка и обеспечить стабильный поток заявок на ипотечное кредитование в банках-партнерах.
Коллаборация между застройщиками и банками стала ключевым элементом успеха. Создание экосистем, где покупатель может получить одобрение кредита, выбрать квартиру и оформить документы в рамках одного окна, значительно упростило процесс принятия решения. Удобство и скорость оформления сделки стали не менее важными факторами, чем финальная процентная ставка, что отразилось на итоговых цифрах выдач по итогам месяца.
4. Чего избегать при оформлении ипотеки
Главная ошибка, которую совершают заемщики в условиях рыночного ажиотажа, — это переоценка собственной платежеспособности. Важно понимать, что ипотека — это обязательство на десятилетия, и ориентироваться исключительно на комфортный ежемесячный платеж в первый год обслуживания кредита крайне опасно. Если банк предлагает льготный период с последующим резким увеличением аннуитета, необходимо заранее просчитать бюджет с учетом максимальной нагрузки.
Также стоит избегать импульсивных покупок на фоне новостей о рекордах или дефиците предложения. Рынок недвижимости инертен, и резкие всплески спроса могут быть временными. Прежде чем подписывать кредитный договор, необходимо провести тщательный аудит личных финансов, сформировать «подушку безопасности» минимум на полгода платежей и оценить ликвидность приобретаемого объекта. Помните, что переплата по кредиту при высоких ставках может существенно снизить инвестиционную привлекательность объекта, если целью покупки была последующая перепродажа.
Итог
Рекордные показатели выдачи ипотеки в сентябре 2026 года подтверждают высокую значимость жилищного вопроса для российского общества, несмотря на любые рыночные препятствия. Для успешного прохождения этого этапа важно сохранять трезвый взгляд на финансовые возможности и не поддаваться коллективному психозу. Оптимальной стратегией остается тщательный выбор объекта недвижимости с упором на его реальную рыночную стоимость и долгосрочные перспективы, а не на временные акции банков или застройщиков. Ипотека должна быть осознанным инструментом улучшения качества жизни, а не способом временного решения финансовых задач.