Текущая ситуация на рынке жилищного кредитования
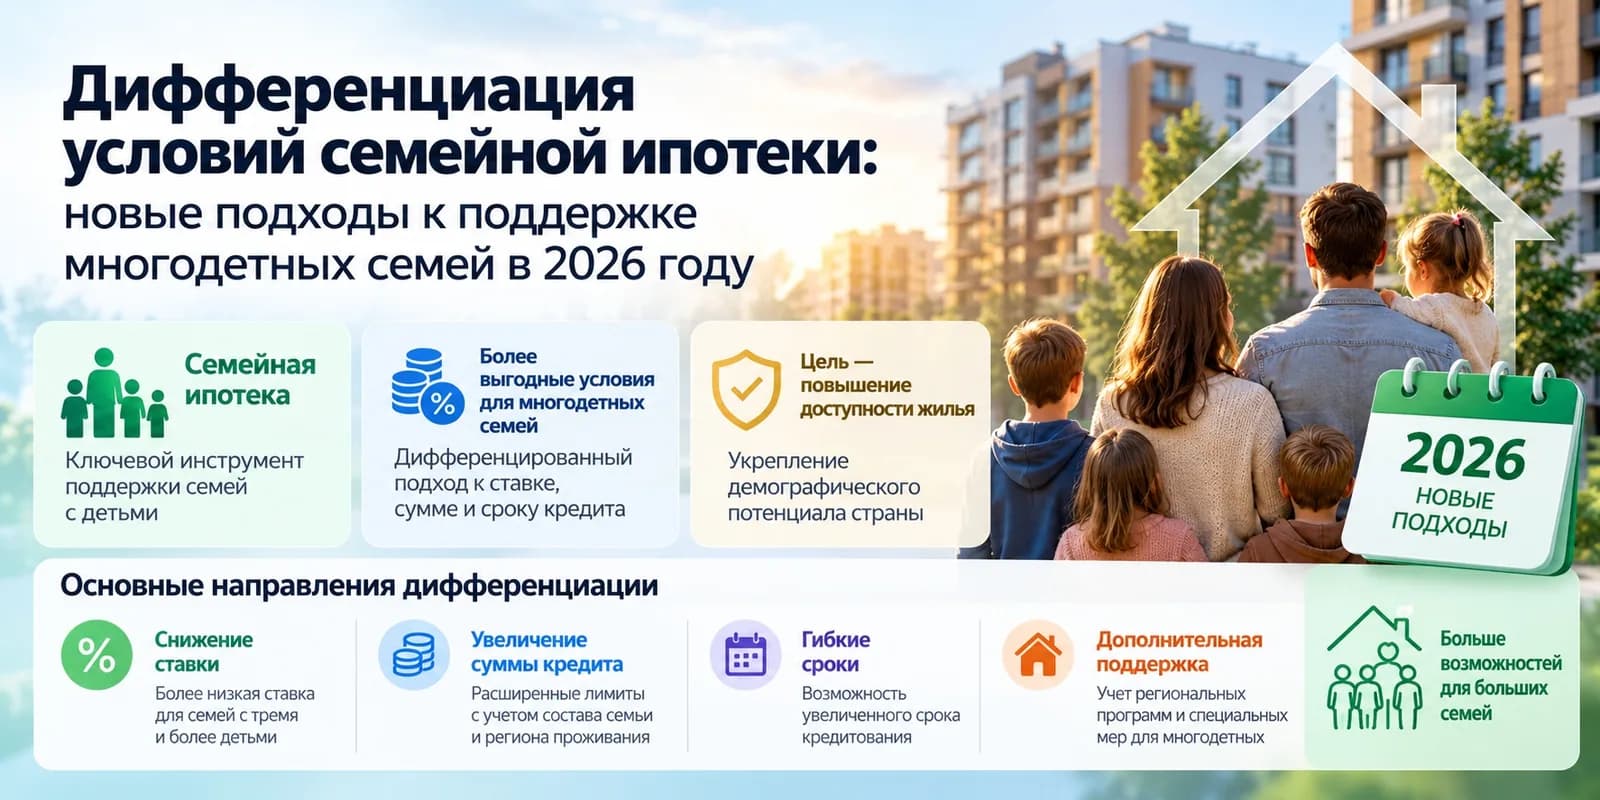
В первой половине 2026 года российские коммерческие банки столкнулись с существенным ростом количества заявок на получение льготной семейной ипотеки. Граждане стремятся завершить процесс оформления кредитных договоров до наступления июля, когда ожидается вступление в силу обновленных правил реализации государственной программы поддержки семей с детьми. Подобная динамика спроса обусловлена стремлением заемщиков зафиксировать текущие параметры кредитования, которые на данный момент остаются одними из самых привлекательных на рынке недвижимости.
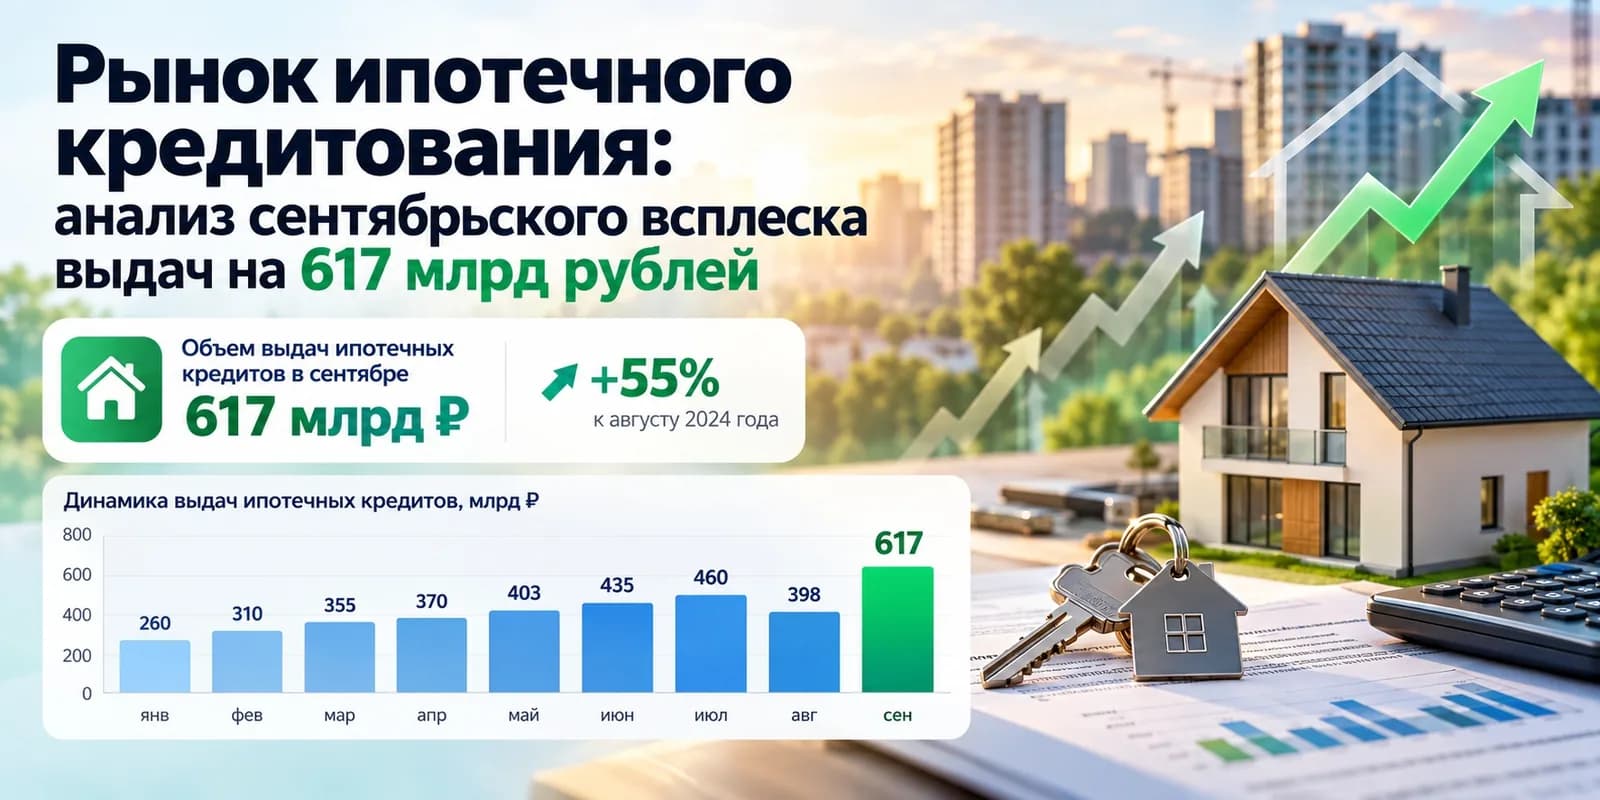
Аналитические департаменты крупнейших кредитных организаций фиксируют активность, сопоставимую с пиковыми показателями начала года. Несмотря на то, что финансовые институты работают в штатном режиме, нагрузка на операционные подразделения заметно возросла. Клиенты, чьи сделки находились на стадии планирования, приняли решение ускориться, чтобы избежать потенциальных рисков, связанных с возможным ужесточением требований к заемщикам или изменением лимитов финансирования со стороны государства.
Причины и мотивация заемщиков
Основным драйвером текущего ажиотажа выступает неопределенность относительно будущих параметров программы. В условиях экономической трансформации участники рынка внимательно следят за любыми сигналами со стороны регуляторов и профильных министерств. Опасения граждан связаны прежде всего с возможным повышением минимального первоначального взноса, сокращением максимальных сумм кредита или введением дополнительных критериев отбора участников программы, что может существенно ограничить круг потенциальных покупателей жилья.
Эксперты отмечают, что для многих семей покупка квартиры является долгосрочным проектом, требующим тщательной подготовки. В текущей ситуации решение о покупке принимается в сжатые сроки, так как альтернативные рыночные предложения по ипотеке остаются недоступными для широкого круга лиц из-за высоких процентных ставок. Таким образом, семейная ипотека рассматривается как основной инструмент улучшения жилищных условий, и потеря доступа к этой льготе для многих семей стала бы критическим фактором, откладывающим покупку на неопределенный срок.
Особенности процесса оформления сделок
На фоне возросшего потока заявок банки усилили процедуры андеррайтинга. Тщательная проверка платежеспособности заемщиков и юридическая чистота объектов недвижимости стали приоритетными задачами для кредитных комитетов. Это продиктовано не только внутренними регламентами по управлению рисками, но и требованиями регулятора, который настаивает на более ответственном подходе к выдаче кредитов в условиях высокой долговой нагрузки населения.
Клиентам рекомендуется заранее готовить полный пакет документов, включая справки о доходах, подтверждение занятости и свидетельства о рождении детей, которые являются ключевым условием участия в программе. Банковские специалисты отмечают, что ошибки в документации или неполная информация могут стать причиной отказа или существенной задержки одобрения. В текущих условиях конкуренция за льготные средства высока, поэтому оперативность и точность подачи данных играют решающую роль в положительном исходе сделки.
Прогнозы по развитию рынка недвижимости
Аналитики рынка недвижимости полагают, что после июльского обновления правил активность покупателей может временно снизиться. Подобная коррекция является стандартной реакцией на изменения в механизмах государственной поддержки. Период адаптации позволит рынку сбалансироваться, а застройщикам — пересмотреть свои маркетинговые стратегии в соответствии с новыми реалиями спроса и предложения. Ожидается, что после периода турбулентности ситуация стабилизируется, а фокус внимания сместится на более адресные программы поддержки.
Важно понимать, что государство стремится сделать программы поддержки более эффективными, направляя ресурсы на развитие регионов и решение демографических задач. Это означает, что даже после корректировки условий льготная ипотека останется доступной для тех, кто действительно нуждается в улучшении жилищных условий. В долгосрочной перспективе рынок недвижимости должен перейти к модели, опирающейся на реальную покупательную способность, а не только на стимулирование за счет бюджетных дотаций.
Роль отложенного спроса в динамике продаж
Многие специалисты подчеркивают, что текущий рост заявок — это не паническое поведение, а реализация отложенного спроса. Значительная часть граждан откладывала покупку жилья в ожидании более стабильной экономической конъюнктуры. Когда появились первые признаки того, что условия программы могут быть пересмотрены, эти люди предпочли действовать решительно. Таким образом, текущий всплеск активности является закономерным результатом накопленных намерений, которые наконец-то перешли в плоскость практической реализации.
Для застройщиков такой приток клиентов стал своего рода «окном возможностей» для выполнения планов продаж по итогам полугодия. Однако компании также осознают, что интенсивность спроса во втором полугодии будет зависеть от того, насколько комфортными останутся условия кредитования после введения обновленных критериев. Совместные программы банков и девелоперов, такие как траншевая ипотека или субсидирование ставки на период строительства, также продолжают оказывать существенное влияние на выбор покупателей.
Итог и выводы для участников рынка
Ситуация с семейной ипотекой в середине 2026 года наглядно демонстрирует высокую степень зависимости российского рынка недвижимости от государственных программ. Массовая подача заявок свидетельствует о том, что льготные инструменты по-прежнему остаются главным стимулом для граждан при принятии решения о покупке жилья. Для потенциальных заемщиков это означает необходимость максимальной концентрации на процессе сбора документов и готовности к быстрому принятию решений в рамках установленных временных рамок.
Что касается последствий для индустрии, то предстоящие изменения направлены на повышение адресности поддержки. Ожидаемое затишье после июля не должно восприниматься как кризис — это естественный процесс перенастройки рынка на новые условия работы. Покупателям стоит ориентироваться на долгосрочное планирование своего бюджета, учитывая, что льготные программы будут и дальше эволюционировать, подстраиваясь под актуальные социально-экономические цели государства.