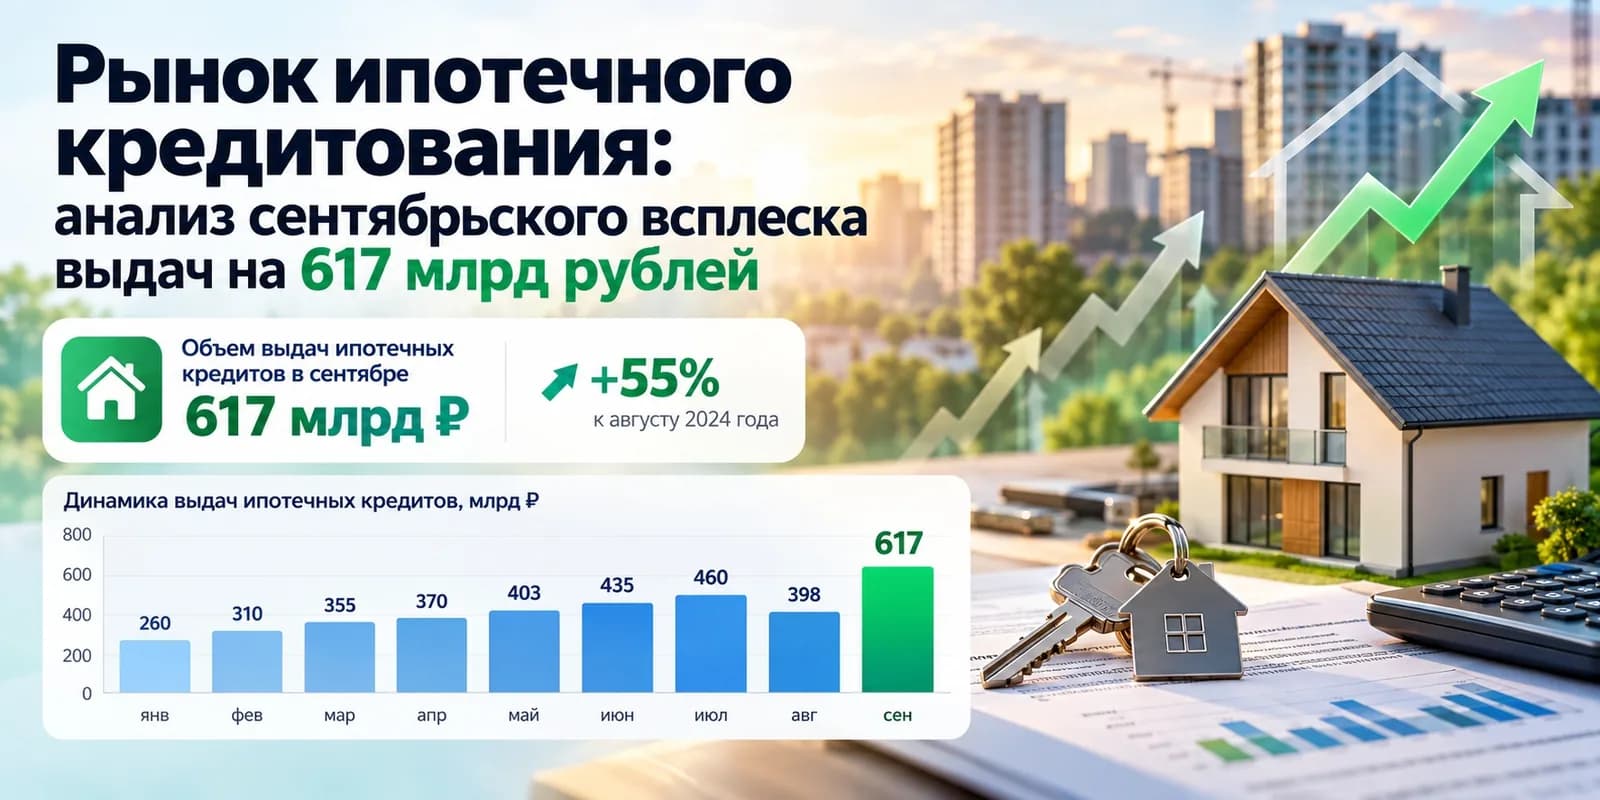
В июне 2026 года российский рынок ипотечного кредитования продемонстрировал выраженную динамику роста, зафиксировав увеличение объемов выдачи жилищных займов в полтора раза относительно показателей предыдущего месяца. Несмотря на сохраняющиеся высокие процентные ставки и строгие требования со стороны регулятора, граждане продолжают проявлять высокую активность в сегменте приобретения жилой недвижимости. Эксперты связывают такую тенденцию как с традиционными сезонными факторами, так и с опасениями потенциальных заемщиков относительно дальнейшего ужесточения кредитной политики финансовыми организациями.
Причины июньского всплеска активности
Основным драйвером роста спроса в начале лета текущего года стало стремление покупателей зафиксировать условия сделок на текущем уровне. Наблюдая за волатильностью финансового рынка, многие россияне предпочли не откладывать решение квартирного вопроса, опасаясь, что банки могут в ближайшем будущем пересмотреть свои риск-модели в сторону еще большего ужесточения. Подобные ожидания подогреваются дискуссиями о возможной корректировке ключевой ставки и пересмотре программ рыночного кредитования.
Кроме того, июнь традиционно считается периодом высокой активности на рынке недвижимости перед наступлением сезона отпусков. Покупатели, планирующие переезд или улучшение жилищных условий, стремятся завершить сделки до середины лета, чтобы успеть провести ремонт или подготовку к заселению в теплый период. Сочетание этого фактора с психологическим желанием успеть воспользоваться текущими предложениями банков создало кумулятивный эффект, приведший к резкому скачку объемов выдачи займов.
Адаптация банковского сектора и качество портфелей
Несмотря на значительный рост объемов выдачи новых кредитов, общая задолженность населения по ипотеке увеличилась лишь на один процент. Данный показатель свидетельствует о том, что рынок успешно справляется с возросшей нагрузкой, а прирост новых обязательств во многом компенсируется плановым погашением действующих кредитов. Банковские структуры демонстрируют высокую избирательность, проводя тщательный андеррайтинг каждого потенциального заемщика.
В текущих условиях 2026 года финансовые организации делают основной упор на качество кредитного портфеля. Это означает, что процедура одобрения заявки стала более прозрачной, но в то же время и более требовательной к уровню подтвержденного дохода и долговой нагрузке клиента. Банки стремятся минимизировать риски перекредитования, поэтому тщательный анализ платежеспособности становится обязательным этапом взаимодействия между кредитором и заемщиком, что позволяет избежать роста просроченной задолженности в будущем.
Технологические аспекты оформления сделок
Цифровизация ипотечного процесса также сыграла важную роль в июньском росте. Современные онлайн-платформы позволяют клиентам подавать заявки, загружать документы и получать предварительные решения в кратчайшие сроки. Интеграция банковских систем с государственными сервисами упростила верификацию данных, что снизило административные барьеры для граждан. Благодаря этому процесс превращения интереса в реальную сделку стал быстрее, что позволило реализовать отложенный спрос в сжатые сроки.
Кого коснулись изменения на рынке
Наибольшую активность в июне проявили заемщики, приобретающие жилье на вторичном рынке, а также те, кто рассматривает недвижимость как способ долгосрочного сохранения капитала. Для многих граждан покупка квартиры остается единственным понятным и привычным инструментом инвестирования в условиях турбулентности других финансовых рынков. При этом наблюдается перераспределение спроса в сторону объектов с высокой ликвидностью, где риски снижения цены в перспективе ближайших лет минимальны.
С другой стороны, молодые семьи, планирующие покупку первой недвижимости, сталкиваются с необходимостью накопления существенного первоначального взноса. Высокие требования банков к объему собственных средств, вносимых заемщиком, отсекают часть потенциальных покупателей, не обладающих достаточными накоплениями. Таким образом, рынок становится более сегментированным, где доступ к кредитным ресурсам получают преимущественно клиенты с устойчивым финансовым положением и наличием «подушки безопасности».
Оценка долгосрочных рисков для заемщика
Эксперты финансового рынка настоятельно рекомендуют потенциальным заемщикам подходить к оформлению ипотеки с максимальной ответственностью, осознавая долгосрочный характер принимаемых обязательств. В условиях 2026 года, когда горизонт планирования для многих домохозяйств ограничен, важно просчитывать сценарии изменения личного дохода на дистанции в несколько лет. Ипотечный договор — это не просто инструмент покупки квартиры, а серьезная финансовая нагрузка, требующая дисциплинированного управления личным бюджетом.
Перед подписанием документов важно оценить не только ежемесячный платеж, но и совокупную переплату, а также стоимость сопутствующих расходов: страхования, оценки недвижимости и обслуживания кредита. Рекомендуется иметь резервный фонд, покрывающий платежи по ипотеке на срок не менее шести месяцев. Это позволит заемщику чувствовать себя уверенно даже при временных трудностях с трудоустройством или изменении экономической конъюнктуры, что является критически важным для сохранения права собственности на жилье.
Итог: что это значит для рынка недвижимости
Рост объемов выдачи ипотеки в июне 2026 года подтверждает сохраняющийся высокий интерес россиян к улучшению жилищных условий, несмотря на жесткие макроэкономические рамки. Ситуация говорит о том, что рынок недвижимости перешел в фазу адаптации, где ключевую роль играют осторожность банков и взвешенный подход покупателей. Рынок не перегрет, о чем свидетельствует минимальный прирост общей задолженности, что является позитивным сигналом для всей финансовой системы страны.
В ближайшие месяцы можно ожидать стабилизации объемов кредитования, если внешние факторы не претерпят резких изменений. Основным трендом останется фокус на качестве заемщиков и индивидуальный подход к условиям кредитования. Покупателям следует продолжать внимательно следить за предложениями банков и трезво оценивать свои возможности, избегая чрезмерной долговой нагрузки, которая может негативно сказаться на уровне жизни в долгосрочной перспективе.