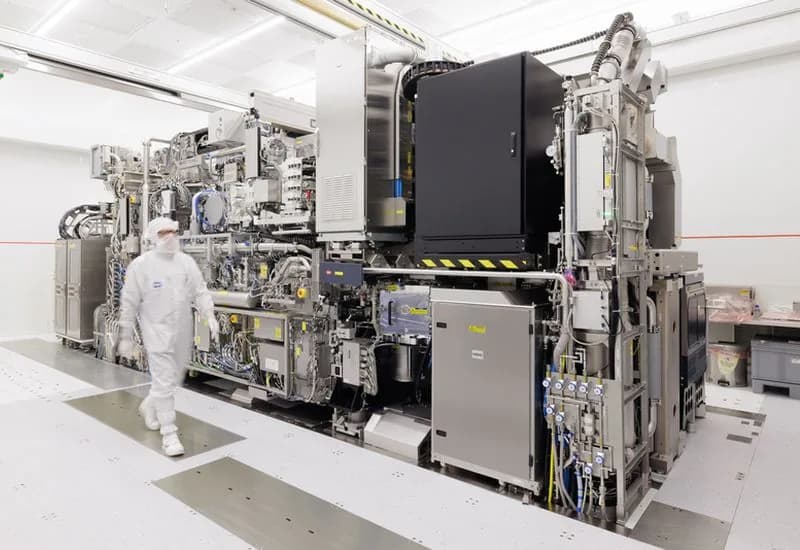
Мировая полупроводниковая отрасль столкнулась с серьезным вызовом: спрос на передовое литографическое оборудование для производства чипов значительно превышает производственные возможности компании ASML. В условиях стремительного развития технологий искусственного интеллекта крупнейшие технологические гиганты и производители микросхем вынуждены бронировать поставки сканеров на годы вперед, что делает сроки ожидания критическими для планирования бизнеса.
1. Масштабы дефицита и горизонты планирования
На текущий момент компания ASML, являющаяся единственным в мире поставщиком сканеров для экстремальной ультрафиолетовой литографии (EUV), фактически исчерпала свои возможности по оперативной поставке оборудования. Ситуация достигла точки, когда контракты на поставку новых систем подписываются на 2029 и 2030 годы. Это означает, что даже при наличии значительного капитала и готовности инвестировать в развитие производственных мощностей, компании-клиенты сталкиваются с невозможностью быстрого расширения своих заводов.
Для полупроводниковой индустрии такой временной лаг является беспрецедентным. Процесс создания современной фабрики по производству микросхем требует участия тысяч поставщиков, но именно литографические установки остаются «узким горлышком» всей цепочки поставок. Без них невозможно освоение техпроцессов ниже 3-5 нанометров, которые требуются для создания наиболее эффективных ускорителей для обучения нейросетей.
2. Ограничения производственных мощностей
Руководство ASML неоднократно заявляло о планах по увеличению объемов выпуска продукции примерно на 30 % в ближайшие годы. Однако даже этот амбициозный показатель не способен перекрыть лавинообразный рост запросов со стороны разработчиков ИИ-чипов и контрактных производителей полупроводников. Сложность самих установок EUV такова, что их сборка требует уникальных инженерных компетенций и комплектующих, которые поставляются десятками специализированных подрядчиков со всего мира.
Проблема заключается не только в сборке готовых сканеров, но и в логистике, установке и настройке этих гигантских машин на местах. Каждый такой комплекс требует подготовки специализированных чистых помещений и энергетической инфраструктуры, что само по себе занимает годы. Таким образом, даже если ASML удастся ускорить темпы производства, физическое ограничение по вводу новых мощностей у клиентов компании останется сдерживающим фактором до конца десятилетия.
3. Влияние ИИ на спрос в полупроводниковом секторе
Развитие нейросетевых моделей требует экспоненциального роста вычислительных мощностей. В отличие от традиционных процессоров для персональных компьютеров или смартфонов, ускорители для ИИ требуют огромного количества кристаллов сверхвысокой сложности. Это заставляет производителей полупроводников постоянно наращивать заказы на оборудование, способное обеспечивать выход годных кристаллов при минимальных размерах транзисторов.
В 2026 году мы наблюдаем закономерную реакцию рынка: инвестиции в инфраструктуру ИИ стали приоритетом номер один. Однако инфраструктурный разрыв становится очевидным: программное обеспечение и алгоритмы развиваются быстрее, чем физическая база для производства необходимых компонентов. Это создает долгосрочную нестабильность в цепочках поставок, где доступ к оборудованию ASML становится важнее, чем наличие свободных денежных средств.
4. На что обратить внимание: мифы о «быстром решении»
Инвесторам и представителям бизнеса важно избегать заблуждения о том, что проблему дефицита чипов можно решить простым увеличением финансирования. Существует распространенное мнение, что «если есть деньги, можно построить завод за пару лет». В текущих реалиях это не соответствует действительности. Процесс приобретения литографического оборудования — это не покупка товара с полки, а долгосрочное стратегическое партнерство, которое планируется за 5-7 лет до фактического запуска производства.
Также следует с осторожностью относиться к прогнозам, обещающим преодоление дефицита к 2027 или 2028 году. Анализ текущих портфелей заказов показывает, что даже при оптимистичных сценариях загрузки мощностей ASML, рынок останется перегретым до начала 2030-х годов. Попытки компаний ускорить процесс за счет перепродажи слотов в очереди или поиска альтернативных, менее совершенных технологий литографии, часто приводят к снижению экономической эффективности производства и потере конкурентоспособности на рынке высокопроизводительных чипов.
Итог
Дефицит литографического оборудования остается фундаментальным сдерживающим фактором для всей мировой индустрии высоких технологий. Учитывая текущие сроки поставок оборудования ASML до 2030 года, компаниям необходимо пересмотреть свои стратегии развития, делая упор на оптимизацию архитектуры чипов и повышение эффективности использования уже имеющихся мощностей. В ближайшие годы победителем в гонке ИИ станет не тот, кто закупит больше всего оборудования, а тот, кто сможет максимально эффективно использовать имеющийся доступ к дефицитным технологическим ресурсам.