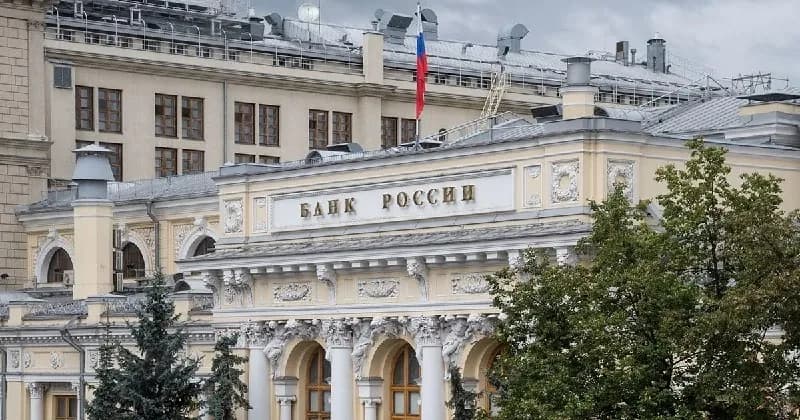
Банк России официально объявил о применении административных мер воздействия в отношении двух крупных финансовых организаций — ВТБ и ОТП Банка. Поводом для наложения штрафов стали выявленные нарушения в процессе формирования, хранения и передачи сведений в бюро кредитных историй (БКИ). Регулятор подчеркивает, что точность данных о долговых обязательствах граждан является критически важным элементом стабильности всей банковской системы страны.
Причины вмешательства регулятора в работу банков
Система формирования кредитных историй в 2026 году представляет собой сложный технологический комплекс, где малейшая ошибка в алгоритмах передачи данных может привести к искажению финансового профиля клиента. В ходе плановых и внеплановых проверок специалисты Банка России обнаружили, что упомянутые кредитные организации допускали неточности при отправке информации о текущих задолженностях, сроках погашения кредитов и статусах договоров. В частности, речь идет о несвоевременном обновлении данных, что в ряде случаев приводило к тому, что заемщики видели в своих отчетах неактуальные сведения.
Для банковского сектора соблюдение правил работы с БКИ является строго регламентированной обязанностью. Законодательство обязывает финансовые институты направлять сведения о каждом кредитном договоре в квалифицированные бюро в течение строго определенного временного интервала. Нарушение этих сроков или передача неполных данных расценивается регулятором как серьезное административное правонарушение, способное создать риски для оценки кредитоспособности граждан при подаче ими заявок на новые займы или ипотечные продукты.
Механизмы передачи данных и типичные ошибки
Процесс обмена данными между банком и бюро кредитных историй автоматизирован, однако он требует постоянного контроля со стороны IT-департаментов и служб комплаенса. Ошибки чаще всего возникают при обновлении программного обеспечения, смене внутренних банковских систем или при интеграции новых модулей обработки данных. В случае с ВТБ и ОТП Банком, по предварительным данным, проблемы могли быть вызваны сбоями в автоматизированных системах передачи информации, которые привели к задержкам или некорректной интерпретации статусов платежей.
Важно понимать, что каждый факт нарушения фиксируется регулятором через автоматизированные системы мониторинга. Банк России в режиме реального времени отслеживает поток данных, поступающих в центральный каталог кредитных историй. Если отчеты, поступающие от банка, не соответствуют установленным форматам или содержат логические противоречия, система генерирует запрос на уточнение. Систематическое игнорирование таких запросов или повторение ошибок становится основанием для возбуждения административного производства и наложения штрафных санкций на банковскую организацию.
Последствия для банков и операционные риски
Финансовые штрафы, наложенные на ВТБ и ОТП Банк, хотя и не являются критическими для масштабов деятельности таких гигантов, имеют серьезное репутационное значение. В банковской среде подобные инциденты рассматриваются как индикатор качества внутренних бизнес-процессов. Для регулятора наложение штрафа — это сигнал о необходимости усиления контроля над операционными рисками, которые могут негативно влиять на прозрачность рынка розничного кредитования.
Помимо финансовых потерь, банки вынуждены выделять значительные ресурсы на аудит своих баз данных и устранение выявленных несоответствий. В рамках предписаний, выданных Банком России, организации обязаны провести полную сверку всех переданных в БКИ сведений за определенный период и при необходимости направить корректирующие пакеты данных. Этот процесс требует участия высококвалифицированных специалистов и значительных временных затрат, что отвлекает ресурсы от развития клиентских сервисов.
Как это влияет на рядового клиента
Для обычного потребителя финансовый профиль в БКИ — это своего рода паспорт заемщика. От того, насколько корректно отображаются данные в этом отчете, зависит вероятность одобрения кредита, размер процентной ставки и доступность лимитов по кредитным картам. Если банк несвоевременно передает информацию о закрытии кредита, клиент может столкнуться с тем, что его долговая нагрузка будет искусственно завышена, что приведет к отказу в получении новых финансовых услуг.
В ситуации с допущенными банками нарушениями клиенты имеют полное право затребовать исправление своих кредитных историй. Если заемщик обнаружил, что данные в отчете не соответствуют действительности, он может обратиться с заявлением непосредственно в банк, допустивший ошибку, или подать запрос в бюро кредитных историй для проведения проверки. Банки обязаны реагировать на такие обращения в установленные законом сроки, исправляя недостоверную информацию в кратчайшие сроки после подтверждения факта ошибки.
Итог: прозрачность как основа доверия
Данная ситуация подчеркивает важность ответственного подхода к управлению данными в банковской сфере. Банк России демонстрирует последовательную позицию в вопросах защиты прав потребителей и обеспечения прозрачности кредитного рынка. Для ВТБ и ОТП Банка текущие штрафы должны стать стимулом для модернизации систем внутреннего контроля и повышения качества работы с отчетностью. В условиях цифровизации экономики точность данных становится главным активом, обеспечивающим доверие между финансовым сектором и населением.
В долгосрочной перспективе такие меры регулятора способствуют оздоровлению рынка и снижению рисков для всех участников финансовой системы. Потребителям рекомендуется регулярно проверять свои кредитные отчеты, особенно перед подачей заявок на крупные кредиты, чтобы убедиться в отсутствии ошибок или неактуальных сведений. Взаимодействие с банками по вопросам корректировки историй становится все более простым и прозрачным процессом, что является положительным трендом для развития финансовой грамотности населения в 2026 году.