
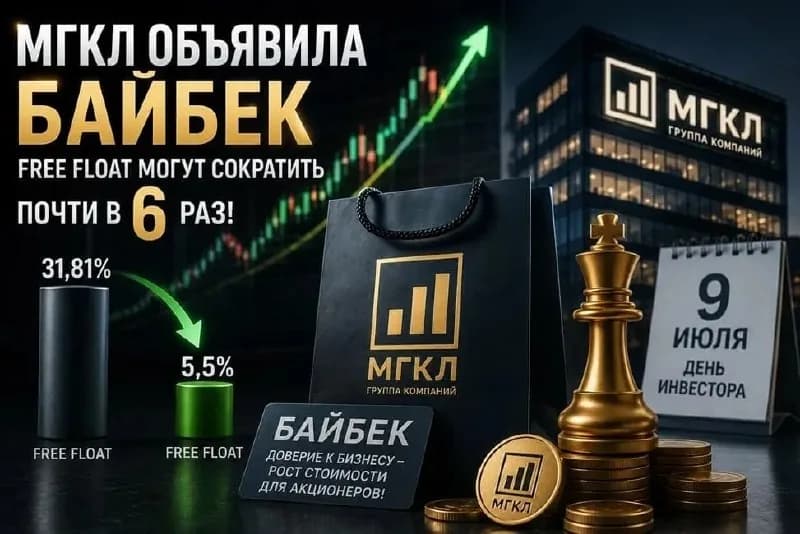
Компания МГКЛ официально объявила о запуске масштабной программы обратного выкупа собственных акций, объем которой оценивается в 900 миллионов рублей. Данное решение направлено на глубокую трансформацию структуры капитала эмитента и консолидацию активов под управлением текущих акционеров. В результате реализации этой стратегии доля акций, находящихся в свободном обращении (free-float), сократится с нынешних 31% до минимальных 5,5%, что кардинально изменит рыночный ландшафт для данного эмитента.
Что произошло: детали программы выкупа
Решение о выкупе акций стало неожиданным для многих участников фондового рынка, так как объемы программы являются весьма значительными для масштабов компании. Выкуп будет осуществляться в течение ближайших месяцев, при этом руководство организации подчеркивает, что данная мера является частью долгосрочного плана по оптимизации корпоративного управления. Основной задачей менеджмента является концентрация контроля, что в текущих экономических условиях 2026 года часто интерпретируется как подготовка к структурным изменениям внутри бизнес-группы.
Для реализации программы компания задействует собственные средства, что требует от финансового департамента филигранной настройки денежных потоков. Процесс будет проходить в несколько этапов, чтобы минимизировать резкие скачки котировок, однако сам факт столь существенного сокращения предложения акций на бирже неизбежно создает давление на ликвидность. Инвесторам важно понимать, что компания сознательно идет на снижение рыночной активности своих бумаг, что является редким и довольно специфическим сигналом для открытого акционерного общества.
Как устроена программа и ее механика
Механизм байбэка предполагает, что компания будет приобретать собственные ценные бумаги через биржевые торги по рыночным ценам. Это обеспечивает равные условия для всех держателей, которые пожелают продать свои доли. Однако, учитывая ограниченный объем бумаг, остающихся в обращении после завершения программы, компания фактически переходит в режим «закрытого» типа владения, где влияние внешних миноритариев становится минимальным.
Особое внимание стоит уделить тому, как именно МГКЛ планирует распорядиться выкупленными активами. На текущий момент существует два основных сценария: либо полное погашение акций, что приведет к уменьшению уставного капитала и увеличению доли прибыли на оставшуюся бумагу, либо использование выкупленных акций в качестве инструмента мотивации для высшего управленческого звена. В последнем случае бумаги могут быть переданы в рамках опционных программ, что также является распространенной мировой практикой, хотя и не всегда приветствуется консервативными инвесторами.
Кого это коснется в первую очередь
В первую очередь изменения затронут частных инвесторов, которые держали акции МГКЛ в своих портфелях в расчете на высокую ликвидность. После того как free-float упадет до уровня 5,5%, торговать бумагами станет значительно сложнее. Узкий стакан котировок приведет к тому, что даже небольшие заявки на продажу или покупку будут вызывать существенные колебания цены, что повышает риски для краткосрочных спекуляций.
Для долгосрочных инвесторов ситуация выглядит двояко. С одной стороны, резкое сокращение предложения при сохранении спроса может привести к росту стоимости акций. С другой стороны, компания, которая практически уходит с открытого рынка, становится менее прозрачной для широкого круга лиц. Миноритарии, остающиеся в составе акционеров после завершения программы, должны быть готовы к тому, что их влияние на принятие корпоративных решений станет фактически нулевым, а возможность быстрого выхода из позиции по справедливой цене — ограниченной.
Риски волатильности и ликвидности
Повышенная волатильность — главный побочный эффект программы байбэка такого масштаба. Когда большая часть акций концентрируется в руках узкого круга лиц или на балансе самой компании, рынок перестает быть глубоким. Любая новость, касающаяся бизнеса, будет вызывать непропорционально сильную реакцию котировок, так как количество желающих совершить сделку будет крайне малым. Инвесторы, привыкшие к предсказуемому движению цены, могут столкнуться с резкими «проливами» или «выносами» вверх.
Кроме того, стоит учитывать регуляторные риски. Биржевые площадки предъявляют определенные требования к компаниям, чьи акции торгуются на их площадках, включая уровень free-float. Если доля акций в свободном обращении опускается до критических отметок, существует вероятность перевода бумаг в более низкий котировальный список или даже делистинга. Хотя на данный момент официальных заявлений о прекращении листинга не поступало, инвесторам следует внимательно следить за сообщениями биржи в ближайшие месяцы.
Стратегические последствия для бизнеса
Эксперты полагают, что столь радикальный шаг свидетельствует о смене приоритетов внутри корпорации. Консолидация активов часто предшествует крупным сделкам по слиянию и поглощению или реорганизации бизнеса. Возможно, руководство МГКЛ считает, что текущая рыночная оценка акций не соответствует реальному потенциалу компании, и предпочитает выкупить их, пока цена находится на комфортных уровнях, чтобы в будущем провести более масштабную трансформацию.
Также не стоит исключать вариант, при котором компания готовится к смене стратегии развития, требующей полной концентрации полномочий. Упрощение структуры владения позволяет быстрее принимать управленческие решения, не оглядываясь на мнение мелких акционеров и потенциальные публичные конфликты. Для внешнего наблюдателя это означает переход от публичной модели бизнеса к закрытой, что часто сопровождается снижением уровня раскрытия информации в будущем.
Итог: что это значит для рынка
Решение МГКЛ о выкупе акций на 900 миллионов рублей является знаковым событием, которое переводит компанию из разряда ликвидных эмитентов в категорию активов с ограниченным оборотом. Для частного инвестора это сигнал к пересмотру своей стратегии: если вы не планируете держать данные бумаги в расчете на долгосрочную перспективу или получение дивидендов, текущий период байбэка может стать подходящим моментом для фиксации прибыли или выхода из позиции с минимальными потерями.
Главный вывод заключается в том, что рынок акций МГКЛ в ближайшее время перестанет быть комфортным для активной торговли. Инвесторам следует проявлять осторожность и внимательно следить за официальными публикациями компании. Любые изменения в политике управления или объявление о дальнейших шагах по структурированию капитала будут критически важными для понимания того, стоит ли сохранять присутствие в этом активе. В условиях высокой неопределенности консервативный подход остается наиболее разумным способом защиты капитала.


