Современный рынок высоких технологий переживает период колоссальной трансформации, в центре которой оказался острый дефицит специализированных вычислительных мощностей. Масштабный бум систем искусственного интеллекта спровоцировал ситуацию, при которой реальные потребности корпораций и исследовательских центров в двенадцать раз превышают текущие возможности производителей по поставке железа. Данный разрыв между спросом и предложением создает уникальные условия для всей глобальной цифровой экономики, меняя расстановку сил на рынке полупроводников и задавая новые стандарты развития для бизнеса любого масштаба.
1. Причины возникновения технологического голода
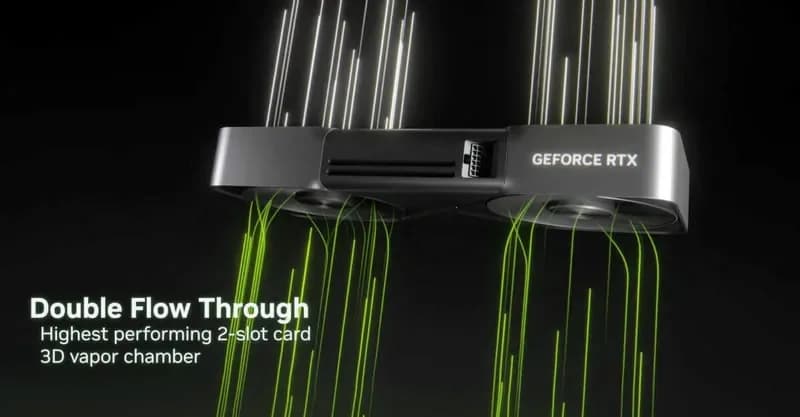
Стремительное развитие генеративного искусственного интеллекта и крупных языковых моделей привело к тому, что традиционные подходы к обработке данных перестали отвечать требованиям времени. Компании из самых разных секторов экономики — от ритейла и финансов до медицины и промышленности — массово переходят к внедрений сложных нейросетевых архитектур. Для обучения таких систем требуются огромные массивы данных и невероятная вычислительная мощность, которую способны обеспечить только специализированные графические ускорители.
Производственные цепочки полупроводниковой отрасли устроены таким образом, что запуск новых линий фабрик или модернизация существующих процессов требуют колоссальных временных и финансовых затрат. Физические ограничения кремниевых заводов, сложнейшая логистика поставок литографического оборудования и дефицит редких компонентов не позволяют производителям мгновенно нарастить выпуск продукции в ответ на резкий скачок интереса со стороны рынка. В результате образовался системный разрыв, который невозможно ликвидировать за несколько месяцев.
Дополнительным фактором давления на инфраструктуру стал тот факт, что современные чипы для искусственного интеллекта — это высокотехнологичные сложные изделия со строгими требованиями к качеству и браку. Любая задержка на этапе корпусировки или тестирования приводит к срыву поставок крупных партий оборудования. Инфраструктура дата-центров по всему миру модернизируется с колес, что еще больше усиливает напряжение и заставляет покупателей выстраиваться в многомесячные очереди за комплектующими.
2. Влияние дефицита на бизнес-модель Nvidia
В сложившихся экономических реалиях корпорация Nvidia оказалась в уникальном положении главного бенефициара глобальной цифровизации. Практически каждый высокопроизводительный чип, сходящий с конвейера контрактных производителей, оказывается забронирован и продан еще до официального завершения производственного цикла. Такая предсказуемость спроса гарантирует компании рекордные финансовые показатели и колоссальный приток капитала для дальнейших научно-исследовательских и опытно-конструкторских разработок.
Финансовая устойчивость лидера рынка подкрепляется долгосрочными контрактами с крупнейшими облачными провайдерами и технологическими гигантами, которые инвестируют миллиарды долларов в создание собственных суперкомпьютеров. Подобная монополия на ключевой ресурс современной IT-индустрии позволяет компании удерживать высокую маржинальность продукции, несмотря на растущие издержки на логистику и закупку материалов у смежников. Инвесторы рассматривают акции корпорации как один из самых надежных инструментов долгосрочного роста в технологическом секторе.
Тем не менее, столь сильная зависимость рынка от одного игрока создает определенные риски для всей индустрии. Высокие барьеры входа и дефицит альтернативных решений заставляют клиентов переплачивать за оборудование, что в конечном итоге отражается на конечной стоимости сервисов искусственного интеллекта для рядовых потребителей и малого бизнеса. Конкуренты пытаются наверстать упущенное, однако ликвидировать технологическое отставание в аппаратном и программном обеспечении за короткий срок пока никому не удается.
3. Последствия для глобальной цифровой экономики
Ограниченность доступа к современным вычислительным мощностям начинает существенно замедлять темпы цифровой трансформации во многих отраслях. Стартапы и небольшие компании сталкиваются с серьезными трудностями при попытке арендовать серверное время для обучения собственных моделей, проигрывая в конкурентной борьбе транснациональным корпорациям с неограниченными бюджетами. Это приводит к постепенной концентрации ключевых технологий искусственного интеллекта в руках ограниченного числа технологических монополистов.
Кроме того, дефицит железа стимулирует разработчиков программного обеспечения более эффективно расходовать имеющиеся ресурсы. Инженеры вынуждены оптимизировать алгоритмы, снижать требования к памяти и создавать более компактные, но при этом эффективные модели нейросетей, способные работать на менее мощном оборудовании. Такой подход в долгосрочной перспективе может пойти на пользу индустрии, сделав технологии более доступными и экологичными за счет сокращения энергопотребления дата-центров.
Государственные регуляторы также обращают пристальное внимание на сложившийся дисбаланс, рассматривая вопросы технологической независимости и безопасности поставок важнейших компонентов на национальном уровне. Многие страны запускают собственные масштабные программы субсидирования полупроводниковой промышленности, пытаясь построить локальные заводы полного цикла. Однако реализация подобных инициатив займет годы, в течение которых мировой рынок продолжит зависеть от существующих глобальных цепочек поставок.
4. На что обратить внимание
При анализе текущей ситуации на рынке графических ускорителей и сектора искусственного интеллекта эксперты рекомендуют избегать ряда распространенных заблуждений. Прежде всего, не стоит рассчитывать на быстрое насыщение рынка и мгновенное падение цен на оборудование в ближайшей перспективе. Производственные мощности полупроводниковой отрасли имеют физический предел расширения, а спрос со стороны корпоративного сегмента продолжает расти опережающими темпами.
Также ошибочно полагать, что дефицит затронет исключительно крупные технологические корпорации. Ограничения на поставки чипов неизбежно приводят к росту стоимости облачных услуг, что косвенно бьет по разработчикам программного обеспечения, малому бизнесу и исследовательским институтам. При планировании цифровизации бизнеса необходимо закладывать в бюджеты дополнительные расходы на инфраструктуру и учитывать возможные задержки при развертывании IT-проектов.
Наконец, инвесторам и участникам рынка важно трезво оценивать риски возможного перегрева сектора. Чрезмерные ожидания от внедрения искусственного интеллекта могут привести к временной коррекции котировок, если темпы монетизации новых технологий окажутся ниже затрат на покупку дорогостоящего оборудования. Тем не менее, фундаментальный тренд на цифровизацию и рост объемов обрабатываемых данных останется неизменным на горизонте следующих лет.
Итог
>Дисбаланс на рынке графических чипов отражает глобальную перестройку всей мировой экономики под требования эпохи искусственного интеллекта. Дефицит мощностей продолжит диктовать жесткие правила игры для бизнеса, заставляя компании искать баланс между инвестициями в дорогостоящее железо и повышением эффективности программных алгоритмов. Успех в новых реалиях зависит не только от наличия финансовых ресурсов, но и от способности гибко адаптироваться к дефициту ключевых технологических ресурсов.