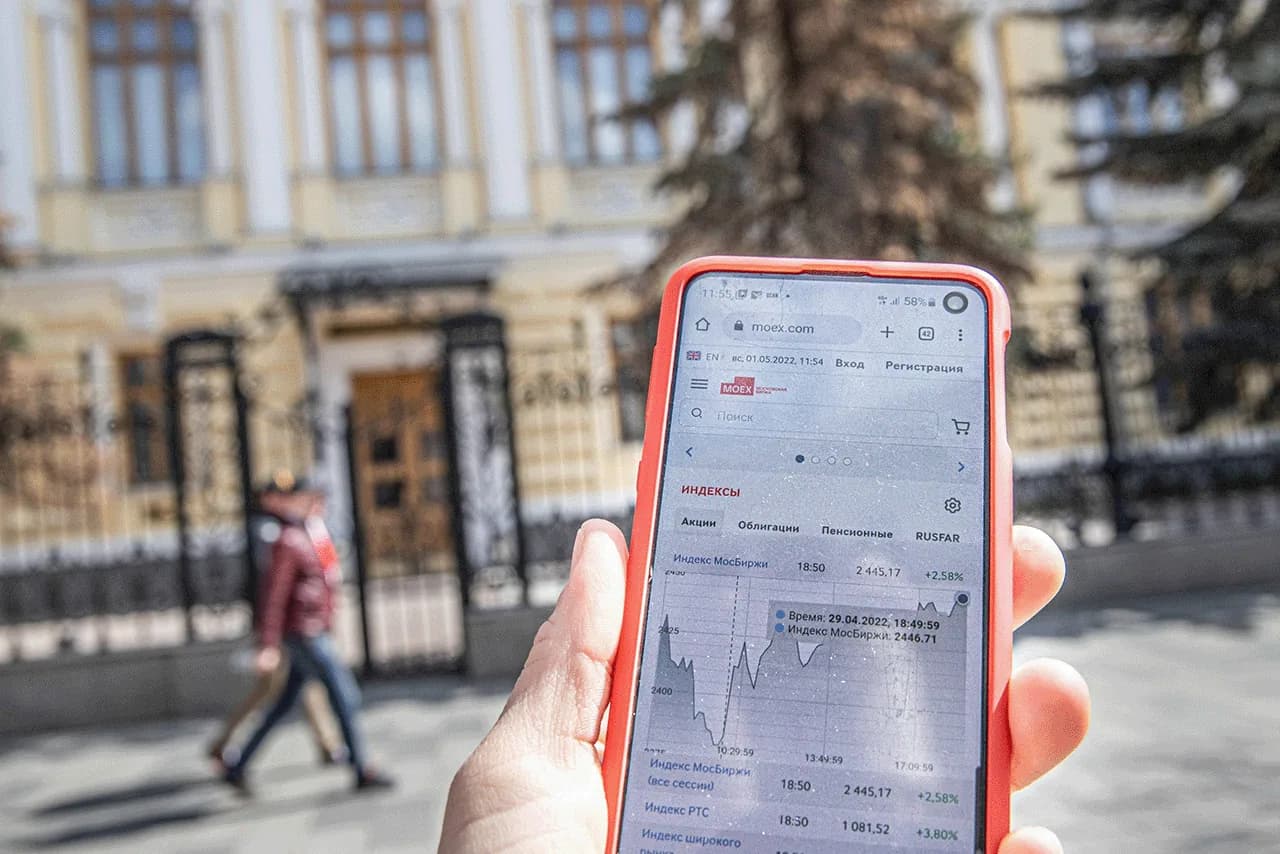
Российская экономика демонстрирует закономерное замедление темпов своего развития после периода интенсивного восстановления. Согласно обновленным данным Банка России, в третьем квартале ожидается прирост внутреннего валового продукта на уровне 0,5 процента к предыдущему периоду. Данный показатель отражает переход макроэкономической системы к более устойчивой и сбалансированной траектории после весенних месяцев, когда квартальный рост достигал 0,8 процента. Аналитики и участники рынка внимательно изучают новые вводные регулятора, чтобы скорректировать свои бизнес-планы на ближайшие месяцы.
1. Причины замедления темпов роста
Главным фактором, повлиявшим на снижение квартальной динамики ВВП, стало исчерпание потенциала быстрого восстановления ключевых секторальных направлений. В предыдущие периоды экономика активно наращивала объемы за счет задействования простаивавших мощностей и быстрой перестройки логистических цепочек. Теперь же предприятия столкнулись с объективными ограничениями, связанными с производственными ресурсами и доступностью сырья.
Дополнительное влияние оказывает охлаждение потребительской активности населения. Граждане постепенно переходят от модели спонтанных покупок к сберегательной стратегии, что напрямую отражается на розничном товарообороте и сфере услуг. Подобные изменения потребительского поведения формируют новую среду для отечественных производителей, которым приходится бороться за покупателя не за счет массового спроса, а через улучшение качества продукции и оптимизацию издержек.
Свой вклад в общую картину вносит и охлаждение рынка кредитования. Действующие макропруденциальные ограничения и жесткая денежно-кредитная политика регулятора привели к тому, что выдача займов населению и корпоративному сектору вернулась к умеренным значениям. Это снизило объем свободной ликвидности, которая ранее стимулировала краткосрочный спрос на товары длительного пользования и недвижимость.
2. Ситуация на рынке труда и инвестиционная активность
Рынок труда остается одним из важнейших стабилизирующих факторов национальной экономики, несмотря на общую тенденцию к охлаждению. Дефицит кадров по-прежнему сохраняется в обрабатывающей промышленности, строительстве и логистическом секторе, что вынуждает работодателей повышать оплату труда. Рост доходов населения поддерживает покупательную способность на определенном базовом уровне, предотвращая резкое падение спроса.
Инвестиционная активность бизнеса претерпевает структурную трансформацию. Компании продолжают реализацию стратегических проектов, направленных на технологический суверенитет и импортозамещение, однако подходят к новым капитальным вложениям более взвешенно. Вместо масштабного расширения производств приоритет отдается модернизации действующих линий, повышению производительности труда и внедрению автоматизации для снижения зависимости от ручного труда.
Банки и финансовые институты перестраивают свою кредитную политику, фокусируясь на финансировании наиболее устойчивых отраслей с высоким потенциалом импортозамещения. Это снижает риски для банковской системы в целом, но требует от предприятий большей прозрачности финансовой отчетности и наличия собственного надежного обеспечения для получения долгосрочных займов.
3. Переход к сбалансированному развитию
Руководство Центрального банка характеризует текущие процессы не как кризисные явления, а как необходимую паузу для предотвращения перегрева экономики. Быстрый рост, наблюдавшийся ранее, сопровождался риском ускорения инфляционных процессов и исчерпания трудовых ресурсов. Переход к показателю в 0,5 процента квартального прироста рассматривается регулятором как возвращение к потенциальным темпам долгосрочного развития.
Сбалансированная модель роста предполагает снижение инфляционного давления до целевых показателей в среднесрочной перспективе. Для достижения этой цели регулятор удерживает ключевую ставку на повышенном уровне, делая сбережения граждан более привлекательными, чем потребительское кредитование. Подобная стратегия призвана стабилизировать покупательную способность рубля и создать предсказуемые условия для долгосрочного планирования.
Эксперты финансового рынка отмечают, что замедление ВВП до указанных значений не означает прекращения экономической деятельности. Напротив, формируется здоровая конкурентная среда, в которой выживают наиболее эффективные компании, способные работать без постоянной накачки дешевой ликвидностью. Государственные программы поддержки также адаптируются под новые условия, смещая фокус с массовых стимулов на адресную помощь высокотехнологичным отраслям.
4. Оценка инфляционных рисков и кредитования
Динамика инфляции остается ключевым индикатором, за которым пристально следят аналитики Банка России при формировании прогнозов. Хотя пик ценового давления остался позади, темпы роста потребительских цен все еще превышают целевой ориентир в четыре процента. Это требует сохранения жестких параметров денежно-кредитной политики на протяжении длительного времени.
Корпоративное кредитование также претерпевает изменения: объемы новых выдач стабилизировались после периода ажиотажного спроса на заемные средства. Предприятия адаптируются к высоким процентным ставкам, пересматривая инвестиционные бюджеты в пользу собственных средств и проектного финансирования. Банки отмечают улучшение качества кредитного портфеля, поскольку заемщики более ответственно подходят к оценке своей долговой нагрузки.
Взаимодействие между финансовым сектором и реальной экономикой переходит на новый уровень технологичности и прозрачности. Развитие цифровых финансовых инструментов и систем межбанковских расчетов позволяет бизнесу эффективнее управлять оборотным капиталом в условиях жестких ограничений по ликвидности.
На что обратить внимание
Анализируя текущие макроэкономические прогнозы, участникам рынка и инвесторам следует избегать распространенных заблуждений. Во-первых, замедление роста ВВП до 0,5 процента не является свидетельством рецессии или кризиса — это показатель естественного охлаждения перегретой до этого системы. Во-вторых, не стоит рассчитывать на быстрое возвращение к мягкой денежно-кредитной политике и низким ставкам: регулятор будет удерживать жесткую позицию до полного закрепления тенденции к снижению инфляции.
При планировании бюджетов компаниям важно учитывать удорожание заемного капитала и переориентироваться на внутренние резервы повышения эффективности. Инвесторам же рекомендуется диверсифицировать портфели с учетом того, что высокая ключевая ставка делает инструменты с фиксированной доходностью одними из самых привлекательных на рынке. Чрезмерный оптимизм в отношении быстрого восстановления сверхвысоких темпов роста может привести к кассовым развалам и переоценке рисков.
Итог
Обновленный прогноз Банка России по динамике ВВП на уровне 0,5 процента в третьем квартале свидетельствует о плавной и контролируемой адаптации национальной экономики к новым реалиям. Замедление темпов роста выступает необходимым инструментом для борьбы с инфляцией и стабилизации рынка труда. Бизнес и граждане постепенно привыкают работать в условиях сбалансированного кредитования и умеренного спроса, что закладывает прочный фундамент для долгосрочного и устойчивого развития всей финансовой системы в будущем.