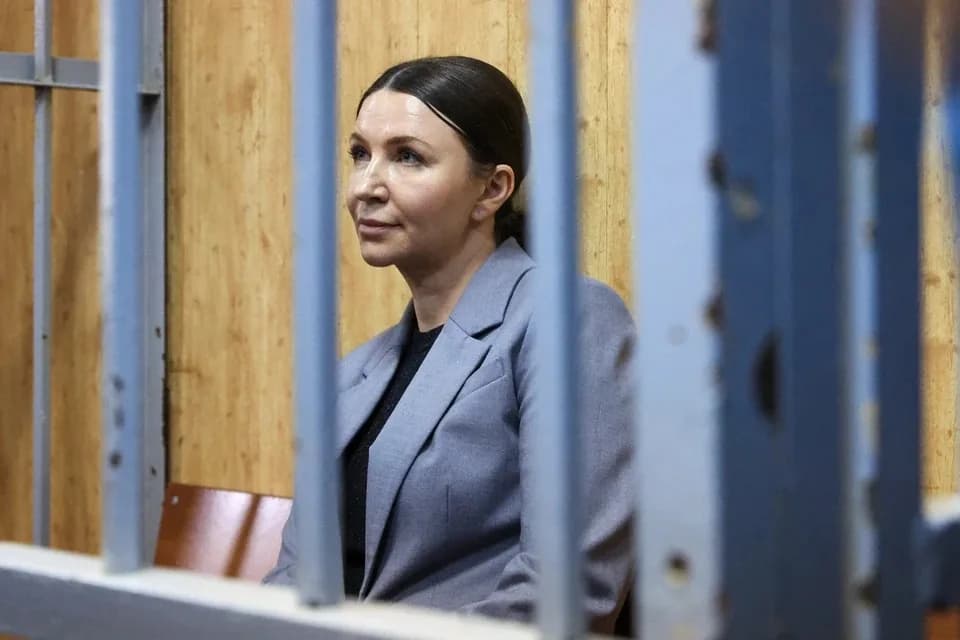
Судебное разбирательство в отношении Елены Блиновской перешло на новый этап: адвокаты блогера обратились в Верховный суд Российской Федерации с кассационной жалобой. Этот шаг направлен на оспаривание вступившего в силу решения, согласно которому ранее был утвержден срок отбывания наказания в исправительной колонии.
Для широкой аудитории и предпринимателей, работающих в сфере цифрового контента, данное дело является важным индикатором того, как правоохранительные органы и судебная система подходят к вопросам налоговой отчетности и дробления бизнеса. В этой статье мы подробно разберем хронологию событий, юридические тонкости процесса и ключевые ошибки, которые привели к столь серьезным последствиям для одного из самых известных представителей российского инфобизнеса.
1. Хронология судебного преследования и текущий статус дела
История уголовного преследования Елены Блиновской началась с обвинений в масштабном уклонении от уплаты налогов и легализации денежных средств, полученных преступным путем. Следственные органы установили, что в течение нескольких лет блогер использовала схемы дробления бизнеса, чтобы искусственно занижать доходы и не превышать лимиты по упрощенной системе налогообложения. Это позволило скрыть от государственного бюджета значительные суммы.
Изначально судебные инстанции вынесли решение, предполагавшее реальное лишение свободы сроком на пять лет. Однако в ходе последующих апелляционных заседаний Мосгорсуд принял решение о смягчении наказания, сократив срок до четырех лет и шести месяцев. Данная мера была обусловлена процессуальными уточнениями и пересмотром некоторых аспектов обвинения. Позже кассационный суд подтвердил законность этого вердикта, оставив его без существенных изменений, что и стало поводом для обращения в высшую судебную инстанцию страны.
На текущий момент, согласно имеющимся данным, срок заключения Блиновской должен закончиться в апреле 2027 года. Подача жалобы в Верховный суд является последней инстанцией для защиты, где могут быть поставлены вопросы о нарушении норм материального или процессуального права, допущенных нижестоящими судами. Исход этого обращения может либо оставить приговор в силе, либо отправить дело на новое рассмотрение, что теоретически способно повлиять на дальнейшую судьбу осужденной.
2. Налоговые аспекты и обвинения в легализации средств
Ключевым элементом обвинения стала квалификация финансовых операций, проводимых через сеть подконтрольных ИП и компаний. Следствие доказало, что основной целью создания множества юридических лиц была оптимизация налогового бремени, которая в данном случае перешла грань законного планирования и стала квалифицироваться как уклонение от уплаты налогов в особо крупном размере. В российском праве подобные деяния влекут не только административную, но и строгую уголовную ответственность.
Помимо налоговых преступлений, обвинение включало статью об отмывании денег. Это обвинение строится на том, что средства, полученные в результате неуплаты налогов, в дальнейшем направлялись на приобретение активов и совершение сделок, что, по мнению обвинителей, придавало незаконным доходам видимость легальных. Именно этот пункт обвинения стал одним из самых сложных для защиты, так как он значительно увеличивает тяжесть преступления и, соответственно, срок наказания.
Юристы отмечают, что дело Блиновской стало знаковым для российского налогового права. Оно демонстрирует, что государственные органы обладают достаточными инструментами для анализа цифровых потоков и выявления схем, которые раньше считались «серыми» или «оптимизационными». Использование автоматизированных систем контроля позволяет налоговой службе видеть всю цепочку транзакций, что делает практически невозможным сокрытие доходов при современных методах финансового аудита.
3. Роль экспертов и защита в суде
Стратегия защиты Елены Блиновской на протяжении всего процесса менялась. Изначально упор делался на полное признание вины и активное сотрудничество со следствием, что, как предполагалось, должно было смягчить приговор. Однако в ходе судебных заседаний стали возникать сложности, связанные с оценкой ущерба и порядком его погашения. Вопросы о том, какие активы могут быть реализованы для компенсации задолженности, оставались предметом острых дискуссий между адвокатами и представителями прокуратуры.
В кассационной жалобе, поданной в Верховный суд, защита, вероятно, делает акцент на несоразмерности наказания и процедурных нарушениях, которые могли быть допущены при рассмотрении дела в первой и апелляционной инстанциях. Верховный суд обладает полномочиями для проверки того, правильно ли были истолкованы нормы уголовного и уголовно-процессуального кодексов. Если судьи увидят основания для сомнений в законности приговора, дело может быть возвращено на доработку.
Тем не менее, эксперты в области уголовного права подчеркивают, что отмена или изменение приговора на стадии кассации в Верховном суде — процесс крайне сложный. Статистически, большинство подобных жалоб остаются без удовлетворения, если не выявлено фундаментальных нарушений прав подсудимого, которые могли повлиять на исход дела. Таким образом, текущее обращение является скорее попыткой исчерпать все доступные правовые инструменты, нежели гарантией скорого освобождения.
4. Чего избегать: типичные ошибки при ведении бизнеса
Дело Блиновской наглядно демонстрирует ряд типичных ошибок, которые совершают предприниматели, работающие в онлайн-сфере. Первое и самое важное — это недооценка рисков дробления бизнеса. Многие владельцы интернет-проектов полагают, что разделение выручки между множеством ИП или ООО является легальным способом работы по упрощенной системе налогообложения. Однако если у этих лиц нет самостоятельности, а все процессы управляются из одного центра, налоговая инспекция легко докажет наличие умысла на получение необоснованной налоговой выгоды.
Вторая распространенная ошибка — отсутствие прозрачного учета. В условиях цифровизации все финансовые потоки оставляют след. Попытки запутать структуру владения активами или использовать сомнительные финансовые инструменты для «легализации» доходов лишь усугубляют положение обвиняемого. Сегодня финансовая разведка работает максимально оперативно, и попытки скрыть реальный масштаб бизнеса рано или поздно заканчиваются визитом правоохранительных органов.
Наконец, стоит избегать самоуверенности в вопросах налоговой безопасности. Многие блогеры и инфопредприниматели считают, что их популярность или масштаб аудитории могут служить неким «щитом» от проверок. Как показывает практика последних лет, для правоохранителей нет разницы между крупным блогером и владельцем производственного предприятия: закон един для всех, а критерии оценки налоговой дисциплины одинаково строги для любого бизнеса, независимо от сферы его деятельности.
Итог
Ситуация с Еленой Блиновской остается одним из самых громких дел в российском медиапространстве, но с юридической точки зрения она представляет собой классический пример борьбы государства с налоговыми правонарушениями. Обращение в Верховный суд — это стандартная процедура для защиты, которая пытается использовать последний шанс на пересмотр условий наказания. Независимо от того, каким будет решение высшей инстанции, данный кейс уже стал важным уроком для всего рынка цифрового предпринимательства.
Основной вывод, который должны сделать для себя бизнесмены, заключается в необходимости перехода к прозрачным моделям работы. Любая попытка сэкономить на налогах через искусственное дробление или сомнительные финансовые схемы несет в себе риски, несопоставимые с полученной выгодой. Регулярный аудит, грамотное ведение бухгалтерии и своевременная уплата налогов являются единственными надежными способами защиты бизнеса от уголовного преследования в современных реалиях.