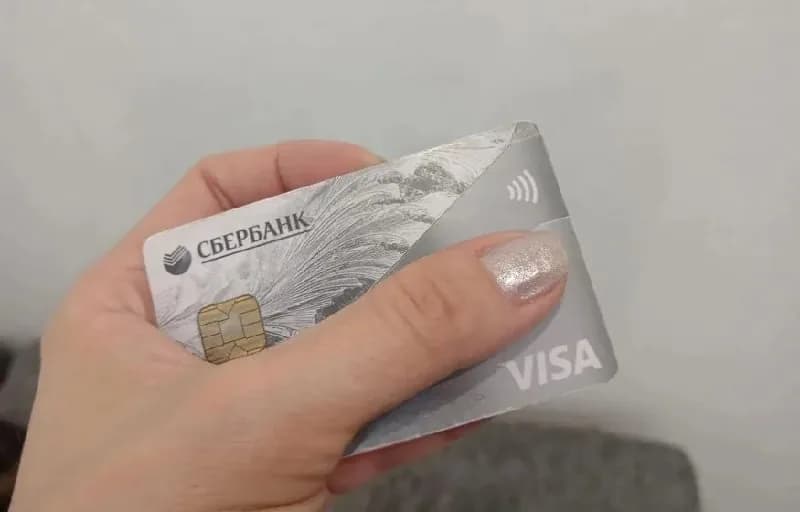
Сбербанк официально выразил несогласие с предложением Национальной системы платежных карт (НСПК) по полному выводу из оборота банковских карт Visa и Mastercard. Данная инициатива предполагает унификацию межбанковских комиссий и постепенный переход всех транзакций на национальную платежную систему, что, по мнению регулятора, должно способствовать укреплению технологического суверенитета финансового сектора.
Однако руководство кредитной организации опасается, что форсированный отказ от привычных международных инструментов приведет к снижению качества обслуживания частных лиц и корпоративных клиентов. В настоящий момент стороны ведут активные дискуссии, пытаясь найти баланс между необходимостью развития локальной инфраструктуры и сохранением доступности международных платежных сервисов для граждан и бизнеса.
Суть инициативы НСПК и мотивация регулятора
Идея НСПК заключается в том, чтобы максимально приблизить условия использования международных платежных систем к стандартам национальных карт. Основной рычаг воздействия здесь — межбанковская комиссия, или интерчейндж. Регулятор предлагает установить единые тарифные сетки, что фактически сделает экономическую модель обслуживания Visa и Mastercard менее привлекательной для банков по сравнению с отечественными решениями.
Цель таких изменений очевидна: создание условий, при которых рыночные механизмы сами вытеснят международные бренды. В условиях 2026 года, когда многие трансграничные процессы уже адаптированы к новым реалиям, НСПК стремится минимизировать зависимость от зарубежных операторов, которые все еще сохраняют присутствие в инфраструктуре российского рынка через процессинговые узлы. Сторонники этой идеи полагают, что полный переход на национальные стандарты позволит повысить безопасность транзакций и упростить управление денежными потоками внутри страны.
Позиция Сбербанка: риски для качества обслуживания
Сбербанк, как крупнейший участник рынка, аргументирует свою позицию защитой интересов миллионов пользователей. В финансовой организации подчеркивают, что текущая инфраструктура международных систем обладает уникальными технологическими возможностями, которые пока не в полной мере реализованы в отечественных аналогах. В частности, речь идет о глобальных протоколах безопасности, скорости обработки платежей в различных часовых поясах и доступности сервисов за пределами страны.
По мнению аналитиков банка, резкий переход может спровоцировать рост операционных издержек. Если комиссионная модель будет изменена принудительно, финансовые организации будут вынуждены искать способы компенсации выпадающих доходов. Это может привести к введению новых платных опций для держателей карт или урезанию бонусных программ, которые в настоящее время крайне популярны среди клиентов среднего и премиального сегментов.
Проблемы корпоративного сектора и международных расчетов
Особую тревогу у экспертов Сбербанка вызывает положение корпоративных клиентов. Бизнес, который ведет внешнеэкономическую деятельность, критически зависит от инструментов, позволяющих проводить расчеты в различных юрисдикциях. Карты Visa и Mastercard, несмотря на ограничения, продолжают играть роль связующего звена для многих компаний, работающих с зарубежными контрагентами.
Полное исчезновение этих систем из оборота, по мнению представителей банка, может усложнить процесс проведения платежей за товары и услуги, которые приобретаются за пределами страны. Это не только создаст барьеры для импорта, но и затруднит бизнес-поездки сотрудников, которые привыкли использовать корпоративные карты для оплаты командировочных расходов. В Сбербанке настаивают на том, что сохранение доступа к международным сетям — это вопрос поддержания конкурентоспособности отечественного бизнеса на мировой арене.
Масштаб технологической трансформации
Перевод 70% всех текущих безналичных транзакций на новые рельсы — это масштабная технологическая задача, требующая колоссальных ресурсов. В Сбербанке отмечают, что процесс миграции клиентов не может быть завершен в короткие сроки без ущерба для стабильности банковской системы. Потребуется модернизация программного обеспечения, обновление терминальной сети и адаптация алгоритмов антифрод-мониторинга.
Технически это означает необходимость внедрения новых стандартов передачи данных, которые должны быть совместимы с текущими протоколами. Даже при наличии квалифицированных кадров и развитых IT-мощностей, реализация подобного проекта потребует нескольких лет планомерной работы. Любая спешка в этом вопросе чревата сбоями в обработке платежей, что недопустимо для финансового сектора такого масштаба.
Поиск компромисса: текущая стадия переговоров
В настоящее время стороны обсуждают более мягкие сценарии развития событий. Вместо радикального вывода карт из оборота рассматриваются варианты постепенного снижения вознаграждения платежных систем, введение специальных тарифов для определенных категорий операций и разработка программ лояльности, которые будут стимулировать клиентов переходить на отечественные карты добровольно.
Такой подход, по мнению специалистов, позволит избежать потрясений и даст рынку время на адаптацию. Банкиры надеются, что регулятор прислушается к аргументам о необходимости сохранения гибкости. Компромисс может заключаться в создании гибридной модели, где национальные инструменты станут доминирующими по умолчанию, но при этом сохранится возможность использования международных карт для специфических нужд определенных групп клиентов.
Итог: что это значит для рядового пользователя
Конфликт между Сбербанком и НСПК демонстрирует, что вопрос платежной инфраструктуры перешел из плоскости чисто технической в область стратегического планирования. На текущий момент клиентам не стоит опасаться мгновенной блокировки или принудительного закрытия счетов с картами Visa и Mastercard. Банковская система ориентирована на сохранение стабильности, поэтому любые изменения будут внедряться поэтапно.
Основной вывод заключается в том, что рынок движется в сторону доминирования национальных систем, однако этот путь будет сопровождаться поиском баланса между технологической независимостью и комфортом потребителей. В ближайшие годы держателям карт, вероятно, предстоит увидеть обновление бонусных программ и появление новых сервисов, которые будут привязаны к локальным платежным стандартам. Властям и банкам предстоит найти решение, которое позволит развивать отечественную инфраструктуру без ущерба для удобства граждан и эффективности бизнес-процессов.