1. Факторы резкого роста ипотечного спроса
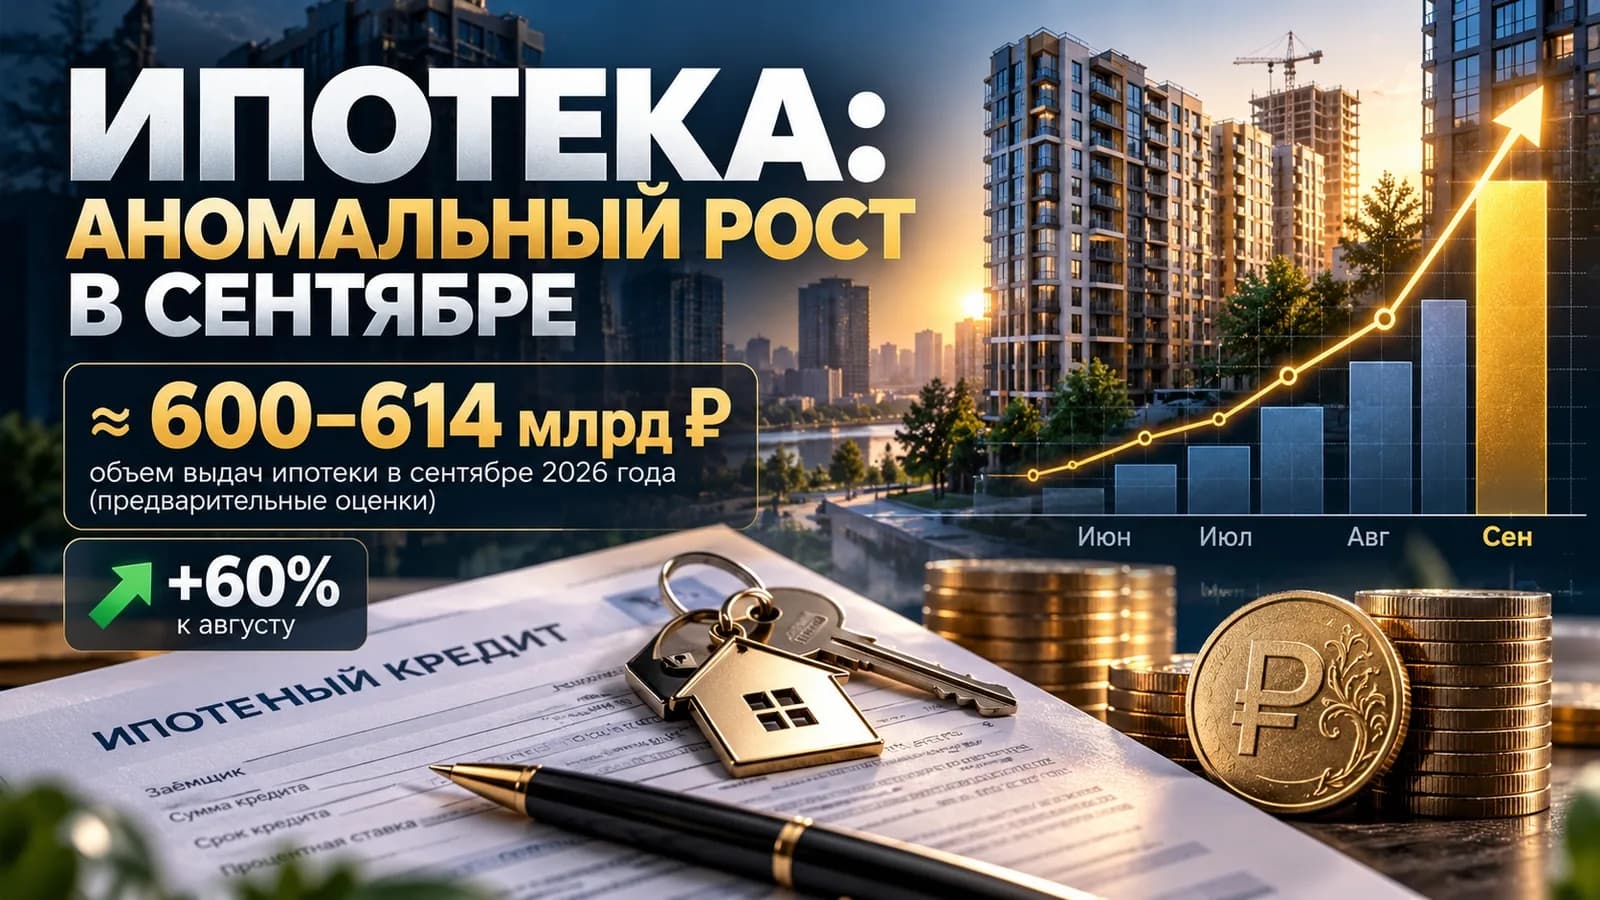
В сентябре 2026 года российский рынок недвижимости зафиксировал неожиданный всплеск активности, объем выдачи ипотечных кредитов увеличился на 50% по сравнению с предыдущим месяцем. Столь стремительная динамика стала следствием изменения рыночных ожиданий и приближающейся корректировки государственных программ поддержки. Потенциальные заемщики, следящие за новостным фоном, активизировались, стремясь зафиксировать условия по действующим льготным программам до того, как они будут пересмотрены регулятором.
Основным драйвером роста стала «Семейная ипотека», условия которой претерпели изменения с 1 октября 2026 года. Многие семьи, планировавшие покупку жилья в долгосрочной перспективе, предпочли ускорить принятие решения, чтобы не попасть под новые, более жесткие требования или лимиты. Аналитики отмечают, что подобный ажиотаж характерен для периодов перед вступлением в силу регуляторных изменений, когда рынок реагирует на неопределенность будущего ценообразования.
Кроме того, на показатели повлияла общая макроэкономическая ситуация, в которой стоимость квадратного метра продолжает демонстрировать устойчивость, а инфляционные ожидания подталкивают граждан к вложению сбережений в «бетон». Для многих россиян ипотечный кредит остается единственным инструментом приобретения собственного жилья, поэтому любые новости о возможном ограничении доступа к льготным ставкам вызывают мгновенную реакцию в виде увеличения количества заявок в банках.
2. Роль семейной ипотеки в структуре выдач
Программа семейной ипотеки на протяжении последних лет остается ключевым инструментом поддержки спроса на первичном рынке недвижимости. В сентябре 2026 года доля кредитов, выданных в рамках данной программы, существенно выросла, обеспечив основной объем прироста рынка. Банки фиксировали повышенный поток обращений, что привело к увеличению нагрузки на кредитные отделы и необходимости ускоренной обработки документов для соблюдения сроков до начала октября.
Важно понимать, что государственные программы льготного кредитования не только поддерживают семьи, но и позволяют девелоперам сохранять темпы строительства. Однако чрезмерный спрос, вызванный временными факторами, создает определенные риски для рынка, включая перегрев цен на новостройки. Эксперты подчеркивают, что сентябрьский скачок является скорее «вымыванием» спроса будущих периодов, нежели началом долгосрочного тренда на рост продаж.
Банковский сектор в этот период столкнулся с необходимостью оперативно адаптировать свои внутренние процессы под меняющиеся критерии программы. Финансовые организации старались максимально быстро провести сделки тех клиентов, кто уже получил одобрение, чтобы минимизировать риски отказа в выдаче кредита из-за смены регуляторных условий. Это привело к временному росту объемов выдач, которые статистически отразились в отчетах за сентябрь.
3. Влияние на рынок вторичной недвижимости
Хотя льготные программы в основном ориентированы на первичное жилье, сентябрьский рост ипотеки затронул и вторичный рынок. Многие граждане, продававшие свои старые квартиры, чтобы использовать вырученные средства в качестве первоначального взноса для покупки новой недвижимости, также стали участниками цепочек сделок. Таким образом, ажиотаж вокруг льготных программ спровоцировал косвенное оживление во всех сегментах жилой недвижимости.
Рыночная ипотека, которая в 2026 году сохраняется на достаточно высоком уровне из-за жесткой денежно-кредитной политики, в сентябре продолжала пользоваться спросом у тех, кто не подпадал под льготные категории. Тем не менее, именно субсидируемые программы стали локомотивом, обеспечившим 50-процентный прирост. Вторичный рынок в этих условиях вынужден подстраиваться под общие тренды: продавцы, видя интерес покупателей, часто удерживают цены на высоком уровне, что в сочетании с дорогими кредитами делает покупку «вторички» серьезным финансовым испытанием.
Специалисты по недвижимости отмечают, что в сентябре наблюдалось сокращение сроков экспозиции объектов. Квартиры, которые ранее могли продаваться по несколько месяцев, находили покупателей значительно быстрее. Это связано с тем, что часть заемщиков, не успевая оформить льготную ипотеку, переключались на доступные варианты на вторичном рынке, опасаясь дальнейшего роста ставок или ужесточения условий по всем видам кредитования.
4. Чего избегать при принятии решения об ипотеке
Главная ошибка, которую совершают заемщики в периоды ажиотажного спроса — это принятие импульсивных решений под влиянием страха упустить выгоду. Покупка квартиры «здесь и сейчас» только потому, что меняются условия программы, может привести к выбору неликвидного объекта или кредита, который станет непосильной нагрузкой для семейного бюджета. Прежде чем подписывать кредитный договор, необходимо детально просчитать все ежемесячные платежи и убедиться в наличии финансовой «подушки безопасности».
Также стоит избегать чрезмерной закредитованности. Часто в погоне за льготной ставкой заемщики берут максимально возможную сумму, забывая о том, что стоимость обслуживания квартиры, налоги и расходы на ремонт также требуют значительных средств. Важно оценивать свои доходы в долгосрочной перспективе, учитывая, что экономическая ситуация может меняться, и стабильность доходов не гарантирована на весь срок кредитования, который часто составляет 20-30 лет.
Еще одно заблуждение — уверенность в том, что недвижимость всегда будет расти в цене. Хотя исторически этот актив считается надежным, в периоды перегрева рынка возможна коррекция цен. Покупка жилья на пике стоимости с использованием кредитных средств может обернуться ситуацией, когда сумма долга перед банком превысит рыночную стоимость самой квартиры. Внимательно анализируйте локацию, качество строительства и инфраструктуру района, а не только доступность ипотечной программы.
Итог
Сентябрьский рост ипотечного рынка на 50% является закономерной реакцией на изменение условий льготных программ. Для потребителя текущая ситуация — это повод не для паники, а для холодного анализа своих возможностей. При планировании покупки жилья в 2026 году следует ориентироваться не на временные льготы, а на долгосрочную платежеспособность и реальную рыночную стоимость недвижимости. В условиях нестабильности важно сохранять финансовую дисциплину и не поддаваться коллективному ажиотажу, который часто бывает временным явлением.