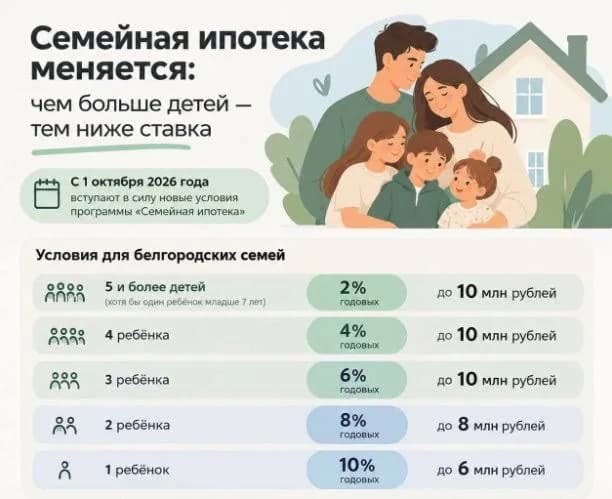
Министерство финансов Российской Федерации официально утвердило пересмотренные правила реализации государственной программы «Семейная ипотека». Данные изменения вступают в силу с 1 октября 2026 года и направлены на повышение адресности льготного кредитования при сохранении устойчивости банковского сектора.
Для граждан, планирующих покупку жилья, эти корректировки означают переход к новой системе формирования процентных ставок. Теперь условия кредитования будут зависеть от ряда параметров, включая социально-экономический статус заемщиков и характеристики приобретаемого объекта недвижимости.
1. Новая шкала процентных ставок
Ключевым нововведением программы стала дифференциация процентных ставок, которые отныне варьируются в диапазоне от 2% до 12% годовых. Ранее программа опиралась на более фиксированные показатели, однако в текущих экономических условиях регулятор счел необходимым применить более гибкий подход к ценообразованию льготных кредитов.
Минимальная ставка в 2% доступна для наиболее уязвимых категорий заемщиков и семей с несколькими детьми, проживающих в регионах, которые нуждаются в дополнительной поддержке жилищного строительства. Максимальный порог в 12% применяется в тех случаях, когда параметры сделки выходят за рамки базовых требований программы, но все еще соответствуют критериям льготного участия. Такой подход позволяет государству балансировать между поддержкой спроса на недвижимость и предотвращением перегрева рынка.
2. Критерии участия и требования к заемщикам
Обновленные правила уточняют требования к семьям, имеющим право на получение льготной ипотеки. В 2026 году акцент сделан на поддержке семей с несовершеннолетними детьми, а также на стимулировании рождаемости в регионах с низкой плотностью населения. Важным условием остается наличие гражданства Российской Федерации у всех участников сделки.
Помимо демографических критериев, банки будут уделять повышенное внимание платежеспособности заемщиков. В рамках актуализации программы ужесточаются требования к проверке уровня долговой нагрузки (ПДН) потенциальных клиентов. Это означает, что даже при соответствии формальным требованиям программы, банк может отказать в выдаче кредита, если совокупный объем всех долговых обязательств семьи превышает установленные нормативы, что является общероссийской практикой для снижения рисков невозврата средств.
3. Требования к объектам недвижимости
Изменения затрагивают и перечень объектов, которые можно приобрести с использованием льготного финансирования. Основной акцент по-прежнему делается на первичном рынке недвижимости: это договоры участия в долевом строительстве (ДДУ) и покупка жилья у застройщиков по договорам купли-продажи в новых домах.
Вместе с тем, программа 2026 года вводит дополнительные ограничения на площадь приобретаемых квартир в крупных мегаполисах. В городах-миллионниках устанавливаются лимиты на максимальную площадь жилья, подпадающего под льготное кредитование. Такие меры призваны исключить возможность использования государственных субсидий для покупки элитной недвижимости, сосредоточив ресурсы на обеспечении граждан доступным и качественным жильем стандартного класса.
4. Процедура оформления и сроки
С 1 октября 2026 года все заявки на получение «Семейной ипотеки» будут рассматриваться кредитными организациями исключительно по новым регламентам. Заемщикам, которые уже находятся в процессе сбора документов, рекомендуется уточнить у своего кредитного менеджера, попадает ли их сделка под переходные положения, так как условия могут отличаться в зависимости от даты подписания кредитного договора.
Процесс подачи документов остается преимущественно цифровым. Банки продолжат интегрировать свои системы с государственными сервисами для автоматической проверки данных о составе семьи и доходах. Это существенно сокращает время ожидания решения по заявке, однако требует от граждан максимальной актуальности данных в их личных кабинетах на государственных порталах.
Чего избегать при оформлении кредита
Главная ошибка многих заемщиков — попытка ориентироваться на рекламные предложения банков, указывающих лишь минимальную ставку в 2%. Помните, что итоговый процент определяется индивидуально на основе анализа финансового профиля семьи и выбранного объекта недвижимости. Не следует рассчитывать на льготные условия, если вы не соответствуете критериям по возрасту детей или если приобретаемый объект не проходит по новым техническим стандартам Минфина.
Также стоит избегать чрезмерной кредитной нагрузки. Даже при наличии льготной ставки, ежемесячный платеж не должен превышать 40-50% от совокупного дохода семьи. Ошибочным является мнение, что «государство всегда поможет»: в случае возникновения просрочек льготная ставка может быть пересмотрена или аннулирована, что приведет к резкому увеличению финансового бремени. Всегда внимательно читайте кредитный договор перед его подписанием, обращая внимание на пункты, касающиеся изменения ставки в случае отсутствия страхования жизни или иного имущества.
Итог
Реформа Семейной ипотеки в 2026 году знаменует переход к более осознанному и адресному распределению бюджетных средств. Для потенциальных заемщиков это означает необходимость более тщательного финансового планирования и внимательного изучения обновленных условий кредитования. Основная рекомендация — перед подачей заявки провести предварительный расчет платежей с учетом всей линейки ставок, а также убедиться, что выбранный объект недвижимости соответствует всем актуальным требованиям программы, чтобы избежать отказа на финальных этапах сделки.