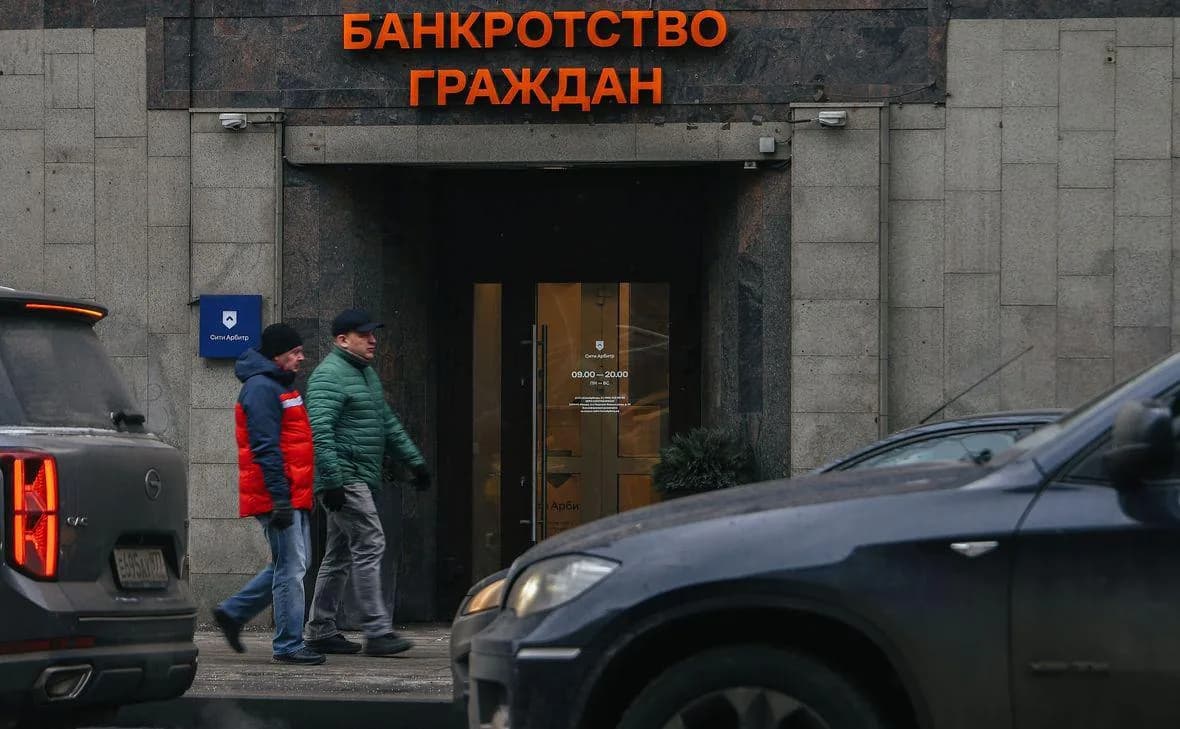
В 2026 году российская экономика столкнулась с необычным для последних лет явлением: статистика по несостоятельности граждан и компаний впервые показала устойчивую отрицательную динамику. Согласно данным Федресурса, многолетний тренд на ежегодный рост количества банкротных процедур сменился последовательным снижением, которое отчетливо прослеживается на протяжении каждого квартала текущего года. Эта тенденция свидетельствует о качественных изменениях в финансовом поведении субъектов рынка и адаптации к актуальным экономическим реалиям.
1. Исторический контекст и смена многолетнего тренда
Институт банкротства в его современном виде прошел долгий путь становления, и на протяжении многих лет мы наблюдали неуклонный рост числа обращений в арбитражные суды. Это было обусловлено как упрощением законодательных процедур, так и повышением юридической грамотности населения, которое стало активнее использовать правовые механизмы для избавления от долгового бремени. До 2026 года каждый отчетный период демонстрировал прирост, что заставляло аналитиков делать прогнозы о дальнейшем расширении рынка банкротных услуг.
Однако текущий год стал переломным моментом. Данные за третий квартал 2026 года окончательно подтвердили, что рост сменился падением. Аналитики отмечают, что это не разовое колебание, а сформировавшийся тренд, который отражает стабилизацию долговой нагрузки в ключевых секторах. Важно понимать, что этот показатель является индикатором общего состояния платежной дисциплины, и его снижение говорит о том, что участники рынка стали эффективнее справляться со своими обязательствами без привлечения судебных механизмов.
2. Почему снижается число процедур: основные факторы
Одной из ключевых причин снижения активности в сфере банкротств является изменение кредитной политики банковских организаций. К 2026 году финансовые институты пересмотрели подходы к оценке рисков, ужесточив требования к заемщикам. Это привело к более взвешенному распределению кредитных ресурсов: займы теперь чаще выдаются тем клиентам, которые имеют подтвержденную финансовую устойчивость. Таким образом, на входе в кредитные отношения отсеиваются потенциально проблемные заемщики, что снижает вероятность дефолта в будущем.
Кроме того, значительную роль сыграло совершенствование инструментов внесудебного урегулирования споров. Внедрение цифровых сервисов и развитие медиативных практик позволяют должникам и кредиторам находить компромиссные решения до того, как дело дойдет до подачи заявления в суд. Реструктуризация задолженности, кредитные каникулы и индивидуальные графики выплат стали более доступными и понятными инструментами, что существенно разгрузило арбитражную систему.
3. Влияние макроэкономической стабильности
Стабилизация уровня инфляции и корректировка ключевой ставки в 2026 году создали предсказуемую среду для ведения бизнеса. Когда предприниматели и частные лица понимают горизонт планирования своих доходов и расходов, они склонны более ответственно подходить к управлению бюджетом. Снижение числа банкротств среди юридических лиц также объясняется тем, что многие компании прошли этап адаптации к изменениям в цепочках поставок и логистике, которые требовали серьезных вложений в предыдущие годы.
Дополнительным фактором стала оптимизация долговой нагрузки. В предыдущие годы многие домохозяйства и компании использовали заемные средства для замещения выпадающих доходов, однако к 2026 году этот эффект исчерпал себя. Сейчас наблюдается этап делевериджа — активного погашения старых долгов при ограниченном привлечении новых, что естественным образом снижает количество критических ситуаций, требующих признания финансовой несостоятельности.
4. На что обратить внимание: типичные ошибки при оценке ситуации
Читателям важно понимать, что снижение количества банкротств не всегда означает улучшение благосостояния каждого отдельного гражданина. Одной из главных ошибок является интерпретация этой статистики как сигнала к немедленному переходу к агрессивным стратегиям заимствования. То, что общее число процедур падает, лишь указывает на то, что система стала более жесткой и избирательной: получить кредит стало сложнее, а право на ошибку — дороже.
Также следует избегать упрощенного восприятия процесса банкротства как «легкого способа списать долги». Многие до сих пор полагаются на рекламу, обещающую быстрое избавление от всех финансовых обязательств без последствий. В 2026 году законодательство и правоприменительная практика стали более внимательны к недобросовестным действиям должников. Попытки использовать процедуру банкротства для сокрытия активов или ухода от исполнения обязательств наказываются строже, а последствия для кредитной истории остаются серьезным препятствием для доступа к финансовым услугам на долгие годы.
Итог
Статистика Федресурса за 2026 год свидетельствует о периоде оздоровления российской финансовой системы. Снижение числа банкротств — это результат более ответственного кредитования, развития инструментов реструктуризации и стабилизации экономических процессов. Тем не менее, это не повод для расслабления: текущие условия требуют от граждан и бизнеса еще большей дисциплины в управлении финансами. Рекомендуется сосредоточиться на создании «подушки безопасности» и избегать избыточного использования заемных средств, так как доступ к кредитным ресурсам становится все более избирательным и основанным на строгих критериях оценки платежеспособности.