
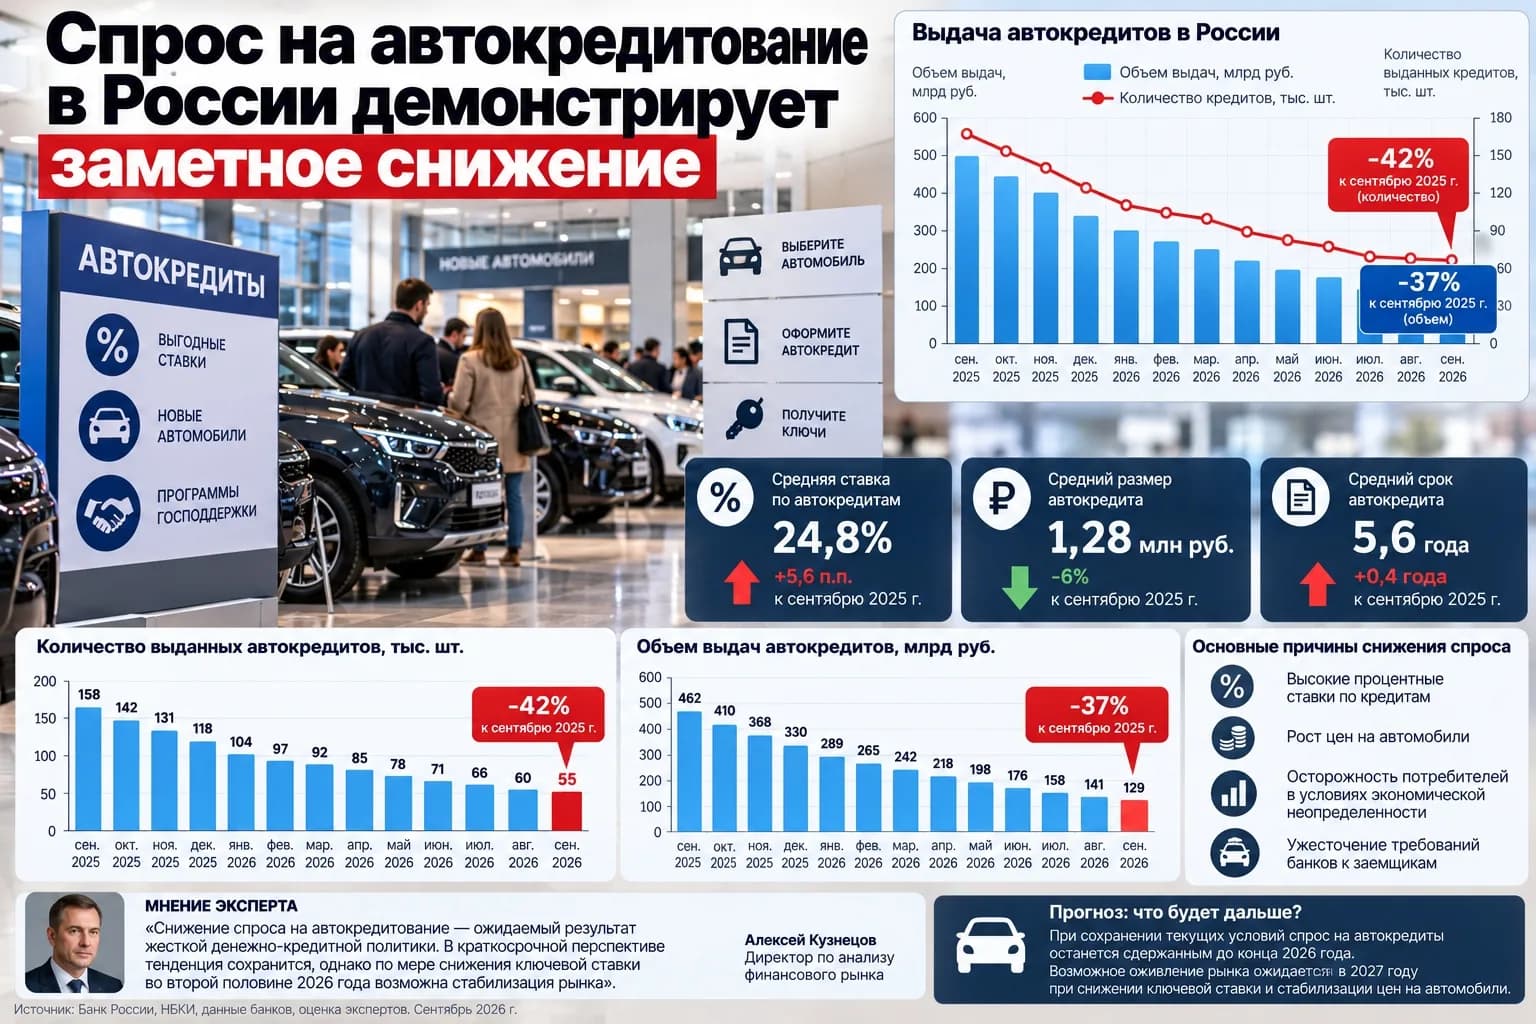
Российский рынок автомобильного кредитования вошел в фазу выраженной коррекции, демонстрируя заметное снижение активности потребителей. По данным аналитических сводок за сентябрь 2026 года, количество оформленных кредитов на покупку транспортных средств сократилось на 13,3% по сравнению с аналогичным периодом прошлого года, что сигнализирует о существенных изменениях в структуре спроса и предложения.
1. Текущая динамика рынка автокредитования
Статистические показатели сентября 2026 года наглядно иллюстрируют охлаждение интереса граждан к заемным средствам для приобретения личного транспорта. Снижение объема выдачи кредитов на 13,3% в годовом выражении является значимым индикатором, который учитывают как финансовые организации, так и дилерские центры. В течение последних нескольких месяцев наблюдалось постепенное насыщение спроса, однако сентябрьские цифры стали наиболее четким отражением новой реальности, где покупатели более сдержанно подходят к крупным финансовым обязательствам.
Эксперты связывают данную динамику с совокупностью макроэкономических факторов, среди которых ключевую роль играет стоимость обслуживания долга. Повышение процентных ставок делает ежемесячные платежи менее комфортными для среднестатистического домохозяйства, что вынуждает многих либо откладывать покупку до лучших времен, либо переориентироваться на вторичный рынок, где средний чек значительно ниже. Кроме того, ужесточение политики банков в отношении оценки рисков заемщиков привело к тому, что процент одобрения заявок стал более консервативным, что автоматически сузило воронку продаж.
2. Влияние стоимости заемных средств на поведение покупателей
Основным триггером изменений на рынке выступает высокая стоимость заемного капитала. Когда ключевая ставка находится на повышенных уровнях, банки вынуждены транслировать эти издержки в конечную стоимость продукта для потребителя. В результате полная стоимость кредита становится для многих граждан заградительной. Покупатели, которые ранее рассматривали возможность приобретения автомобиля в кредит как удобный инструмент планирования бюджета, сегодня сталкиваются с необходимостью делать гораздо более крупные первоначальные взносы или выбирать модели более низкого ценового сегмента.
Помимо высокой стоимости самого займа, нельзя игнорировать рост цен на сами автомобили, который продолжается в течение года. Сочетание дорогих кредитов и подорожавших транспортных средств создает серьезный барьер для входа на рынок. Многие потребители предпочитают использовать имеющиеся накопления для обслуживания текущих нужд, нежели брать на себя долгосрочные обязательства с высокими переплатами. Это приводит к тому, что жизненный цикл владения автомобилем увеличивается: автовладельцы стараются дольше эксплуатировать имеющиеся машины, откладывая момент их замены на неопределенный срок.
3. Изменение стратегии банков и кредитных организаций
В ответ на снижение спроса финансовые институты вынуждены адаптировать свои продуктовые линейки. Если раньше акцент делался на максимальном охвате аудитории через упрощенные программы кредитования, то сейчас банки фокусируются на качестве кредитного портфеля. Это выражается в более тщательном скоринге заемщиков, проверке их долговой нагрузки и анализе стабильности доходов. Для тех, кто все же решается на покупку, условия становятся более персонализированными, однако это касается преимущественно клиентов с идеальной кредитной историей.
Параллельно с этим, банки активно развивают партнерские программы с автопроизводителями, предлагая субсидированные ставки. Однако эффективность таких мер ограничена, так как они зачастую требуют от покупателя выбора конкретных моделей или брендов, которые могут не отвечать всем его запросам. В условиях неопределенности кредитные организации также стремятся минимизировать свои риски, увеличивая требования к страхованию залогового имущества, что в свою очередь увеличивает общие затраты клиента на сделку, дополнительно охлаждая рыночный энтузиазм.
4. Перспективы развития рынка в ближайшие месяцы
Прогнозы относительно восстановления темпов роста автокредитования остаются сдержанными. Большинство аналитиков сходятся во мнении, что до конца 2026 года рынок будет находиться в состоянии стагнации или умеренного снижения. Факторы, сдерживающие активность покупателей, носят фундаментальный характер и не могут быть устранены в краткосрочной перспективе без значимых изменений в денежно-кредитной политике. Тем не менее, рынок может ожидать сезонные всплески активности, связанные с акциями дилеров в конце года, когда компании стремятся выполнить годовые планы продаж.
Также стоит учитывать фактор насыщения. После периода бурного роста, который наблюдался в предыдущие годы, значительная часть платежеспособного спроса была удовлетворена. Те, кто планировал покупку автомобиля, уже совершили ее, а оставшаяся часть потенциальных клиентов занимает выжидательную позицию. Вероятно, в ближайшие кварталы мы увидим перераспределение спроса в сторону сегмента автомобилей с пробегом, где ценовое давление ощущается не столь остро, что может стать точкой роста для специализированных площадок и кредитных программ, ориентированных на подержанную технику.
На что обратить внимание
При планировании покупки автомобиля в текущих условиях важно избегать распространенных ошибок, связанных с недооценкой долговой нагрузки. Главная ловушка — соблазн оформить кредит с минимальным первоначальным взносом и длительным сроком погашения. Хотя это снижает ежемесячный платеж, общая переплата по такому займу может достигать критических значений. Покупателям следует внимательно изучать полную стоимость кредита (ПСК), а не только размер ежемесячного взноса, и заранее просчитывать сценарии на случай изменения личного финансового положения.
Еще одна ошибка — игнорирование скрытых расходов. Помимо процентов по кредиту, владение автомобилем включает затраты на обязательное страхование КАСКО, которое при кредитной сделке часто становится обязательным условием, а также расходы на сервисное обслуживание, налоги и топливо. Перед подписанием договора необходимо составить подробный бюджет, включающий все эти статьи, чтобы понять, насколько комфортным будет владение автомобилем в ближайшие 3–5 лет. Не стоит поддаваться импульсивному желанию совершить покупку под влиянием маркетинговых акций, если это требует использования кредитных средств, которые превышают 30-40% от общего дохода семьи.
Итог
Снижение объемов выдачи автокредитов на 13,3% является закономерным ответом рынка на текущие экономические реалии и стоимость заемных ресурсов. Для потребителей это время требует повышенной осторожности и тщательного финансового планирования. В ближайшей перспективе наиболее разумной стратегией станет отказ от спешных покупок в кредит при отсутствии критической необходимости, а также мониторинг предложений по автомобилям с пробегом, которые могут стать более доступной альтернативой новому транспорту в текущих условиях.


