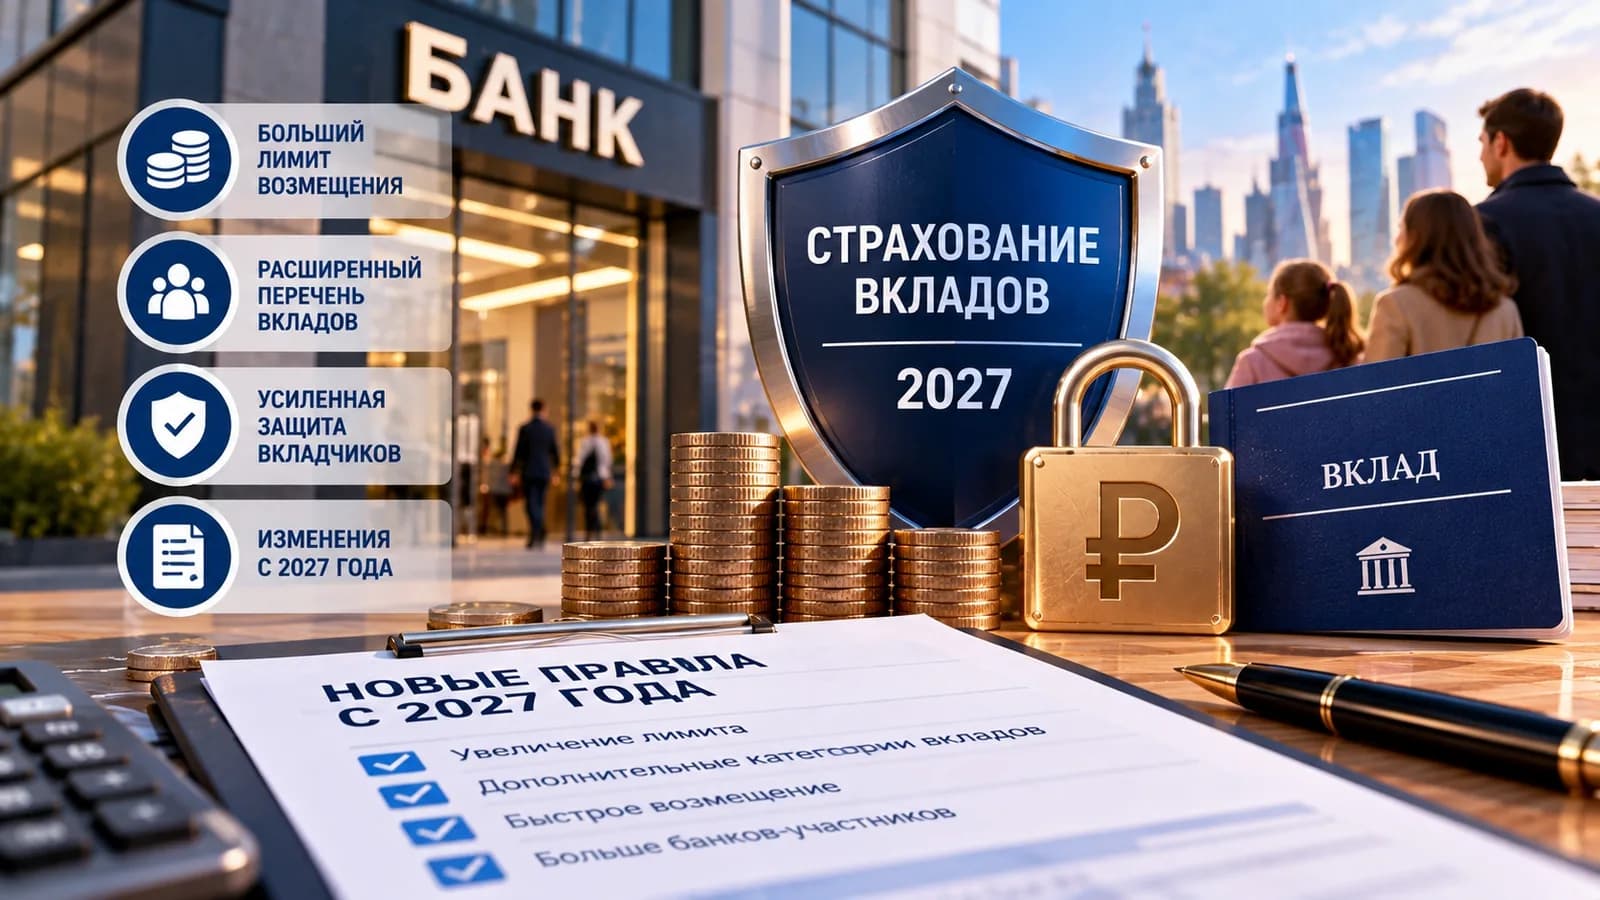
С 1 января 2027 года российская система гарантирования вкладов претерпит существенные изменения, направленные на усиление финансовой защиты граждан. Министерство финансов Российской Федерации анонсировало расширение перечня финансовых инструментов, подпадающих под действие государственной программы страхования, что позволит повысить уровень доверия к банковским и инвестиционным продуктам.
1. Новые горизонты защиты: что именно страхуется
Согласно актуальным планам профильного ведомства, с 2027 года под государственные гарантии попадут три дополнительных вида сбережений, которые ранее находились вне зоны действия системы страхования вкладов (ССВ). Это решение обусловлено необходимостью адаптации законодательной базы к современным реалиям финансового рынка, где граждане все чаще используют альтернативные инструменты для сохранения капитала помимо стандартных депозитных счетов.
Основной целью нововведения является создание единого стандарта безопасности для различных типов финансовых продуктов. Включение новых категорий в систему гарантирования позволит вкладчикам и инвесторам чувствовать себя более уверенно при долгосрочном планировании личного бюджета. В условиях волатильности рынков и появления новых цифровых финансовых активов такой шаг выглядит логичным продолжением политики государства по защите прав потребителей финансовых услуг.
2. Механизмы реализации и лимиты ответственности
Реализация программы страхования новых видов активов будет осуществляться через уже существующий механизм Агентства по страхованию вкладов (АСВ). В 2026 году регуляторы проводят активную подготовительную работу по технической интеграции новых продуктов в общую базу данных, чтобы к началу 2027 года система работала бесперебойно. Важно понимать, что страхование будет распространяться на определенные суммы, аналогично тому, как сегодня защищены стандартные банковские вклады.
На текущий момент обсуждаются предельные объемы возмещения для каждой категории, однако общая логика остается неизменной: государство гарантирует возврат средств в рамках установленного лимита при наступлении страхового случая. В случае отзыва лицензии у финансовой организации, управляющей данными активами, вкладчики смогут претендовать на компенсацию из фонда, формируемого за счет отчислений самих финансовых институтов. Это создает дополнительные стимулы для участников рынка соблюдать требования регулятора и поддерживать высокий уровень ликвидности.
3. Влияние на рынок финансовых услуг
Эксперты отмечают, что расширение системы страхования окажет позитивное влияние на конкуренцию внутри банковского сектора. Когда несколько типов финансовых продуктов становятся одинаково защищенными со стороны государства, потребитель делает выбор, опираясь исключительно на доходность и удобство сервиса, а не на страх потери капитала. Это может привести к появлению более привлекательных предложений для частных инвесторов.
Для самих банков и инвестиционных компаний введение новых правил означает необходимость пересмотра внутренних регламентов отчетности. Им потребуется предоставлять в АСВ более детализированные данные о привлекаемых средствах, что повысит прозрачность операций. Несмотря на дополнительные операционные расходы, в долгосрочной перспективе это укрепит стабильность всей финансовой системы страны, минимизируя риски возникновения панических настроений среди населения в периоды рыночной нестабильности.
4. На что обратить внимание: типичные заблуждения
Одной из главных ошибок читателей является предположение, что страхование распространяется абсолютно на все финансовые инструменты, включая высокорисковые активы, такие как акции или производные финансовые инструменты. Важно четко разделять гарантированные государством сбережения и инвестиции на фондовом рынке, где риск потери части капитала является неотъемлемой частью процесса. Страхование защищает именно от банкротства финансового посредника, а не от падения рыночной стоимости активов.
Также многие ошибочно полагают, что страховка автоматически покрывает суммы, превышающие установленный лимит возмещения. На практике, если размер ваших сбережений в одной организации превышает законодательно установленный порог, остаток средств придется возвращать через процедуру банкротства в рамках очереди кредиторов. Рекомендуется диверсифицировать свои накопления, распределяя их между несколькими организациями, если общая сумма превышает лимиты страхового покрытия, чтобы максимально обезопасить свои активы.
Итог
Расширение системы страхования вкладов с 2027 года — это важный шаг к повышению финансовой грамотности и защищенности населения. Гражданам следует внимательно изучить обновленные условия работы Агентства по страхованию вкладов ближе к началу действия программы, чтобы правильно оценить свои риски. Основная рекомендация остается неизменной: всегда проверяйте наличие финансовой организации в реестре участников системы страхования вкладов перед размещением средств, а также следите за официальными разъяснениями Министерства финансов и Банка России по мере вступления новых норм в силу.