
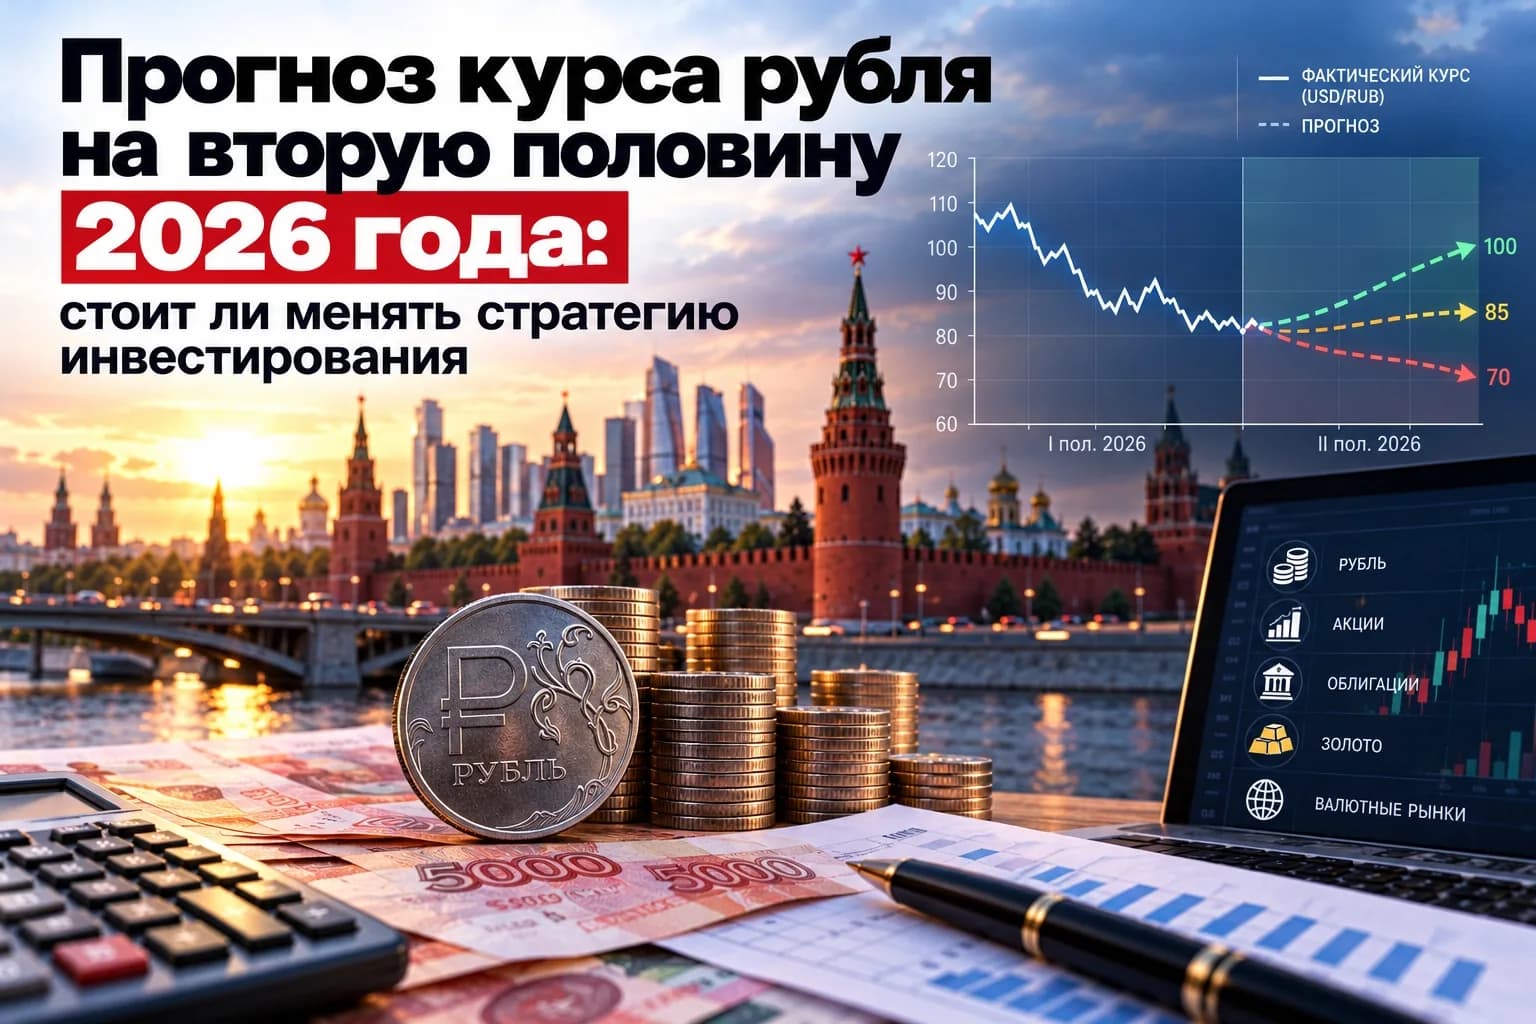
В текущем 2026 году вопрос сохранения покупательной способности накоплений вновь становится центральным для частных инвесторов. Несмотря на ожидаемое экспертами умеренное ослабление рубля, доходность инструментов в национальной валюте остается на исторически высоких уровнях, что меняет привычные подходы к управлению личными финансами.
1. Текущая динамика курса рубля и ожидания до конца 2026 года
Ситуация на валютном рынке в 2026 году характеризуется высокой волатильностью, обусловленной изменением структуры экспортно-импортных потоков и жесткой денежно-кредитной политикой регулятора. Согласно прогнозам аналитиков, в частности директора по инвестициям УК «Первая» Андрея Русецкого, к концу года возможно ослабление курса национальной валюты до отметки 90 рублей за доллар США. Данный сценарий не является катастрофическим, а скорее отражает естественную адаптацию экономики к новым условиям торгового баланса.
Важно понимать, что курс рубля в текущем периоде перестал быть единственным индикатором здоровья экономики. В условиях ограничения движения капитала и изменения механизмов трансграничных платежей, влияние внешних факторов на котировки стало более опосредованным. Инвесторам следует учитывать не только номинальное значение курса, но и инфляционные ожидания, которые оказывают прямое давление на реальную доходность любых активов, номинированных в рублях.
2. Почему рублевые инструменты остаются приоритетными
Основным драйвером инвестиционного рынка в 2026 году выступает высокая ключевая ставка, которая делает классические инструменты сбережения крайне привлекательными. Депозиты, накопительные счета и облигации федерального займа (ОФЗ) предлагают доходность, которая значительно перекрывает темпы инфляции, создавая реальный положительный доход для вкладчика. В этой связи попытки «поймать» курсовую разницу через покупку иностранной валюты часто оказываются менее эффективными, чем простое размещение средств на срочных вкладах.
Если рассматривать доходность валютных активов, то за вычетом инфляции доллара и евро, а также с учетом сложностей с их использованием внутри страны, их эффективность существенно снижается. В то же время рублевые инструменты обладают высокой ликвидностью и минимальными транзакционными издержками. Для большинства розничных инвесторов накопление в рублях на депозитах с капитализацией процентов становится более предсказуемым и безопасным способом сохранения капитала на горизонте до конца года.
3. Роль облигаций в портфеле инвестора
Корпоративные и государственные облигации в 2026 году занимают центральное место в стратегиях консервативного инвестирования. Инвесторы, которые ориентируются на долгосрочный результат, предпочитают фиксировать текущую высокую доходность через покупку облигаций с постоянным купоном. Это позволяет обезопасить себя от возможного снижения ставок в будущем и обеспечить стабильный денежный поток, который можно реинвестировать для достижения эффекта сложного процента.
При выборе облигаций эксперты советуют обращать внимание на кредитный рейтинг эмитентов. В периоды экономической трансформации важно отдавать предпочтение компаниям из первого эшелона, чья долговая нагрузка сбалансирована, а бизнес-модель демонстрирует устойчивость к внешним шокам. Использование облигационного займа вместо валютного депозита позволяет не только получить доход, превышающий уровень инфляции, но и гибко управлять сроками инвестирования, подбирая бумаги под конкретные финансовые цели.
4. Чего избегать при принятии инвестиционных решений
Типичной ошибкой многих частных инвесторов в 2026 году является попытка спекулятивной игры на курсовой разнице в моменты кратковременных скачков валюты. Подобные действия часто приводят к покупке актива на локальных максимумах, после чего следует коррекция, и инвестор фиксирует убыток. Валюта в текущих реалиях должна рассматриваться исключительно как инструмент диверсификации, а не как способ быстрого обогащения через краткосрочные спекуляции.
Также стоит избегать чрезмерного усложнения портфеля экзотическими инструментами или активами, которые трудно реализовать в текущих условиях. Многие частные лица ошибочно полагают, что наличие валютных счетов в иностранных юрисдикциях гарантирует сохранность средств, однако это несет дополнительные риски блокировок или комплаенс-проверок. Необходимо фокусироваться на тех инструментах, которые находятся в правовом поле страны и позволяют инвестору сохранять полный контроль над своими активами без посредников, чьи действия могут быть ограничены внешними санкциями.
Итог
Подводя итог, можно сказать, что в 2026 году стратегия «сбережения в рублях» подкреплена фундаментальными экономическими факторами. Несмотря на возможные колебания курса до 90 рублей за доллар, доходность рублевых инструментов — депозитов и облигаций — остается наиболее надежным способом защиты капитала от инфляции. Инвесторам рекомендуется сосредоточиться на инструментах с фиксированной доходностью, избегать эмоциональных покупок валюты на пиках и придерживаться долгосрочного финансового планирования, которое минимизирует риски, связанные с рыночной волатильностью.


