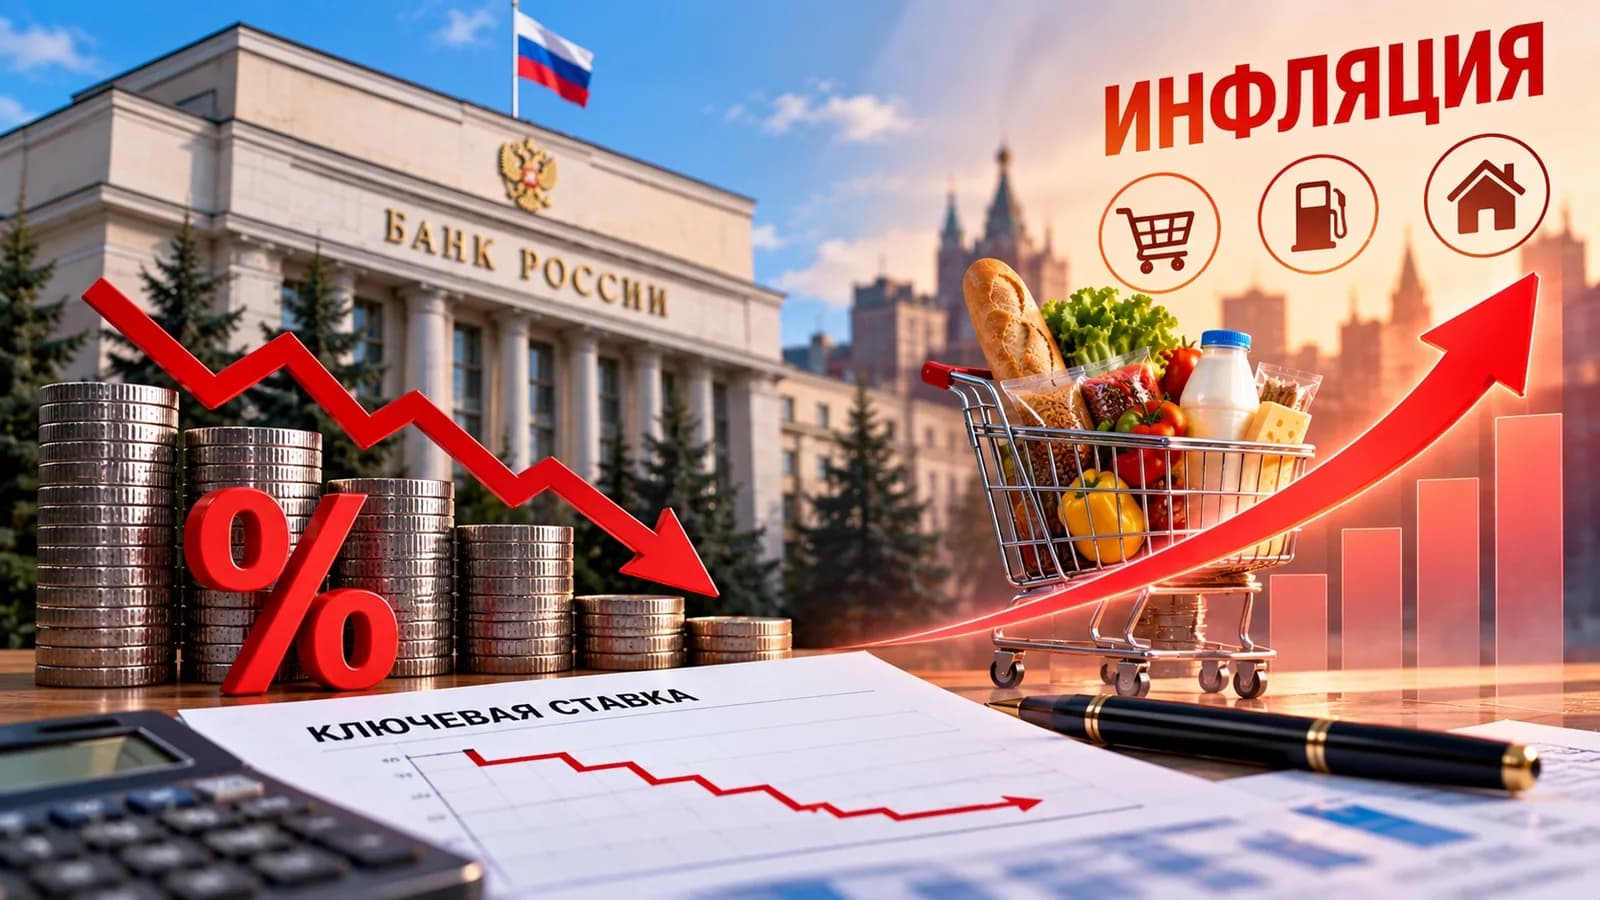
Вопрос об уровне ключевой ставки остается центральным в дискуссиях об экономическом будущем страны в 2026 году. Регулятор подчеркивает, что попытка искусственно стимулировать экономику через резкое удешевление кредитов без соответствующего роста предложения товаров неизбежно приведет к витку инфляции, который затронет все секторы потребительского рынка.
1. Механизм влияния ставки на спрос и предложение
Ключевая ставка является основным инструментом, с помощью которого Центральный банк регулирует баланс между спросом и предложением денег в экономике. Когда ставка высока, стоимость заемных средств для бизнеса и населения растет, что естественным образом охлаждает потребительскую активность и инвестиционные планы. Это позволяет сдерживать инфляцию, так как денежная масса не растет опережающими темпами по сравнению с количеством производимых товаров и услуг.
В условиях 2026 года производственные мощности многих предприятий загружены практически полностью. Это означает, что даже при доступных кредитах компании не смогут мгновенно увеличить выпуск продукции. Если в такой ситуации резко снизить ставку, на рынок хлынет поток дешевых денег. Население и бизнес, получив доступ к дешевым кредитным ресурсам, начнут активно увеличивать расходы, однако физический объем товаров на полках магазинов останется прежним.
Дисбаланс между растущим спросом и ограниченным предложением создает идеальные условия для роста цен. Продавцы, видя, что покупатели готовы платить больше при дефиците товаров, будут индексировать ценники в сторону повышения. Таким образом, вместо ожидаемого экономического бума страна рискует получить лишь ускорение инфляционных процессов, обесценивающих доходы граждан.
2. Почему простое «печатание» денег не работает
Существует распространенное заблуждение, что доступные кредиты являются универсальным лекарством от стагнации. Однако опыт показывает, что финансовое стимулирование эффективно только тогда, когда экономика обладает свободными ресурсами — недогруженными заводами, избытком рабочей силы или доступными технологическими мощностями. В текущих реалиях 2026 года большинство отраслей сталкиваются с кадровым дефицитом и ограничениями в цепочках поставок.
Когда кредиты становятся слишком дешевыми, компании начинают конкурировать за ограниченные ресурсы: сырье, электроэнергию и квалифицированный персонал. Рост затрат на эти ресурсы неминуемо закладывается в конечную стоимость продукции. Вместо того чтобы инвестировать в долгосрочное развитие и повышение производительности труда, предприятия могут направить дешевые деньги на покрытие текущих издержек или выплату премий, что лишь разгоняет инфляционную спираль.
Кроме того, банковский сектор при низких ставках сталкивается с проблемой обесценивания депозитов. Если доходность по вкладам становится ниже темпов роста цен, население начинает массово забирать деньги из банков, направляя их на покупку товаров длительного пользования или недвижимости. Это создает еще больший ажиотажный спрос, который дополнительно давит на цены, лишая банковскую систему ликвидности для долгосрочного кредитования реального сектора.
3. Роль производственного потенциала
Для устойчивого снижения ключевой ставки без ущерба для экономики необходимо, чтобы предложение товаров и услуг росло быстрее, чем денежная масса. Это требует структурных изменений: автоматизации производства, внедрения новых технологий, подготовки кадров и расширения логистических коридоров. Такие процессы требуют времени и инвестиций, которые не всегда могут быть профинансированы за счет только лишь дешевых кредитов.
Регулятор акцентирует внимание на том, что экономический рост должен быть обеспечен реальной эффективностью, а не финансовым пузырем. Если предприятия не могут нарастить выпуск продукции из-за технологических ограничений, никакое количество денег в экономике не решит проблему нехватки товаров. В этой связи сдержанная денежно-кредитная политика выполняет роль «защитного барьера», предотвращающего хаотичный рост цен в период адаптации экономики к новым вызовам.
Важно понимать, что в периоды высокой инфляции бизнес вынужден закладывать в цены риски, связанные с нестабильностью курса валют и стоимостью комплектующих. Снижение ставки при сохраняющихся высоких инфляционных ожиданиях не решит проблему этих рисков, а только усугубит их, так как производители будут ожидать еще более резкого скачка затрат в ближайшем будущем.
4. Чего избегать: типичные ошибки восприятия
Главная ошибка многих участников рынка — ожидание того, что низкая ставка автоматически сделает жизнь комфортнее. Читателям стоит избегать иллюзии, что дешевая ипотека или потребительский кредит принесут выгоду в условиях высокой инфляции. Если цены на товары и услуги растут быстрее, чем доходы, то даже минимальная ставка по кредиту может оказаться невыгодной из-за общего роста стоимости жизни.
Также стоит опасаться стратегий, основанных на «покупке всего подряд» в ожидании дальнейшего подорожания. Подобное поведение лишь поддерживает ажиотажный спрос, который дает производителям сигнал к дальнейшему повышению цен. Инвестиции в условиях высокой инфляции требуют осторожности: вложения в товары, которые быстро теряют потребительские свойства, часто оказываются убыточными по сравнению с сохранением капитала в инструментах, привязанных к рыночным ставкам.
Не следует верить обещаниям, что резкое изменение политики регулятора приведет к мгновенному улучшению качества жизни. Экономика — это инерционная система, и любые радикальные меры требуют периода адаптации. Попытки «простых решений» в макроэкономике почти всегда заканчиваются перекосами, которые впоследствии приходится исправлять еще более жесткими методами.
Итог
Стабильность цен является фундаментом для планирования жизни как для граждан, так и для предпринимателей. Резкое снижение ключевой ставки в текущих условиях 2026 года привело бы к кратковременному всплеску потребления, за которым неизбежно последовала бы потеря покупательной способности денег. Правильным подходом остается постепенная нормализация ставки по мере того, как экономика будет наращивать реальные производственные возможности, обеспечивая рост предложения товаров и услуг.