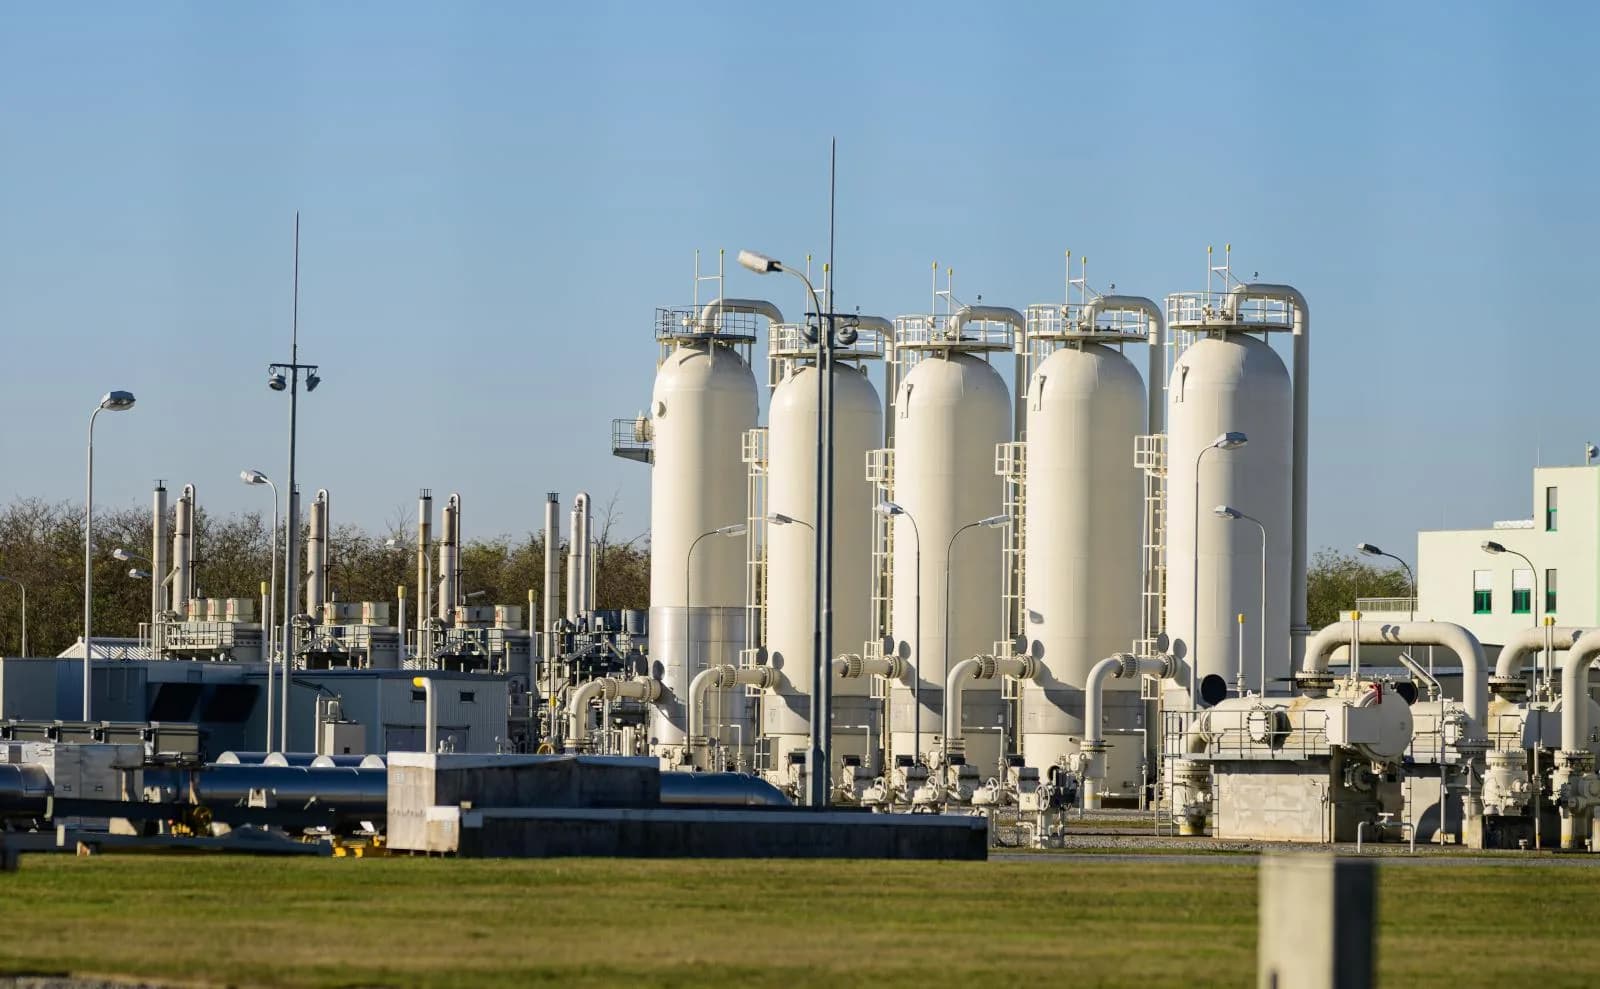
Европейские котировки на природный газ продемонстрировали значительный рост, обновив ценовые максимумы, которые не фиксировались на биржах с 2022 года. Данная тенденция отражает высокую чувствительность энергетического рынка к любым изменениям в логистических цепочках поставок и объемах доступного топлива, что ставит перед европейской экономикой серьезные вызовы в преддверии отопительного сезона.
1. Причины энергетического давления
Основным драйвером текущего роста цен стали опасения относительно структурного дефицита газа на европейском рынке. Снижение объемов поставок сжиженного природного газа (СПГ) из ключевых регионов экспорта привело к тому, что европейские хабы оказались в уязвимом положении. В отличие от прошлых лет, когда рынок мог компенсировать нехватку за счет гибких поставок танкерного газа, сейчас глобальная конкуренция за эти объемы значительно усилилась, что вынуждает европейских покупателей переплачивать за приоритетность отгрузок.
Кроме того, необходимость активного пополнения подземных хранилищ газа (ПХГ) в условиях ограниченного предложения создает дополнительный спрос, который толкает котировки вверх. Операторы хранилищ стремятся обеспечить достаточный уровень запасов для прохождения пиковых нагрузок, однако текущие темпы закачки не позволяют рынку чувствовать себя в полной безопасности. Любые технические сбои на инфраструктурных объектах или неблагоприятные погодные условия немедленно находят отражение в биржевых графиках, вызывая панические настроения среди трейдеров.
2. Роль глобального спроса и логистики
Ситуация осложняется тем, что европейские страны уже не являются единственными потребителями, способными диктовать условия на рынке СПГ. Азиатские экономики, демонстрирующие стабильный рост промышленного производства, активно наращивают закупки сжиженного газа, что создает жесткую конкуренцию за каждый доступный танкер. В условиях 2026 года логистические маршруты стали более затратными, а сроки доставки увеличились, что также закладывается в конечную стоимость энергоносителя для европейского потребителя.
Важным фактором остается и состояние собственной добычи в Европе, которая продолжает оставаться на низких уровнях из-за истощения старых месторождений и жестких экологических ограничений на разработку новых участков. Таким образом, зависимость от импорта остается критической, делая экономику региона заложником глобальных колебаний цен. Специалисты отмечают, что даже минимальные перебои в работе экспортных терминалов в США или других странах-поставщиках мгновенно провоцируют волатильность, сравнимую с кризисными периодами прошлых лет.
3. Влияние на промышленность и потребителей
Высокие цены на газ оказывают прямое давление на энергоемкие отрасли промышленности, такие как производство удобрений, металлургия и химическая индустрия. Многие предприятия вынуждены либо пересматривать свои производственные планы в сторону сокращения выпуска, либо перекладывать увеличившиеся издержки на конечного покупателя. Это создает риск «инфляционного эха», когда рост стоимости энергии постепенно просачивается во все сектора экономики, включая продукты питания и товары повседневного спроса.
Для домохозяйств ситуация выглядит не менее тревожно, так как тарифы на отопление и электроэнергию жестко привязаны к оптовым ценам на газ. Хотя правительства многих стран предпринимают попытки субсидирования, долгосрочное удержание цен на низком уровне становится финансово непосильной задачей для бюджетов. Потребители вынуждены пересматривать свои привычки в потреблении энергии, внедряя меры по энергоэффективности, что, однако, дает лишь частичный эффект в краткосрочной перспективе.
4. На что обратить внимание
При анализе ситуации на газовом рынке важно избегать нескольких типичных заблуждений. Во-первых, не стоит полагаться на прогнозы о скорой стабилизации цен исключительно за счет «рыночных механизмов». Газовый рынок в текущих условиях сильно политизирован и зависит от долгосрочных контрактов, которые не всегда отражают текущую биржевую конъюнктуру. Ошибка многих аналитиков заключается в игнорировании геополитического фактора, который может внезапно изменить правила игры.
Во-вторых, опасно воспринимать текущие запасы в ПХГ как гарантию безопасности. Даже при наполненности хранилищ на 90-95% резкое похолодание в зимний период может истощить эти резервы быстрее, чем ожидалось, особенно если импортные поставки будут нестабильными. Важно следить не столько за общим объемом запасов, сколько за динамикой их расхода в течение отопительного сезона и за тем, насколько быстро удается привлекать новые партии СПГ в критические моменты.
Итог
Текущая ситуация на газовом рынке Европы в 2026 году является следствием структурного дисбаланса между спросом и предложением, который вряд ли будет устранен в ближайшее время. Для бизнеса и частных лиц это означает необходимость адаптации к периоду высокой волатильности и повышенных расходов на энергетику. Практическая рекомендация заключается в диверсификации источников энергии там, где это возможно, и тщательном финансовом планировании, учитывающем возможные скачки цен в будущем, так как рынок остается крайне уязвимым к внешним шокам.