С октября 2026 года российский рынок микрофинансовых организаций (МФО) начал функционировать по обновленным правилам. Внедрение механизма, ограничивающего количество одновременно действующих долговых обязательств, стало важным шагом регулятора в борьбе с закредитованностью населения. Новые меры призваны защитить граждан от попадания в долговую спираль, когда для погашения одного займа приходится оформлять несколько новых, зачастую под высокие проценты.
1. Суть механизма ограничения микрозаймов
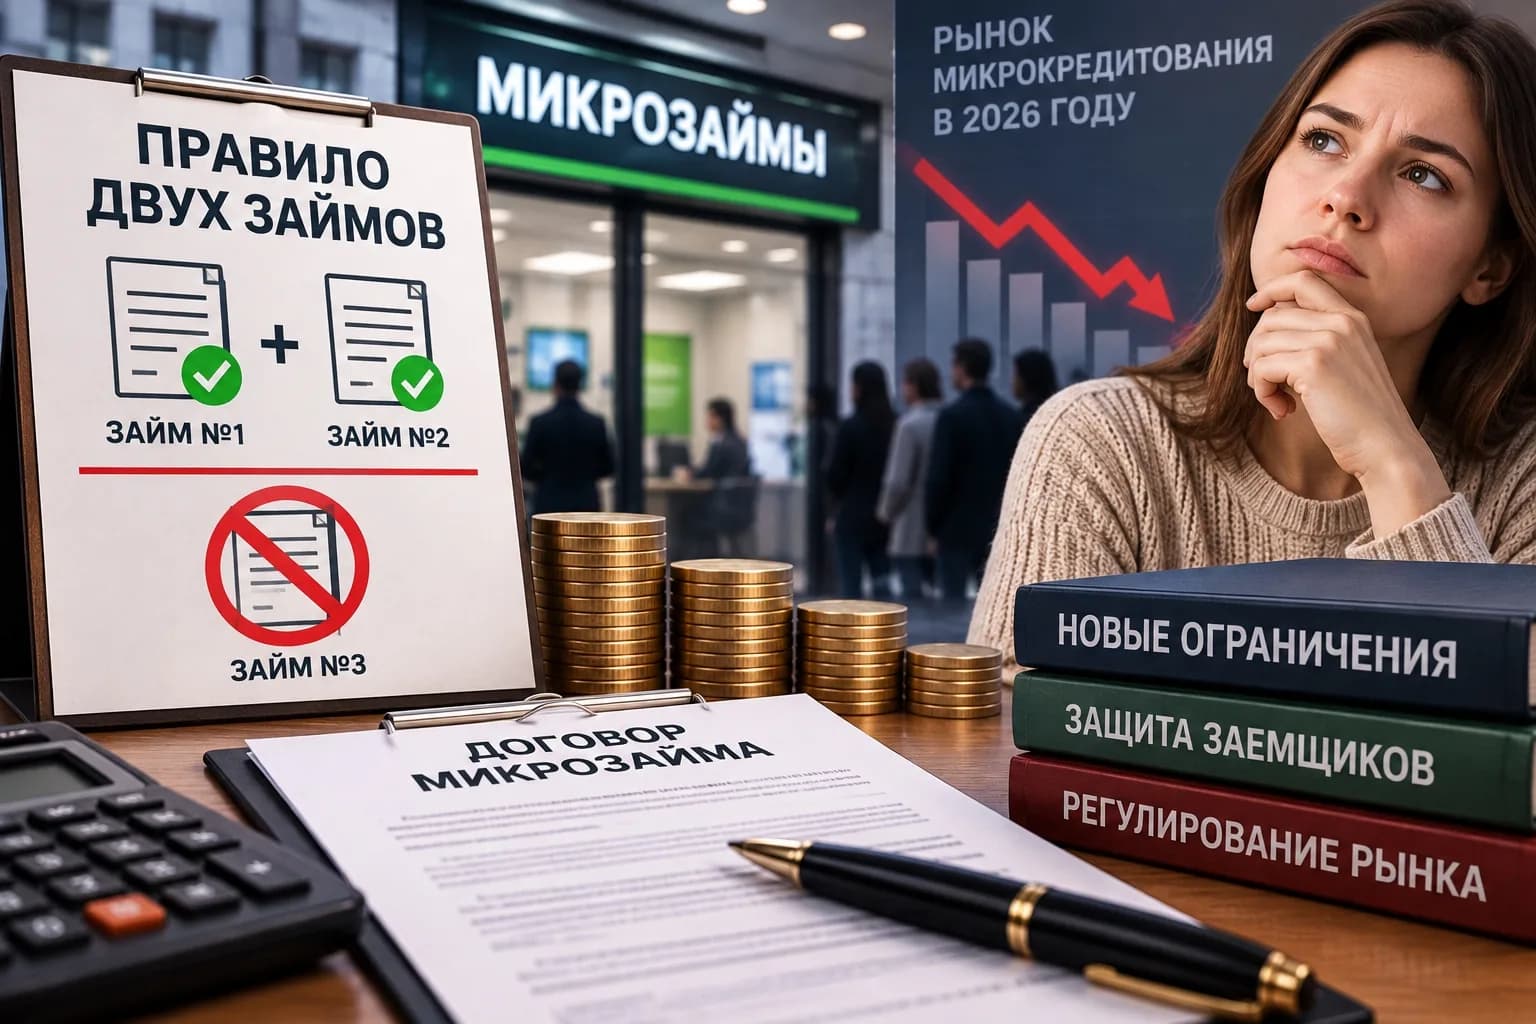
Нововведение, которое вступило в силу в осенний период 2026 года, устанавливает четкий лимит на количество активных договоров потребительского микрозайма у одного клиента. Суть правила заключается в том, что заемщик, уже имеющий на руках два открытых договора, сталкивается с автоматическим отказом при попытке оформить третий кредит в микрофинансовой организации. Этот механизм направлен на то, чтобы остановить практику бесконечного наращивания долга, которая была характерна для сегмента краткосрочных ссуд «до зарплаты».
Для реализации этой политики регулятор обязал МФО проверять кредитный профиль клиента через бюро кредитных историй в режиме реального времени. Если система видит два действующих договора с коротким сроком погашения, запрос на новое финансирование отклоняется на программном уровне. Это исключает человеческий фактор и делает процесс принятия решения более прозрачным и предсказуемым как для кредитора, так и для самого заемщика. Важно отметить, что правило распространяется именно на микрозаймы, не затрагивая при этом долгосрочные банковские кредиты или ипотечные продукты.
Эксперты рынка отмечают, что данная мера является логичным продолжением политики Центрального банка по снижению уровня предельной долговой нагрузки (ПДН). В предыдущие годы регулятор уже вводил ограничения по размеру процентных ставок и максимальной сумме переплаты, однако проблема «заемщиков-коллекционеров», берущих множество мелких ссуд, оставалась актуальной. Теперь же финансовые организации вынуждены более тщательно оценивать платежеспособность клиента, исходя не только из его доходов, но и из количества открытых обязательств в секторе МФО.
2. Кого коснутся новые правила и как меняется процесс одобрения
В первую очередь изменения затронут тех граждан, которые привыкли использовать микрофинансовые продукты в качестве инструмента для покрытия ежедневных расходов или текущих кассовых разрывов. Если ранее клиент мог последовательно брать займы в различных организациях, не сообщая им о наличии других долгов, то теперь эта стратегия перестает работать. Единая система учета делает кредитную историю максимально детализированной, лишая возможности «скрытого» кредитования.
Процесс одобрения заявки теперь включает обязательный этап запроса в БКИ, который проводится в считанные секунды. Для заемщика это означает, что время ожидания ответа может незначительно увеличиться, однако для добросовестных клиентов, не имеющих просрочек и большого количества активных ссуд, процедура останется прежней. Основная сложность возникнет у лиц с высокой долговой нагрузкой, для которых микрозаймы были единственным способом поддержания привычного уровня потребления.
Для самих микрофинансовых организаций новые правила также означают перестройку бизнес-моделей. Компании вынуждены пересматривать свои скоринговые системы, чтобы адаптироваться к требованиям регулятора. Вместо агрессивного привлечения новых клиентов через выдачу займов всем желающим, МФО будут фокусироваться на более качественном анализе рисков. Это может привести к некоторому сокращению общего объема выдаваемых микрокредитов, но одновременно должно повысить качество кредитного портфеля организаций и снизить долю невозвратных долгов.
3. Роль технологий и скоринга в реализации ограничений
Современные IT-решения играют ключевую роль в соблюдении новых законодательных норм. Алгоритмы, используемые в 2026 году, способны анализировать не только факт наличия двух займов, но и поведение клиента в прошлом: частоту обращений, дисциплину платежей и попытки подачи заявок в несколько организаций одновременно. Технологическая инфраструктура позволяет МФО мгновенно обмениваться данными с регулятором, что минимизирует вероятность ошибок при проверке статуса заемщика.
Цифровизация финансового сектора позволила внедрить систему «стоп-сигналов», которые срабатывают еще до того, как клиент успеет заполнить анкету до конца. Если данные в БКИ подтверждают наличие двух активных займов, система автоматически выводит уведомление о невозможности предоставления новой услуги. Это экономит время сотрудников МФО и предотвращает излишнюю нагрузку на финансовую систему, которая могла бы возникнуть при обработке заведомо провальных заявок.
Кроме того, развитие искусственного интеллекта помогает выявлять признаки мошенничества, когда пользователи пытаются обойти ограничения, используя подставные данные или пытаясь подать заявку в компании, которые еще не успели синхронизироваться с актуальными базами данных. Однако с внедрением обязательной отчетности в режиме реального времени такие лазейки практически полностью закрыты. Вся информация о выданных займах теперь поступает в централизованные хранилища практически мгновенно, что делает попытки обхода правил бессмысленными.
4. Чего избегать: типичные ошибки заемщиков
Главная ошибка, которую совершают многие пользователи микрофинансовых услуг, — это попытка взять «займ на погашение займа». Часто люди, оказавшись в сложной финансовой ситуации, начинают оформлять новые кредиты, чтобы закрыть старые. С введением правила двух займов эта стратегия становится невозможной, что должно подтолкнуть заемщиков к поиску более конструктивных решений, таких как реструктуризация долга или обращение за помощью к государственным консультационным центрам по финансовой грамотности.
Также стоит избегать обращения в сомнительные организации, которые обещают выдать деньги «без проверок» и «без запросов в БКИ». В 2026 году легальный рынок микрофинансирования полностью прозрачен, и любая компания, работающая вне правового поля, представляет огромную опасность для бюджета заемщика. Попытка скрыть наличие действующих кредитов через «серые» схемы может обернуться не только отказом в получении средств, но и серьезными юридическими последствиями, вплоть до обвинений в мошенничестве при получении кредита.
Еще одна распространенная ошибка — невнимательное отношение к собственной кредитной истории. Многие заемщики не знают, какие именно договоры у них считаются «активными», и забывают закрытые, но не до конца погашенные мелкие лимиты. Рекомендуется регулярно проверять свою кредитную историю через портал Госуслуг или напрямую в бюро кредитных историй, чтобы убедиться, что все данные актуальны. Отсутствие контроля над собственной историей может привести к тому, что вы получите отказ именно в тот момент, когда средства будут критически необходимы.
Итог
Введение правила двух займов — это необходимая мера, направленная на оздоровление финансового поведения граждан и снижение рисков на рынке микрокредитования. Для потребителя это сигнал к тому, что микрозаймы должны оставаться инструментом для экстренных ситуаций, а не средством поддержания текущего уровня жизни. Чтобы избежать проблем с доступом к заемным средствам в будущем, важно ответственно подходить к планированию личного бюджета, следить за состоянием своей кредитной истории и не доводить долговую нагрузку до критических пределов, при которых новые кредитные продукты становятся недоступными.