
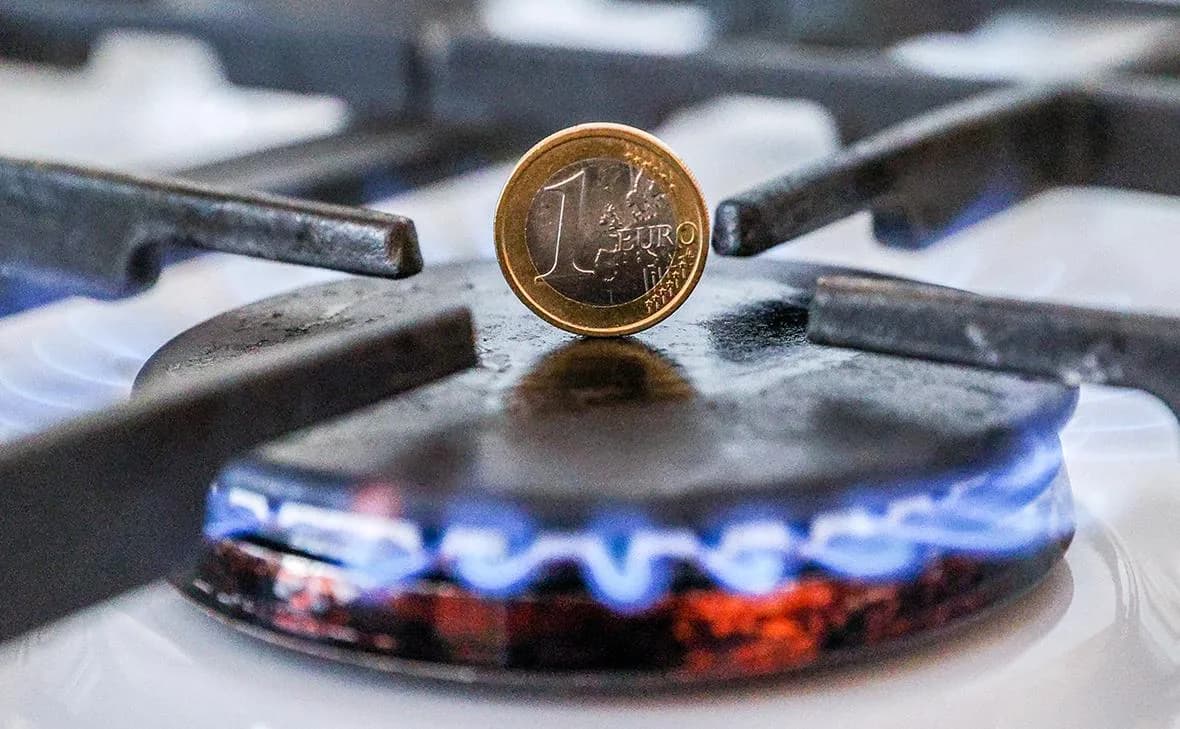
Европейский энергетический рынок столкнулся с очередным витком волатильности: биржевые котировки на природный газ на хабе TTF в Нидерландах превысили психологическую отметку в 1100 долларов за тысячу кубических метров. Этот показатель стал максимальным значением за последние четыре года, что вызывает серьезные опасения у промышленных потребителей и домохозяйств накануне пиковых нагрузок в отопительный период.
1. Факторы, спровоцировавшие ценовое ралли
Основным драйвером роста цен стало сочетание высокого спроса и ограниченного предложения, характерное для текущего зимнего сезона 2026 года. После периода относительно стабильных цен в предыдущие месяцы, наступившие холода вынудили энергетические компании ускорить темпы отбора газа из подземных хранилищ. Опустошение запасов происходит быстрее, чем прогнозировали аналитики в конце осени, что создает нервозность на торговых площадках.
Дополнительным фактором давления на рынок выступает глобальная конкуренция за сжиженный природный газ (СПГ). Поставки СПГ, которые ранее закрывали значительную часть дефицита европейского баланса, перенаправляются на азиатские рынки, где также наблюдается повышенный спрос из-за неблагоприятных погодных условий. В результате европейские импортеры вынуждены переплачивать, чтобы удержать танкеры в своих портах, что немедленно отражается на спотовых котировках хаба TTF.
Нельзя игнорировать и инфраструктурные ограничения, которые сохраняются в логистической цепочке поставок газа внутри европейского региона. Несмотря на масштабные инвестиции в развитие терминалов по приему регазифицированного топлива, общая пропускная способность газотранспортных систем в ряде стран остается недостаточной для покрытия пиковых потребностей в экстремально холодные дни. Любая техническая задержка или ремонт на магистральных трубопроводах вызывает немедленную реакцию трейдеров, опасающихся сбоев в поставках.
2. Влияние на промышленный сектор и потребителей
Рост стоимости энергоносителей до 1100 долларов за тысячу кубометров ставит под удар энергоемкие отрасли промышленности, такие как производство удобрений, металлургия и стекольная промышленность. Для многих европейских предприятий текущие цены делают производство нерентабельным, что вынуждает менеджмент рассматривать варианты временной приостановки мощностей или сокращения объемов выпуска продукции. Это, в свою очередь, создает риск деиндустриализации отдельных регионов и снижения конкурентоспособности европейских товаров на мировом рынке.
Для конечных потребителей ситуация выглядит менее драматично в краткосрочной перспективе благодаря государственным программам субсидирования и долгосрочным контрактам, которые заключали коммунальные службы. Тем не менее, счета за отопление и электричество неизбежно вырастут, что усилит инфляционное давление на домохозяйства. Центральные банки стран еврозоны уже выражают обеспокоенность тем, что энергетическая инфляция может замедлить процесс снижения общей инфляции до целевых показателей в 2 процента.
В долгосрочной стратегии развития энергетического сектора наблюдается попытка ускорить переход на альтернативные источники энергии, однако в текущем моменте зависимость от ископаемого топлива остается критической. Инвестиции в водородные технологии и развитие возобновляемых источников энергии (ВИЭ) требуют времени, тогда как рынок реагирует на текущие погодные условия и геополитические факторы в режиме реального времени. Таким образом, текущий кризис цен выступает катализатором дискуссии о необходимости создания более устойчивой энергетической архитектуры, способной выдерживать подобные шоки без ущерба для экономики.
3. Геополитический контекст и диверсификация поставок
Изменение структуры импорта газа в Европу стало фундаментальным процессом последних лет. Если до 2022 года рынок опирался на предсказуемые трубопроводные поставки, то сегодня он функционирует в условиях высокой зависимости от спотовых сделок. Диверсификация источников, включая увеличение поставок из Норвегии, США и стран Северной Африки, позволила избежать полного коллапса системы, но сделала её крайне уязвимой к рыночным колебаниям.
Аналитики отмечают, что текущий уровень цен отражает премию за риск, которую участники рынка закладывают в стоимость контрактов. Отсутствие долгосрочных гарантий стабильного притока газа в необходимых объемах заставляет трейдеров вести себя крайне осторожно, что поддерживает цены на высоких уровнях даже при наличии достаточных запасов в хранилищах. Любое заявление о возможных перебоях в поставках с ключевых месторождений приводит к резким скачкам котировок, что подтверждает высокую чувствительность системы.
В 2026 году европейские регуляторы продолжают работать над механизмом совместных закупок газа, чтобы снизить конкуренцию между странами союза и получить более выгодные условия у поставщиков. Однако на практике этот инструмент пока не показал своей высокой эффективности в периоды ценовых пиков. Вопрос о создании единого энергетического пространства остается открытым, так как национальные интересы отдельных государств часто противоречат общеевропейским инициативам, особенно когда речь идет о физическом распределении энергоресурсов.
4. На что обратить внимание: типичные заблуждения
Читатели часто совершают ошибку, полагая, что биржевая цена в 1100 долларов автоматически означает мгновенное повышение цен на газ для населения в десять раз. На самом деле, стоимость газа для домохозяйств формируется не только рыночной ценой сырья, но и налогами, сетевыми тарифами и маржой поставщиков. Зачастую рост биржевых котировок транслируется в конечные счета с временным лагом в несколько месяцев, так как коммунальные компании хеджируют свои риски через заранее заключенные форвардные контракты.
Другое распространенное заблуждение касается возможности полной замены газа другими источниками в одночасье. Несмотря на развитие «зеленой» энергетики, газовая генерация остается базовым элементом, который балансирует энергосистему в периоды низкой выработки ветряных и солнечных электростанций. Попытки радикально отказаться от газа без создания адекватных мощностей по хранению энергии (например, современных аккумуляторов промышленного масштаба) неизбежно ведут к дефициту и резким скачкам цен в пиковые периоды потребления.
Наконец, важно понимать, что текущий ценовой максимум — это не окончательный приговор, а отражение рыночного баланса в конкретный момент времени. Рынки газа известны своей цикличностью: после периода высоких цен обычно наступает коррекция, вызванная как реакцией спроса (потребители начинают экономить), так и увеличением предложения со стороны производителей, стремящихся заработать на высокой марже. Паника в медиапространстве часто не учитывает эти рыночные механизмы саморегулирования.
Итог
Ситуация на европейском рынке газа остается напряженной, однако текущий рост цен до 1100 долларов не является непредсказуемым событием для экспертов. Основная задача европейских правительств в ближайшие месяцы заключается не только в обеспечении физического объема поставок, но и в сдерживании инфляционных последствий для населения и бизнеса. Инвесторам и потребителям стоит ориентироваться на долгосрочные стратегии энергоэффективности, так как волатильность цен на ископаемое топливо, вероятно, сохранится до тех пор, пока не будет достигнут баланс между спросом и новыми мощностями генерации.


