
1. Текущая стратегия регулятора и цели по инфляции
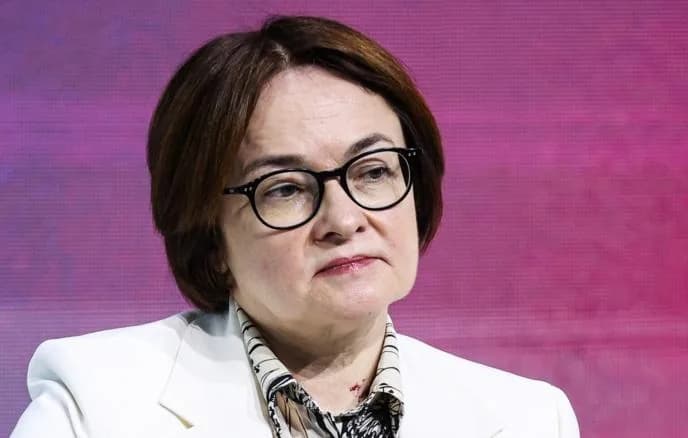
Руководство Банка России подтвердило приверженность курсу на сдерживание инфляционных процессов посредством поддержания жестких условий на денежно-кредитном рынке. По словам председателя регулятора Эльвиры Набиуллиной, текущая ситуация требует сохранения высоких процентных ставок в течение более продолжительного периода, чем планировалось ранее. Основная задача, стоящая перед финансовым ведомством, заключается в устойчивом возвращении инфляции к целевому показателю в 4% уже в 2027 году.
Для достижения этой цели Банк России использует весь доступный инструментарий, включая управление ключевой ставкой. Высокая стоимость заимствований призвана охладить чрезмерный потребительский спрос, который в последние кварталы значительно опережал возможности производственного сектора экономики. Регулятор подчеркивает, что преждевременное смягчение условий может привести к закреплению инфляционных ожиданий на высоком уровне, что сделает борьбу с ростом цен в будущем значительно более дорогой и сложной задачей.
Важно понимать, что жесткая денежно-кредитная политика — это не самоцель, а необходимый ответ на структурные вызовы, с которыми сталкивается российская экономика. Ограничение доступа к дешевым кредитным ресурсам вынуждает предприятия более эффективно распределять капитал, отдавая предпочтение проектам с высокой добавленной стоимостью. В долгосрочной перспективе это должно способствовать формированию более сбалансированной экономической модели, менее зависимой от резких ценовых колебаний.
2. Влияние жесткой политики на бизнес и кредитование
Длительный период умеренно жесткой денежно-кредитной политики оказывает ощутимое влияние на деловую активность. Представители корпоративного сектора отмечают существенное удорожание обслуживания существующих кредитных портфелей и новые сложности с привлечением финансирования для инвестиционных программ. В условиях, когда стоимость заемных средств остается на высоких отметках, компании вынуждены пересматривать свои стратегии развития, фокусируясь на внутренних резервах и оптимизации операционных затрат.
С другой стороны, высокие ставки создают определенные преимущества для тех сегментов бизнеса, которые обладают значительным объемом ликвидности. Размещение свободных средств на депозитах под высокие проценты становится для компаний весомым источником дополнительного дохода, что частично компенсирует издержки от дорогого кредитования. Тем не менее, для капиталоемких отраслей, таких как промышленное производство или строительство, нынешние условия остаются серьезным испытанием, требующим поиска альтернативных путей финансирования проектов.
Банковский сектор также адаптируется к новым реалиям. Кредитные организации стали более требовательными к качеству заемщиков, что привело к ужесточению стандартов риск-менеджмента. Несмотря на это, объем кредитования экономики продолжает расти, хотя и не такими темпами, как в периоды мягкой монетарной политики. Регулятор внимательно следит за тем, чтобы процесс охлаждения кредитного рынка не перерос в полноценный кризис ликвидности, обеспечивая банковскую систему необходимыми ресурсами для поддержания стабильности.
3. Последствия для частных инвесторов и потребителей
Для граждан текущая ситуация означает сохранение привлекательности классических сберегательных инструментов. Высокие ставки по банковским вкладам позволяют вкладчикам не только защищать свои средства от обесценивания, но и получать реальную доходность, значительно превышающую инфляционные показатели. Этот фактор стимулирует население к формированию долгосрочных накоплений, что является позитивным сигналом для макроэкономической стабильности страны.
В то же время, рынок потребительского и ипотечного кредитования демонстрирует признаки замедления. Стоимость кредитов для населения остается высокой, что заставляет многих откладывать крупные покупки или пересматривать планы по приобретению жилья. Эксперты отмечают, что это естественная реакция рынка на действия регулятора, направленная на снижение долговой нагрузки домохозяйств. Снижение спроса на кредиты помогает сдерживать инфляционное давление, ограничивая избыточную денежную массу в обращении.
Потребительское поведение также начинает меняться. В условиях высокой стоимости заемных средств склонность к сбережению превалирует над стремлением к немедленному потреблению. Это способствует выравниванию спроса и предложения на рынке товаров и услуг. Хотя для многих граждан такие изменения связаны с определенными бытовыми неудобствами, в масштабах всей страны это является необходимым условием для восстановления ценовой стабильности и создания базы для устойчивого экономического роста в ближайшие годы.
4. Чего избегать: типичные ошибки в планировании
В условиях длительного периода жесткой денежно-кредитной политики частным лицам и предпринимателям следует избегать нескольких критических ошибок. Во-первых, не рекомендуется принимать решения о взятии крупных долгосрочных кредитов без тщательного стресс-тестирования личного или корпоративного бюджета. Важно учитывать, что ставка может оставаться высокой дольше, чем прогнозирует рынок, и платежи по кредитам с плавающей ставкой могут стать непосильными при неблагоприятном развитии событий.
Во-вторых, следует избегать попыток «угадать» момент резкого разворота политики Банка России. Многие инвесторы допускают ошибку, пытаясь зафиксировать доходность в рискованных активах, рассчитывая на быстрое снижение ключевой ставки. Однако регулятор неоднократно давал понять, что переход к циклу смягчения будет зависеть исключительно от данных по инфляции, а не от рыночных ожиданий. Оптимальной стратегией остается диверсификация портфеля и отсутствие излишней спекулятивной активности.
Наконец, стоит воздержаться от игнорирования макроэкономических сигналов. Многие участники рынка склонны недооценивать решимость Центробанка в борьбе с инфляцией, полагая, что высокие ставки — это временное явление. Такая позиция может привести к неверной оценке рисков. Рекомендуется внимательно следить за официальными комментариями регулятора и прогнозами по инфляции, так как именно они являются ключевыми индикаторами будущих изменений в денежно-кредитных условиях.
Итог
Решение Банка России придерживаться жесткой денежно-кредитной политики в течение длительного срока является стратегическим шагом, направленным на купирование инфляционных рисков. Для экономики это означает период адаптации, в ходе которого участникам рынка необходимо проявлять осторожность в расходах и планировании. В конечном счете, стабилизация цен на уровне 4% создаст более предсказуемую и здоровую среду для инвестиций, кредитования и потребления в долгосрочной перспективе, обеспечивая фундамент для будущего экономического развития страны.


