
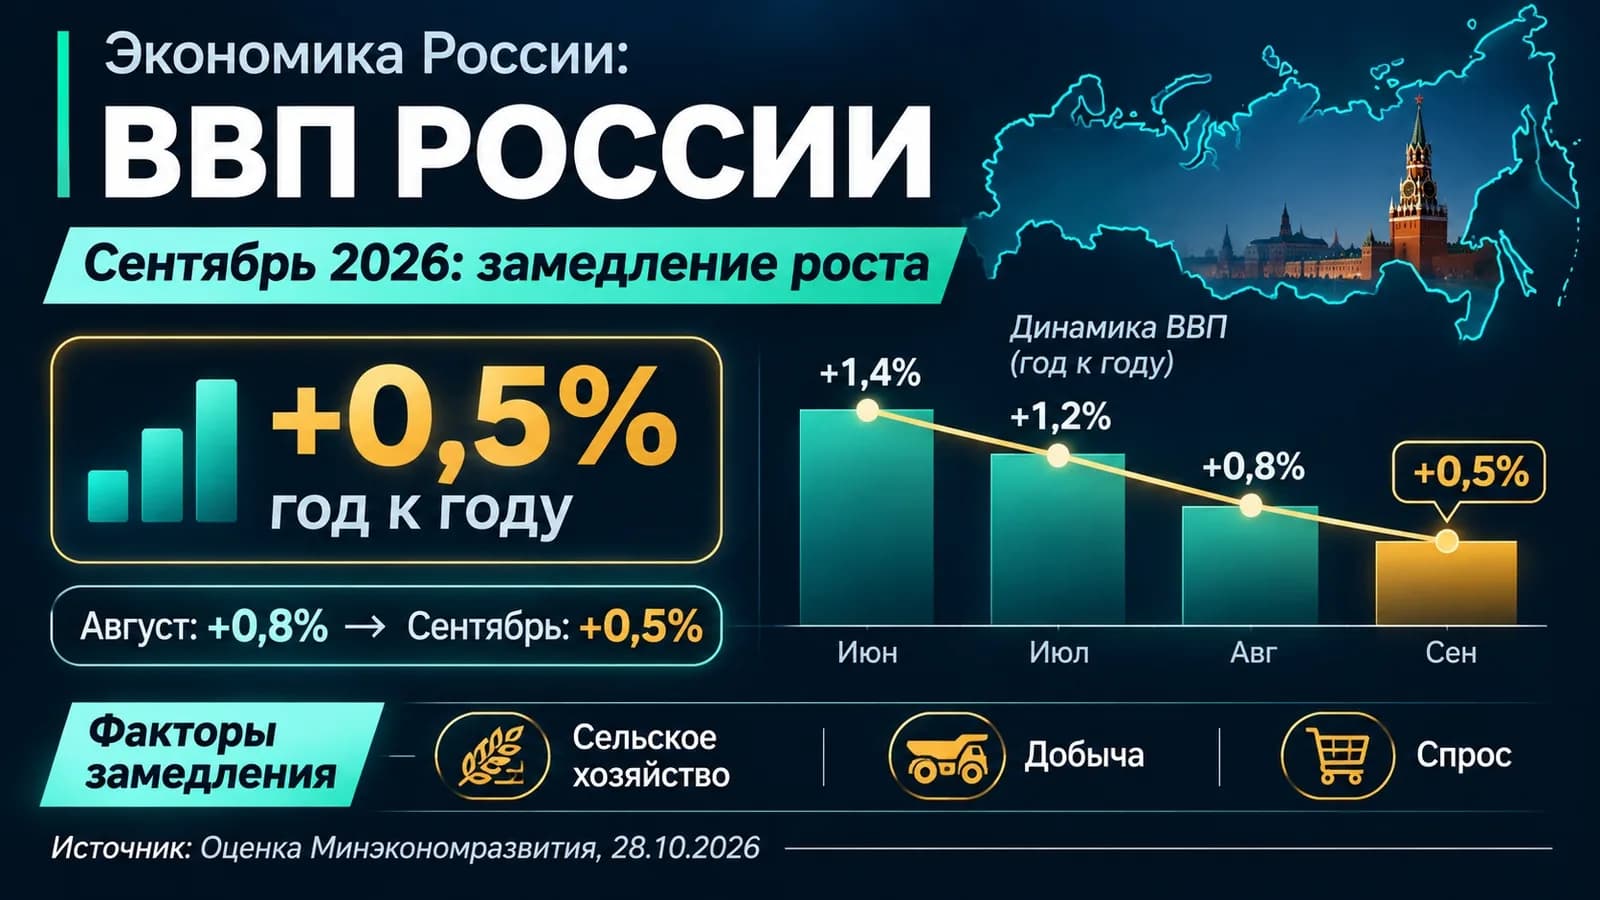
В сентябре 2026 года российская экономика продемонстрировала существенное замедление темпов роста, которые опустились до уровня 0,5% в годовом исчислении. Данный показатель вызывает закономерный интерес у экспертного сообщества, так как он свидетельствует о смене динамики по сравнению с предыдущим месяцем, когда рост составлял 0,8%.
Подобные изменения макроэкономических индикаторов позволяют оценить текущую устойчивость ключевых отраслей экономики к внешним и внутренним вызовам. Для понимания ситуации необходимо рассмотреть структуру этого процесса и понять, какие именно секторы внесли наибольший вклад в замедление экономической активности в текущем году.
1. Сравнительный анализ динамики ВВП за третий квартал
Статистические данные за сентябрь 2026 года стали логичным дополнением картины, которая начала складываться еще в конце лета. Если в августе экономика показывала рост на уровне 0,8%, то сентябрьское снижение до 0,5% указывает на кумулятивный эффект ряда сдерживающих факторов. Аналитики отмечают, что подобная волатильность является отражением адаптации бизнеса к изменяющимся условиям кредитно-денежной политики.
Важно понимать, что ВВП — это агрегированный показатель, включающий в себя промышленное производство, сектор услуг, торговлю и государственные расходы. Замедление роста в годовом выражении не означает рецессию в строгом смысле этого слова, однако оно подчеркивает исчерпание экстенсивных факторов роста, которые поддерживали показатели в первой половине года. В условиях 2026 года рынок труда и логистические цепочки вынуждены работать в режиме повышенной нагрузки, что неизбежно отражается на итоговых цифрах.
Кроме того, стоит учитывать эффект высокой базы прошлого года. Сравнение текущих результатов с аналогичными периодами предыдущих периодов требует осторожности, так как структура спроса претерпела значительные трансформации. Отрасли, которые ранее демонстрировали двузначные показатели роста, в сентябре столкнулись с насыщением рынка и необходимостью оптимизации издержек, что также внесло свой вклад в общую статистику.
2. Влияние кредитно-денежной политики на производственный сектор
Одним из ключевых факторов, влияющих на темпы роста ВВП, остается стоимость заемных средств для предпринимателей. В 2026 году предприятия сталкиваются с необходимостью пересмотра своих инвестиционных программ из-за сохранения жестких условий кредитования. Когда стоимость капитала остается высокой, бизнес вынужден отказываться от долгосрочных проектов в пользу краткосрочных операционных задач, что снижает общий объем капитальных вложений в экономику.
Промышленность, как основной локомотив ВВП, особенно чувствительна к кредитным ставкам. Многие производственные предприятия в сентябре перешли к стратегии жесткой экономии ресурсов, стараясь минимизировать долговую нагрузку. Это привело к замедлению темпов обновления основных фондов и снижению активности в сфере расширения производственных мощностей. В результате мы наблюдаем стагнацию в тех сегментах, которые ранее обеспечивали основной прирост валового внутреннего продукта.
Также нельзя игнорировать фактор кадрового дефицита. В сентябре 2026 года многие компании столкнулись с невозможностью нарастить объемы производства просто из-за нехватки квалифицированного персонала. Даже при наличии заказов и спроса со стороны потребителей, производственные линии не всегда могут работать на полную мощность. Этот структурный дисбаланс становится одним из главных ограничителей экономического роста, который невозможно преодолеть только финансовыми инструментами.
3. Потребительский спрос и ритейл
Сектор торговли и услуг традиционно занимает значительную долю в структуре ВВП. В сентябре 2026 года наблюдалось охлаждение потребительской активности, что связано с изменением сберегательной модели поведения граждан. Высокие процентные ставки по депозитам сделали накопления более привлекательными, чем текущее потребление, что привело к снижению оборотов в розничной торговле.
Помимо этого, на поведение покупателей влияет инфляционные ожидания. Несмотря на усилия регулятора по стабилизации цен, потребители в сентябре стали более избирательны в своих тратах. Это касается не только товаров длительного пользования, таких как бытовая техника или электроника, но и сегмента повседневного спроса. Переход к более экономной модели потребления напрямую транслируется в замедление темпов роста добавленной стоимости в секторе услуг и торговли.
Стоит отметить, что сектор услуг также испытывает давление со стороны растущих издержек. Рост заработных плат, который был необходим для удержания сотрудников в условиях конкуренции на рынке труда, увеличил себестоимость услуг для конечного потребителя. В итоге бизнес оказался перед сложным выбором: либо повышать цены, что снижает спрос, либо работать на грани рентабельности, что ограничивает возможности для дальнейшего расширения бизнеса.
4. Чего избегать: типичные ошибки в интерпретации данных
При анализе макроэкономических показателей важно избегать поспешных выводов о крахе или катастрофическом спаде экономики. Замедление роста с 0,8% до 0,5% — это сигнал о необходимости корректировки ожиданий, а не свидетельство кризиса. Одной из главных ошибок является восприятие любого замедления как начала глубокого спада. Экономические циклы неизбежно включают периоды охлаждения, которые позволяют избежать перегрева и дисбалансов, накопленных в периоды аномально высоких темпов роста.
Также следует избегать упрощенного подхода, при котором во всем винят только один фактор, например, ключевую ставку или нехватку кадров. Экономика — это сложная система, где все процессы взаимосвязаны. Игнорирование влияния глобальных логистических цепочек или изменения внешнеторгового баланса приведет к искаженному пониманию ситуации. Не стоит делать далеко идущих выводов на основе данных за один конкретный месяц; для формирования полноценной картины необходим анализ квартальных трендов и данных по отраслям.
Наконец, не стоит путать номинальные показатели с реальными. Изменения цен на сырьевых рынках, колебания курса национальной валюты и инфляционные процессы могут создавать иллюзию роста или падения там, где на самом деле происходят лишь структурные сдвиги. Внимательное отношение к дефляторам ВВП и отраслевым индексам поможет избежать ошибок, которые часто совершают рядовые наблюдатели, ориентируясь лишь на заголовки новостных лент.
Итог
Замедление темпов роста ВВП до 0,5% в сентябре 2026 года является закономерным результатом действия комплекса сдерживающих факторов, включая высокую стоимость кредитования, кадровый дефицит и изменение модели потребительского поведения. Для бизнеса текущая ситуация означает переход от стратегии агрессивного роста к стратегии повышения операционной эффективности и оптимизации издержек. В ближайшей перспективе ключевым драйвером экономики станет способность предприятий адаптироваться к новым условиям рынка, а также эффективность государственных программ по поддержке наиболее уязвимых секторов. Инвесторам и предпринимателям рекомендуется сохранять взвешенный подход, опираясь на долгосрочные прогнозы и учитывая структурные изменения в экономике, а не реагировать на краткосрочные колебания индикаторов.


