
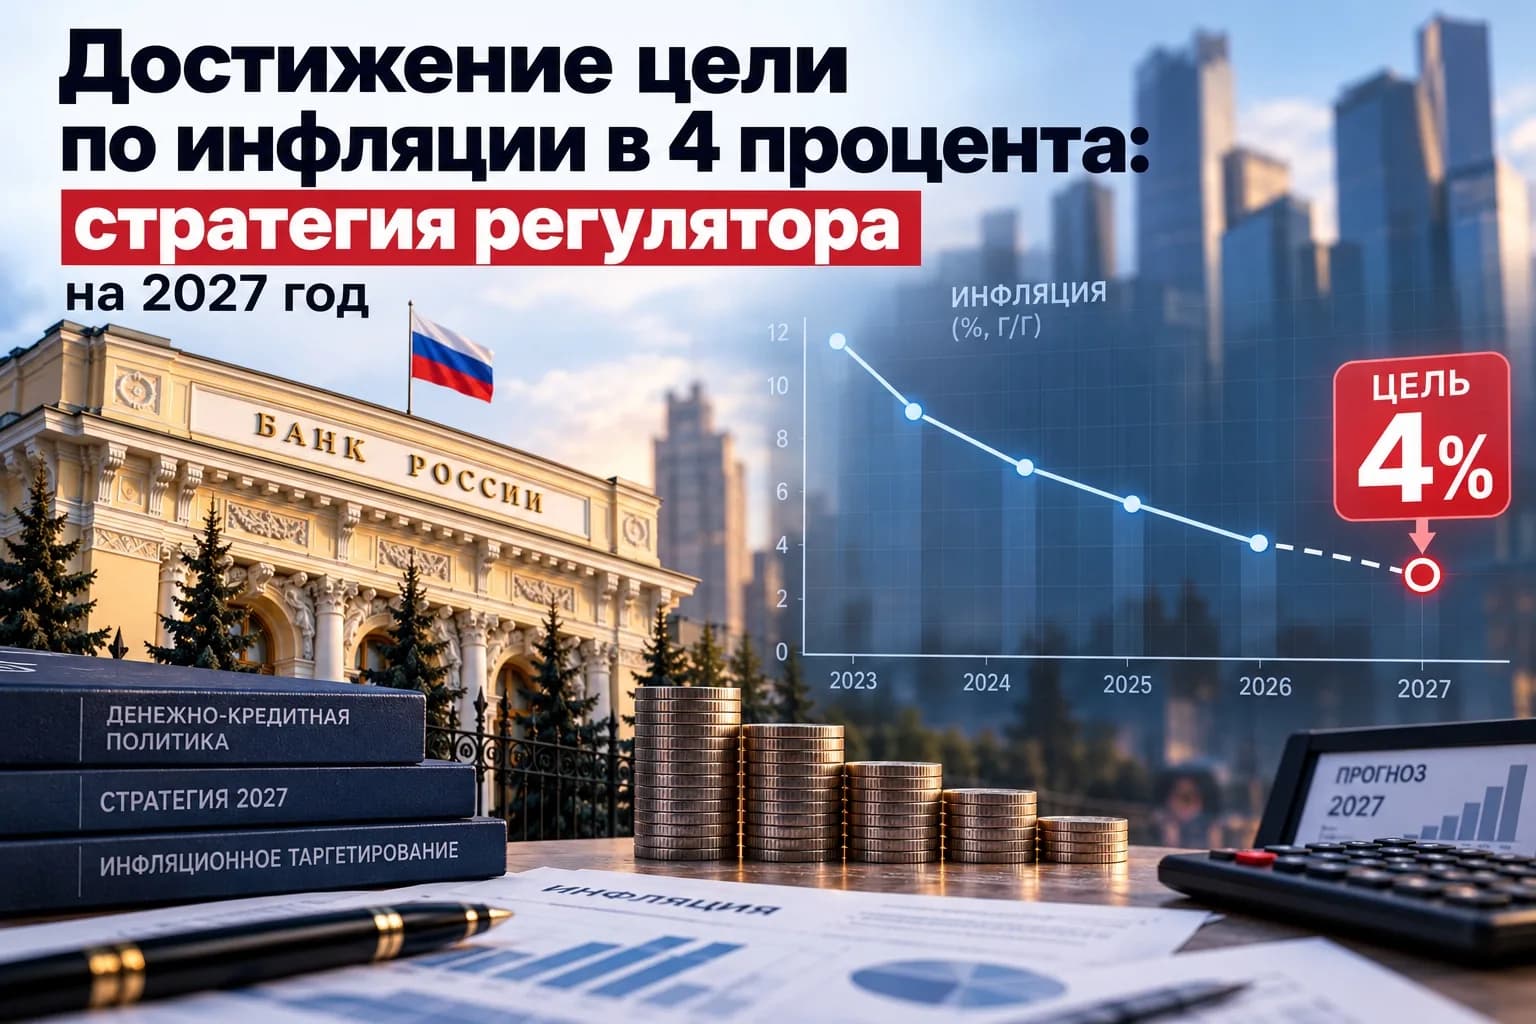
Возвращение инфляции к таргету в 4% к 2027 году остается приоритетной задачей для регулятора в текущих экономических реалиях. Аналитики отмечают, что текущие темпы роста цен в устойчивой части потребительской корзины превышают показатели первого полугодия, что диктует необходимость поддержания жестких условий кредитования.
1. Текущая динамика потребительских цен и факторы давления
В 2026 году экономика столкнулась с новыми вызовами, которые привели к сохранению высокого инфляционного давления. Аналитики Банка России указывают на то, что устойчивая часть потребительской инфляции демонстрирует более высокие темпы роста по сравнению с первой половиной года. Это явление связано с несколькими ключевыми факторами: высоким внутренним спросом, который зачастую опережает возможности предложения, а также сохраняющимся дефицитом кадров на рынке труда, что вынуждает компании повышать заработные платы и, как следствие, цены на свои товары и услуги.
Важно понимать, что инфляционные ожидания бизнеса и населения остаются на повышенном уровне. Когда производители и потребители закладывают в свои планы будущий рост цен, это создает так называемую инерционную инфляцию. В таких условиях даже незначительные изменения в балансе спроса и предложения могут приводить к резким скачкам стоимости товаров. Регулятор вынужден реагировать на эти процессы, удерживая ключевую ставку на уровне, который делает заемные средства дорогими, тем самым охлаждая избыточный потребительский и инвестиционный спрос.
2. Роль ключевой ставки в среднесрочном планировании
Ключевая ставка является основным инструментом, с помощью которого Банк России влияет на стоимость денег в экономике. В 2026 году политика регулятора направлена на то, чтобы сделать сбережения более привлекательными, а кредитование — менее доступным для тех секторов, которые не обеспечивают реального экономического роста. Это сложный баланс: слишком жесткая политика может затормозить развитие бизнеса, а слишком мягкая — спровоцировать неконтролируемый рост цен.
Для достижения цели в 4% к 2027 году требуется не просто поддержание текущих ставок, но и их тонкая настройка в зависимости от поступающих данных. Эксперты подчеркивают, что каждое решение совета директоров ЦБ опирается на глубокий анализ макроэкономических показателей, включая динамику ВВП, состояние внешнеторгового баланса и бюджетные расходы. Ставка должна оставаться высокой достаточно долго, чтобы инфляционные ожидания начали снижаться, а потребители перешли от модели немедленного потребления к модели накопления.
3. Влияние бюджетного импульса на инфляционные процессы
Одной из особенностей текущего периода стало значительное влияние государственных расходов на общую экономическую картину. Бюджетный импульс, направленный на поддержку отдельных отраслей и реализацию масштабных проектов, стимулирует спрос, однако в условиях ограниченного предложения он также становится мощным проинфляционным фактором. Аналитики отмечают, что координация денежно-кредитной политики с бюджетной является критически важным условием для сдерживания цен.
Если бюджетные расходы продолжат расти темпами, превышающими возможности экономики по производству товаров и услуг, нагрузка на монетарную политику будет только возрастать. Это означает, что регулятору придется удерживать ставку на высоких значениях дольше, чем предполагалось ранее. Для бизнеса это создает среду, в которой стоимость обслуживания долга становится одним из основных факторов риска, что требует от компаний пересмотра стратегий финансирования и повышения операционной эффективности.
4. Прогнозы и ожидания рынка на 2027 год
Достижение таргета в 4% к 2027 году не означает одномоментного снижения цен. Речь идет о замедлении темпов их прироста до уровня, который считается оптимальным для здорового функционирования экономики. Рыночные аналитики сходятся во мнении, что путь к этой цели будет нелинейным. Возможны временные всплески инфляции, вызванные внешними шоками или изменением конъюнктуры цен на мировых рынках, что потребует от Банка России оперативной реакции.
Инвесторам и предпринимателям следует готовиться к периоду высокой волатильности и сохранению жестких условий на финансовом рынке. В ближайшие кварталы ключевыми индикаторами для оценки успеха политики станут показатели потребительской активности и динамика кредитования физических лиц. Если темпы роста кредитного портфеля банков начнут замедляться, это будет свидетельствовать о том, что меры регулятора достигают своей цели и экономика постепенно входит в состояние равновесия.
На что обратить внимание
При планировании личных финансов или бизнес-стратегий в текущих условиях важно избегать ряда распространенных ошибок. Во-первых, не стоит рассчитывать на быстрое и резкое снижение ключевой ставки. Статистика показывает, что регулятор предпочитает действовать консервативно, и цикл смягчения политики будет затяжным. Ошибочно полагать, что высокая ставка — это временное явление, которое можно переждать, взяв краткосрочный кредит с плавающей ставкой.
Во-вторых, необходимо критически оценивать свои долговые обязательства. Использование кредитов для финансирования текущего потребления в условиях высоких процентных ставок является стратегически неверным решением, которое может привести к серьезным финансовым потерям. В-третьих, важно следить за реальной доходностью своих сбережений. В период высокой инфляции инструменты с фиксированной доходностью, которые были актуальны ранее, могут не покрывать рост цен, поэтому диверсификация портфеля остается основным способом защиты капитала.
Итог
Возвращение к инфляции в 4% к 2027 году — это достижимая, но амбициозная цель, требующая дисциплины как со стороны государства, так и со стороны участников рынка. Жесткая денежно-кредитная политика в 2026 году является необходимым условием для стабилизации цен. В ближайшее время рынку стоит ориентироваться на сохранение высоких ставок, что подразумевает приоритет сберегательной модели поведения и осторожный подход к наращиванию кредитной нагрузки. Успех этой стратегии позволит создать фундамент для устойчивого экономического роста в будущем.


