
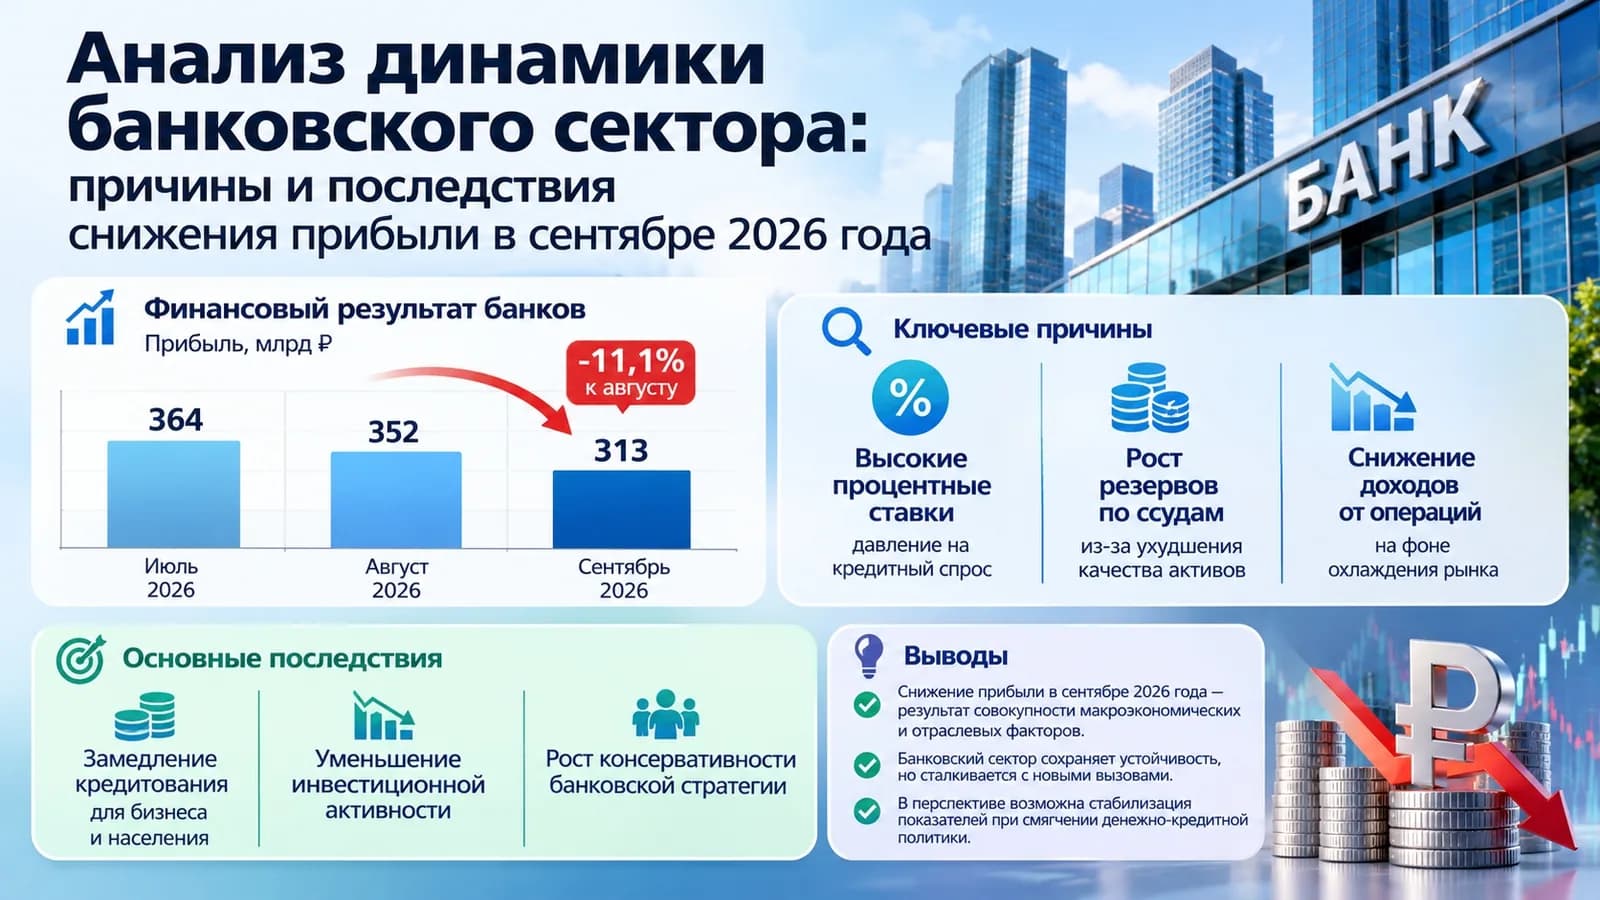
Российская банковская система в сентябре 2026 года продемонстрировала умеренное снижение чистой прибыли, что стало важным сигналом для участников финансового рынка. Сокращение показателя на 5,9% по сравнению с предыдущим периодом указывает на постепенную адаптацию кредитных организаций к изменившимся условиям ведения бизнеса и ужесточению регуляторных требований.
1. Текущая динамика финансовых результатов
Согласно актуальным статистическим данным, сентябрь 2026 года стал периодом определенной коррекции для банковского сектора России. Снижение прибыли на 5,9% является следствием совокупности факторов, включая изменение процентной политики и динамику кредитного портфеля. Банки сталкиваются с необходимостью пересмотра своих операционных моделей, чтобы сохранять устойчивость в условиях высокой волатильности на рынках.
Важным индикатором эффективности работы финансовых институтов остается показатель рентабельности капитала (ROE), который в сентябре снизился до уровня около 23%. Хотя данный показатель все еще остается на достаточно высоком уровне, его постепенное уменьшение свидетельствует о снижении маржинальности банковских операций. Это вынуждает руководство банков искать новые источники дохода и оптимизировать внутренние расходы для удержания позиций.
2. Влияние регуляторной среды и процентных ставок
Основным драйвером текущих изменений в банковском секторе выступает денежно-кредитная политика, направленная на поддержание макроэкономической стабильности. Высокие ключевые ставки существенно влияют на стоимость фондирования для банков, что, в свою очередь, ограничивает возможности для расширения кредитования населения и бизнеса. Банки вынуждены балансировать между необходимостью привлечения депозитов за счет высоких ставок и поддержанием приемлемого уровня доходности по кредитным продуктам.
Кроме того, регулятор продолжает ужесточать требования к достаточности капитала и качеству активов. Внедрение новых стандартов резервирования ограничивает возможности банков по агрессивному наращиванию кредитных портфелей. Это создает среду, в которой фокус смещается с экстенсивного роста на качественное управление рисками и повышение эффективности обслуживания действующих клиентов, что требует значительных инвестиций в цифровые платформы и автоматизацию процессов.
3. Трансформация кредитных портфелей
В текущем году наблюдается изменение структуры спроса на заемные средства как со стороны корпоративного сектора, так и со стороны частных лиц. Рост стоимости заимствований приводит к тому, что компании пересматривают свои инвестиционные планы, что замедляет выдачу новых инвестиционных кредитов. Банки, в свою очередь, проявляют повышенную осторожность, ужесточая скоринговые модели для снижения вероятности дефолтов в будущем.
В сегменте розничного кредитования также заметно охлаждение. Потребители реагируют на высокую стоимость обслуживания долга, что приводит к снижению темпов роста спроса на необеспеченные кредиты и ипотечные продукты. Банки переориентируются на развитие комиссионных сервисов, платежных решений и экосистемных услуг, которые позволяют получать стабильный доход, не зависящий напрямую от процентных доходов. Такая стратегия помогает компенсировать потери от снижения активности в классическом кредитовании.
4. Перспективы и адаптация к новым условиям
Для сохранения конкурентоспособности в конце 2026 года кредитные организации вынуждены инвестировать в развитие технологий. Цифровизация банковских сервисов позволяет снижать операционные издержки, что критически важно в условиях сужения чистой процентной маржи. Автоматизация принятия решений и внедрение искусственного интеллекта для оценки рисков становятся не просто преимуществом, а необходимостью для выживания в условиях сжатия прибыли.
Банковскому сектору также предстоит пережить период консолидации. Мелкие и средние игроки, не обладающие достаточным запасом капитала для инвестиций в технологии и не имеющие доступа к дешевому фондированию, могут столкнуться с необходимостью объединения или ухода с рынка. Крупные системно значимые банки, напротив, продолжают укреплять свои позиции, используя эффект масштаба для оптимизации затрат и удержания клиентской базы в условиях жесткой конкуренции.
Чего избегать
Инвесторам и клиентам банков важно не поддаваться паническим настроениям при виде новостей о снижении прибыли. Во-первых, банковский сектор обладает значительным запасом прочности, накопленным за предыдущие периоды, и разовое снижение показателя на 5,9% не означает кризис ликвидности. Во-вторых, не стоит оценивать надежность конкретного банка исключительно по динамике его прибыли за один месяц: важно смотреть на долгосрочные показатели достаточности капитала и качество активов.
Также стоит избегать чрезмерного доверия к прогнозам о мгновенном восстановлении доходности. Экономические процессы инерционны, и адаптация к текущим процентным ставкам может занять несколько кварталов. В этот период клиентам следует внимательно изучать условия по вкладам и кредитам, обращая внимание на реальную стоимость заемных средств и скрытые комиссии, которые банки могут вводить для компенсации снижающейся маржинальности.
Итог
Снижение прибыли банковского сектора в сентябре 2026 года является закономерным результатом рыночной адаптации к жесткой денежно-кредитной политике и регуляторным ограничениям. Для финансовой системы это период перехода к более консервативным моделям управления, где приоритетом становится качество активов и операционная эффективность. Несмотря на временное замедление темпов роста, банковский сектор остается устойчивым и продолжает выполнять свою функцию финансового посредника, трансформируя сбережения в инвестиции в условиях новой экономической реальности.


