Российский топливный рынок в 2026 году продолжает сталкиваться с определенными вызовами, связанными с обеспечением стабильных поставок бензина для нужд населения и бизнеса. На текущий момент эксперты фиксируют дефицит топлива на уровне 5%, что создает определенное напряжение в цепочках поставок, однако динамика последних недель указывает на постепенную стабилизацию ситуации.
1. Причины возникновения дефицита в 2026 году
Формирование пятипроцентного дефицита бензина обусловлено комплексом факторов, среди которых ключевую роль играет сезонность и плановое техническое обслуживание нефтеперерабатывающих заводов. В условиях высокой загрузки производственных мощностей любой график ремонтных работ требует ювелирной точности в логистике, чтобы не допустить просадки в объемах предложения на локальных рынках. Несмотря на то, что большинство предприятий придерживаются графиков, временное снижение выпуска продукции на отдельных объектах приводит к локальным перебоям в поставках.
Кроме того, значительное влияние оказывает изменение структуры спроса. Рост внутреннего потребления, связанный как с развитием логистических сетей, так и с увеличением интенсивности использования личного автотранспорта в летне-осенний период, требует от отрасли оперативной адаптации. Транспортные потоки в стране перераспределяются, что создает повышенную нагрузку на распределительные центры и нефтебазы в определенных регионах. В результате, даже при сохранении общего объема производства на достаточном уровне, физическая доставка топлива до конечных точек реализации может занимать больше времени, чем обычно.
Важным аспектом остается и внешнеторговая конъюнктура. Несмотря на активную переориентацию поставок, глобальные колебания цен на энергоносители создают определенные стимулы для производителей, которые требуют грамотного государственного регулирования. Механизмы взаимодействия между правительством и нефтяными компаниями направлены на приоритизацию внутреннего рынка, однако баланс между экспортными обязательствами и обеспечением потребностей страны остается хрупким.
2. Динамика стабилизации и меры контроля
Последние несколько недель показывают позитивную динамику: дефицит постепенно сокращается благодаря усилению координации между ключевыми игроками рынка и профильными ведомствами. Введенные меры, включая временные ограничения на экспорт определенных видов нефтепродуктов и корректировку графиков поставок на внутренний рынок, начинают приносить ощутимые результаты. Нефтеперерабатывающие заводы наращивают объемы переработки, а логистические цепочки оптимизируются для ускорения доставки бензина в регионы с наиболее выраженным спросом.
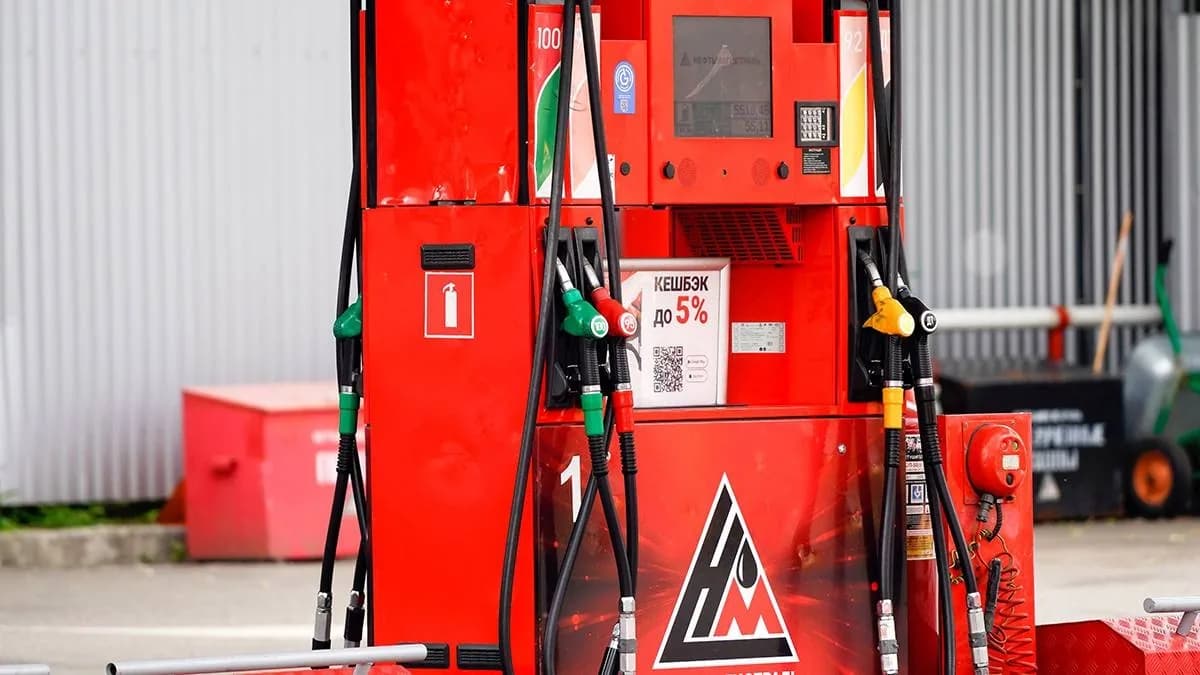
Органы государственного регулирования проводят регулярный мониторинг запасов на нефтебазах, что позволяет оперативно выявлять зоны риска и направлять дополнительные объемы топлива туда, где фиксируется повышенный ажиотаж. Особое внимание уделяется малым независимым сетям АЗС, которые в периоды турбулентности страдают от недостатка ликвидного ресурса сильнее, чем крупные вертикально-интегрированные компании. Поддержка стабильности поставок для таких сетей является критически важной для предотвращения локальных скачков цен.
Технологическая модернизация нефтеперерабатывающих мощностей, проводимая в последние годы, также начинает приносить свои плоды. Более гибкие системы переработки позволяют быстрее переключаться между выпуском различных марок бензина, подстраиваясь под меняющиеся требования рынка. Хотя масштабные проекты по реконструкции заводов — это долгосрочная стратегия, текущие улучшения в операционном управлении процессами позволяют более эффективно использовать имеющиеся ресурсы даже при 5% дефиците.
3. Роль логистики в обеспечении стабильности
Логистическая составляющая в 2026 году стала одним из самых уязвимых мест в цепочке поставок топлива. Традиционные маршруты железнодорожных перевозок испытывают высокую нагрузку из-за роста грузооборота в других секторах экономики, что создает определенные очереди для цистерн с нефтепродуктами. Это приводит к тому, что бензин может физически находиться в стране, но задерживаться в пути к месту реализации, создавая иллюзию дефицита в конкретных областях.
Развитие альтернативных путей доставки, включая активное использование автомобильного транспорта для перевозки топлива на средние дистанции, частично решает проблему. Однако это требует значительных затрат и наличия специализированного автопарка, количество которого ограничено. Компании вынуждены инвестировать в расширение парка бензовозов, чтобы минимизировать зависимость от железной дороги, что в конечном итоге сказывается на стоимости логистики, но обеспечивает большую гибкость поставок.
Также важным фактором является цифровизация управления запасами. Современные системы трекинга позволяют компаниям в режиме реального времени видеть остатки на каждой АЗС и оперативно перенаправлять бензовозы. Внедрение таких систем в масштабах страны способствует более равномерному распределению топлива и снижению вероятности возникновения дефицитных зон, которые часто возникают из-за ошибок в прогнозировании спроса на местах.
4. Чего избегать: типичные заблуждения потребителей
Основная ошибка многих автовладельцев в периоды рыночной нестабильности — поддаваться паническим настроениям, что приводит к искусственному ажиотажу. Когда потребители начинают заправлять полные баки и канистры «про запас», спрос на АЗС вырастает в разы за считанные дни. Это создает неконтролируемую нагрузку на розничные сети и приводит к временному отсутствию топлива на колонках, что только усиливает панику и создает порочный круг.
Важно понимать, что 5% дефицита — это цифра, отражающая рыночный дисбаланс, а не полное отсутствие бензина в стране. Большинство крупных сетей АЗС имеют достаточные запасы, чтобы обеспечить бесперебойную работу в штатном режиме. Попытки накопить избыточное количество топлива не только не имеют экономического смысла из-за ограничений по хранению горюче-смазочных материалов, но и создают дополнительные риски безопасности в бытовых условиях.
Также стоит избегать доверия непроверенным слухам о грядущем многократном росте цен или тотальном дефиците. В условиях государственного регулирования топливного рынка резкие скачки стоимости сдерживаются рыночными механизмами и административными мерами. Ориентируйтесь на официальные данные и сообщения крупных энергетических компаний, которые несут ответственность за стабильность поставок. Понимание того, что ситуация находится под контролем регуляторов, помогает сохранять спокойствие и не переплачивать за топливо на сомнительных площадках.
Итог
Ситуация на российском топливном рынке в 2026 году характеризуется как управляемая, несмотря на наличие 5% дефицита. Основные усилия правительства и нефтяных компаний сосредоточены на оптимизации логистики и приоритизации поставок на внутренний рынок, что уже дает заметные результаты. Для потребителей ключевой рекомендацией остается сохранение рационального подхода к покупкам: отсутствие паники позволяет рынку быстрее вернуться к состоянию равновесия. В долгосрочной перспективе дальнейшая модернизация НПЗ и развитие транспортной инфраструктуры должны свести риск возникновения подобных дисбалансов к минимуму, обеспечивая надежное снабжение всех регионов страны необходимым топливом.