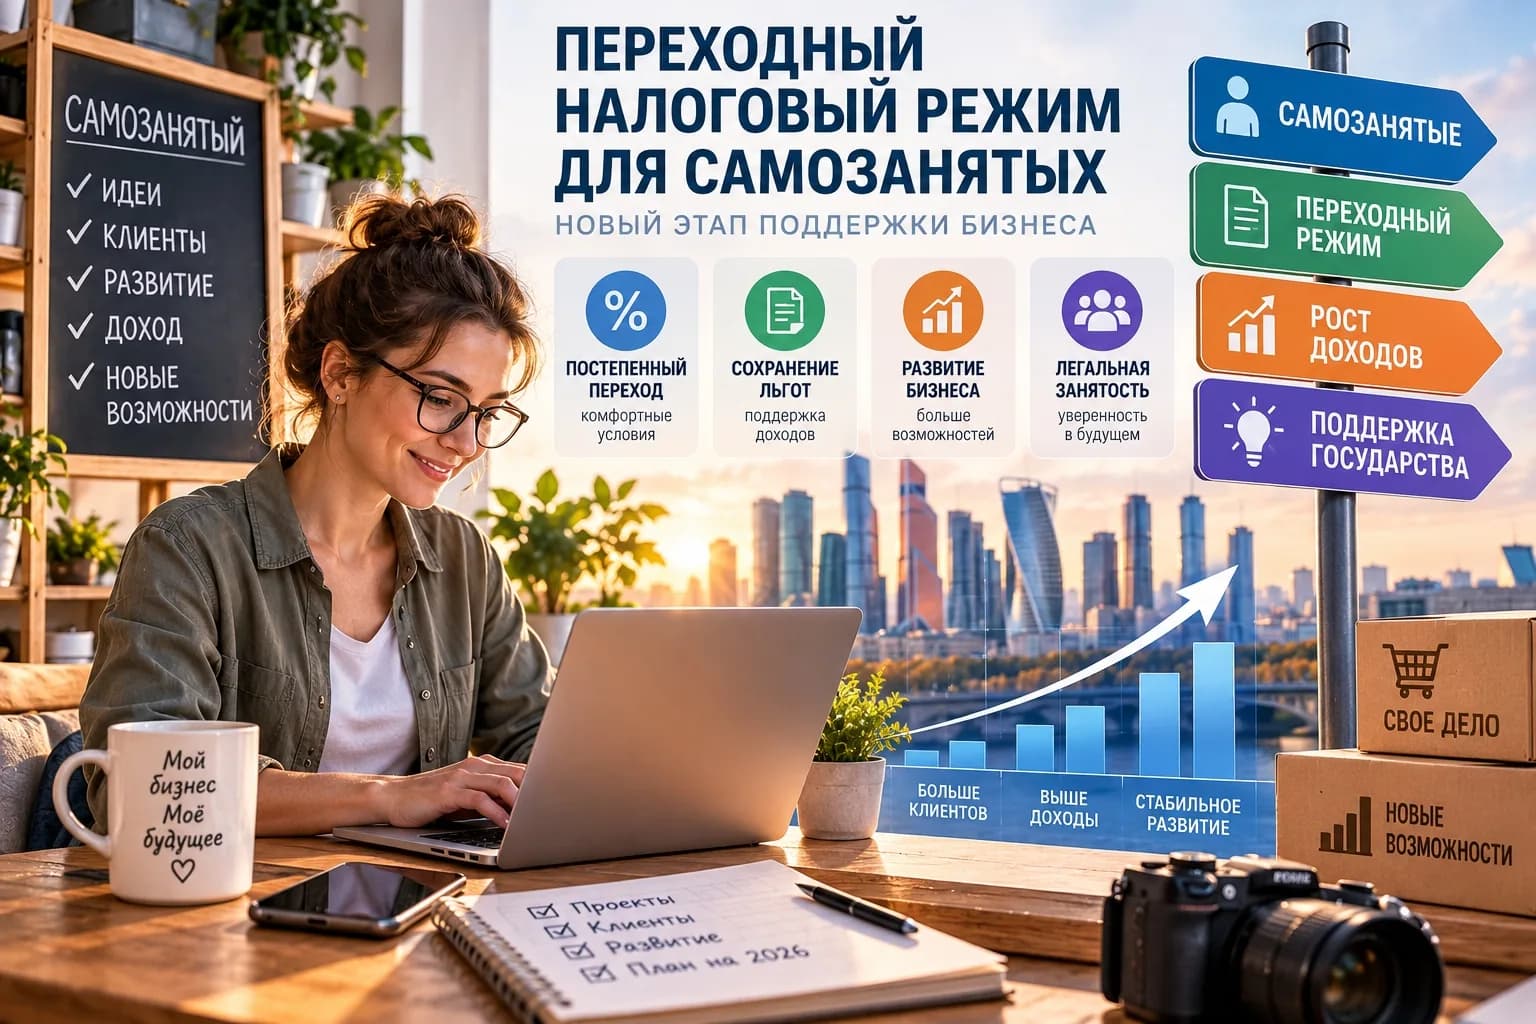
В 2026 году российские власти совместно с представителями деловых объединений и экспертного сообщества приступили к масштабной работе по созданию концепции единого переходного налогового режима для самозанятых граждан. Данная инициатива направлена на устранение одного из главных барьеров для развития малого предпринимательства: резкого скачка налоговых обязательств при превышении лимитов годового дохода, установленных для текущего режима налога на профессиональный доход (НПД).
Новый механизм призван стать своеобразным мостом между упрощенным налогообложением для микробизнеса и полноценными режимами для малых и средних предприятий. Актуальность разработки обусловлена необходимостью стимулировать предпринимателей к легальному расширению деятельности, не опасаясь внезапного увеличения отчетности или существенного роста налоговых выплат, которые могут сделать бизнес нерентабельным.
1. Проблема пороговых значений и риск стагнации
Текущая модель налогообложения самозанятых, доказавшая свою эффективность за последние годы, имеет жесткий финансовый потолок. При превышении лимита годовой выручки в 2,4 миллиона рублей предприниматель обязан либо прекратить деятельность в текущем статусе, либо экстренно переходить на иные налоговые режимы, такие как упрощенная система налогообложения (УСН) или общая система налогообложения (ОСН). Этот переход часто сопровождается необходимостью ведения сложной бухгалтерии, наймом специалистов или уплатой дополнительных обязательных взносов.
Для многих микропредпринимателей такой резкий переход становится психологическим и экономическим барьером. Вместо того чтобы развивать бизнес и увеличивать обороты, предприниматели вынуждены искусственно ограничивать свою активность, чтобы оставаться в рамках льготного режима НПД. Подобная стратегия «сдерживания роста» негативно сказывается на общей динамике развития малого предпринимательства в стране и снижает потенциальные налоговые поступления в долгосрочной перспективе.
Эксперты отмечают, что создание переходного периода позволит бизнесу адаптироваться к новым требованиям постепенно. Вместо одномоментного изменения статуса предлагается внедрить систему плавной трансформации налоговой ставки, которая будет коррелировать с реальными доходами предпринимателя. Это обеспечит предсказуемость развития и позволит владельцам малых проектов планировать инвестиции в оборудование, маркетинг и расширение штата на несколько лет вперед.
2. Основные принципы проектируемой налоговой модели
Главная концепция, обсуждаемая в правительственных кругах, предполагает введение «буферной зоны» для налогоплательщиков. В рамках этой зоны предприниматель сохраняет значительную часть преимуществ самозанятого, но начинает постепенно увеличивать отчисления в бюджет пропорционально росту своего оборота. Такая прогрессивная шкала призвана исключить шоковые скачки нагрузки, которые сегодня пугают многих самозанятых.
Важным аспектом новой модели является упрощение административных процедур. Власти стремятся к тому, чтобы переход на новый режим был максимально бесшовным и не требовал от предпринимателя сложной перерегистрации или смены учетных систем. Предполагается, что взаимодействие с налоговыми органами останется преимущественно цифровым, через существующие мобильные приложения и личные кабинеты, что минимизирует бюрократические издержки для обеих сторон.
Кроме того, обсуждается возможность сохранения права на определенные льготы, которые были доступны самозанятым. К ним относятся пониженные ставки страховых взносов или упрощенный порядок отчетности. Детализация этих мер будет зависеть от итоговых расчетов Минфина и предложений предпринимательских сообществ, которые в настоящий момент проводят оценку влияния будущих изменений на различные отрасли экономики, от сферы услуг до креативных индустрий.
3. Роль бизнес-сообществ в формировании политики
Процесс разработки концепции носит открытый характер и предполагает активное участие деловых объединений. Представители малого бизнеса подчеркивают, что любые налоговые изменения должны учитывать специфику различных направлений деятельности. Например, для IT-фрилансеров и для ремесленников, производящих товары, пороги чувствительности к налоговой нагрузке могут существенно различаться.
Бизнес-сообщества настаивают на том, чтобы переходный режим не превратился в скрытое повышение налогов. Основной упор делается на сохранение простоты администрирования, которая является ключевым фактором популярности статуса самозанятого. Если новая система потребует найма бухгалтера или закупки дорогостоящего программного обеспечения, предприниматели могут предпочесть остаться в «серой» зоне или вовсе свернуть деятельность, что противоречит целям государственной поддержки предпринимательства.
В ходе консультаций также поднимается вопрос о необходимости льготного периода при переходе, в течение которого предприниматель сможет привыкнуть к новым требованиям без штрафных санкций. Такой подход позволит создать доверительную среду, где бизнес будет заинтересован в прозрачности, а не в уклонении от уплаты налогов. Ожидается, что итоговые рекомендации будут представлены правительству до конца текущего года для дальнейшего рассмотрения в законодательном порядке.
4. На что обратить внимание предпринимателям
При планировании стратегии развития в условиях ожидания налоговых реформ самозанятым следует соблюдать осторожность и избегать типичных ошибок. Прежде всего, не стоит ориентироваться исключительно на текущие льготы как на вечный инструмент. Бизнес-модель должна быть устойчивой к рыночным изменениям и способной выдерживать умеренное увеличение налоговых издержек, если таковые последуют в будущем.
Важно следить за официальными разъяснениями профильных ведомств и избегать участия в схемах «дробления» бизнеса, которые часто ошибочно рассматриваются как способ остаться в рамках льготного режима. Налоговые органы в 2026 году обладают высокотехнологичными инструментами анализа данных, и попытки искусственного разделения выручки между несколькими аффилированными лицами быстро выявляются и влекут за собой крупные доначисления и штрафы. Честный учет и готовность к масштабированию — наиболее надежный путь развития.
Также стоит обратить внимание на ведение управленческого учета уже сейчас. Даже если текущий режим не требует ведения сложной бухгалтерской отчетности, понимание реальной маржинальности бизнеса, операционных расходов и чистой прибыли позволит предпринимателю безболезненно адаптироваться к любому налоговому режиму в будущем. Знание своих финансовых показателей — это фундамент, который позволяет принимать верные управленческие решения при изменении внешних правил игры.
Итог
Разработка переходного налогового режима — это важный шаг к созданию гибкой и справедливой системы поддержки самозанятых в России. Успех этой инициативы будет зависеть от того, насколько предложенные механизмы окажутся понятными и необременительными для рядового предпринимателя. В условиях экономической трансформации 2026 года приоритетом остается сохранение стимулов для роста малого бизнеса и обеспечение условий, при которых легальная работа становится наиболее выгодным и удобным вариантом для граждан. Предпринимателям рекомендуется следить за законодательными инициативами и уделять внимание прозрачности своих финансовых операций, готовясь к плавному переходу на новые стандарты ведения дела.