Текущая ситуация на рынке
Российская нефтяная отрасль столкнулась с очередным этапом корректировки объемов производства, опустившись ниже психологически значимой отметки в 9 миллионов баррелей в сутки. Согласно последним данным отраслевых аналитиков и отчетам ОПЕК, объем добычи в июне 2026 года составил 8,928 миллиона баррелей в сутки, что демонстрирует снижение на 61 тысячу баррелей относительно показателей предыдущего месяца. Данная динамика является частью более широкого процесса трансформации энергетического сектора, который вынужден балансировать между глобальными соглашениями и необходимостью обеспечения стабильности внутренних поставок.
Снижение показателей не стало неожиданностью для участников рынка, так как оно вписывается в стратегию добровольных ограничений, принятую на государственном уровне. Отрасль продолжает адаптироваться к сложным условиям, в которых критически важным становится не только количественный показатель добычи, но и эффективность распределения ресурсов. Несмотря на количественное уменьшение, нефтегазовый комплекс сохраняет свою роль ключевого звена в экономике страны, продолжая функционировать в условиях жестких внешних вызовов и необходимости поиска новых логистических решений.
Причины сокращения добычи
Основным фактором, обусловившим текущее снижение, является приверженность России международным договоренностям по стабилизации мирового энергетического рынка. Участие в коалиции стран, ограничивающих добычу, требует от российских компаний постоянной координации действий и соблюдения установленных квот. Эти меры направлены на предотвращение резких колебаний цен, что, в свою очередь, обеспечивает предсказуемость для всех глобальных игроков, включая производителей и потребителей энергоресурсов.
Помимо внешних обязательств, на объемы добычи влияют и внутренние факторы. Технологическое обновление инфраструктуры, необходимость капитального ремонта на стареющих месторождениях и оптимизация работы с трудноизвлекаемыми запасами требуют времени и инвестиций. В условиях ограничений на импорт некоторых видов оборудования российские недропользователи переходят на отечественные аналоги, что требует временной перенастройки производственных процессов. Таким образом, снижение добычи отражает процесс качественного перехода отрасли на новые рельсы развития, где приоритет отдается устойчивости и долгосрочной эффективности, а не кратковременным рекордам по объему извлечения сырья.
Логистические вызовы и перестройка цепочек поставок
Серьезным испытанием для сектора остается перестройка логистических цепочек. Необходимость перенаправления экспортных потоков с традиционных западных рынков на новые направления в Азиатско-Тихоокеанском регионе и других частях света требует значительных затрат времени и ресурсов. Каждое такое изменение сопряжено с поиском новых танкерных мощностей, страховых решений и финансовых инструментов, обеспечивающих безопасность сделок. Эти процессы неизбежно накладывают отпечаток на темпы работы добывающих предприятий, вынуждая их синхронизировать объемы извлечения нефти с возможностями транспортировки и сбыта.
Влияние на внутренний рынок
Одной из приоритетных задач для правительства и нефтяных компаний является обеспечение достаточного предложения на внутреннем рынке. В условиях сокращения экспортных квот и общего снижения добычи важно поддерживать баланс, чтобы не допустить дефицита топлива для нужд промышленности, сельского хозяйства и населения. Для этого осуществляется постоянный мониторинг объемов переработки нефти на отечественных НПЗ и контроль за наполнением рынка нефтепродуктами.
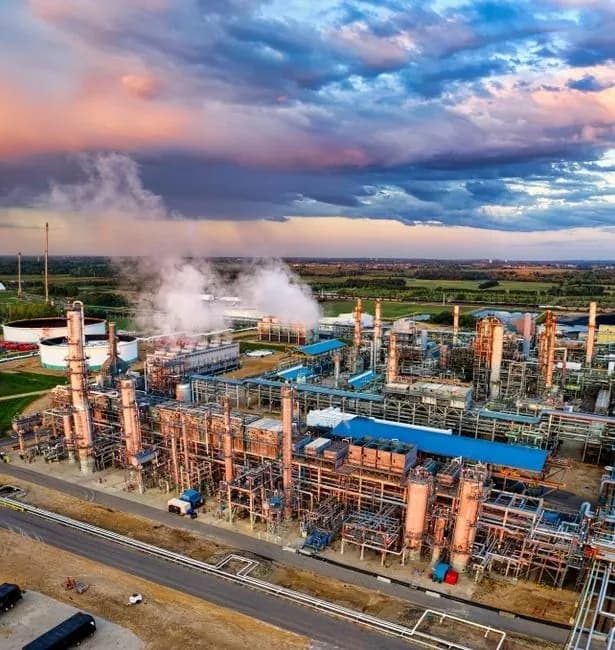
Балансировка между экспортом и потреблением внутри страны требует филигранной работы регуляторов. Важно, чтобы нефтеперерабатывающие заводы получали достаточно сырья для производства бензина, дизельного топлива и авиакеросина в объемах, соответствующих сезонным потребностям. В периоды высокого спроса, например во время посевной кампании или туристического сезона, нагрузка на НПЗ возрастает, что требует от добывающих компаний гибкого подхода к планированию графиков работы месторождений. На текущий момент система демонстрирует достаточную устойчивость, позволяя избегать острых дефицитов даже при снижении валовых объемов добычи.
Технологическая адаптация сектора
Современный этап развития российской нефтедобычи характеризуется усиленным вниманием к инновациям. Поскольку доступ к ряду западных технологий был ограничен, отрасль форсировала разработки в области отечественного программного обеспечения для моделирования месторождений и создания бурового оборудования. Эти меры позволяют поддерживать текущий уровень добычи даже на зрелых участках, где естественное падение дебита требует постоянного вмешательства и использования методов интенсификации.
Инвестиции в R&D (НИОКР) стали неотъемлемой частью стратегии крупнейших вертикально-интегрированных компаний. Внедрение цифровых двойников месторождений, использование методов искусственного интеллекта для анализа сейсмических данных и автоматизация процессов на скважинах позволяют оптимизировать затраты и повышать нефтеотдачу пластов. Хотя технологическая трансформация — процесс небыстрый, он закладывает фундамент для будущего роста, когда рыночная конъюнктура позволит увеличить объемы без ущерба для эффективности.
Что это значит для экономики
Итог текущих изменений заключается в переходе от количественной модели роста к модели, ориентированной на эффективность и внутреннюю устойчивость. Снижение добычи ниже 9 миллионов баррелей в сутки не является признаком кризиса, а скорее свидетельствует о сознательном выборе стратегии, направленной на сохранение ценового баланса и защиту национальных интересов в условиях сложной глобальной политической и экономической обстановки. Отрасль демонстрирует способность к адаптации, оперативно реагируя на изменения спроса и перестраивая логистику.
В ближайшей перспективе эксперты ожидают сохранения текущего тренда с возможными незначительными колебаниями в зависимости от решений ОПЕК+ и состояния мирового спроса на энергоносители. Главным индикатором успешности выбранного курса остается стабильность внутреннего рынка и способность компаний сохранять рентабельность при текущих объемах производства. В долгосрочном периоде ключевую роль будут играть темпы импортозамещения в критических технологиях и развитие инфраструктуры, способной гибко реагировать на смену географии экспорта. Российская нефтяная отрасль, пройдя через фазу адаптации, постепенно формирует новую структуру, более независимую от внешних потрясений и ориентированную на долгосрочное сохранение ресурсной базы.