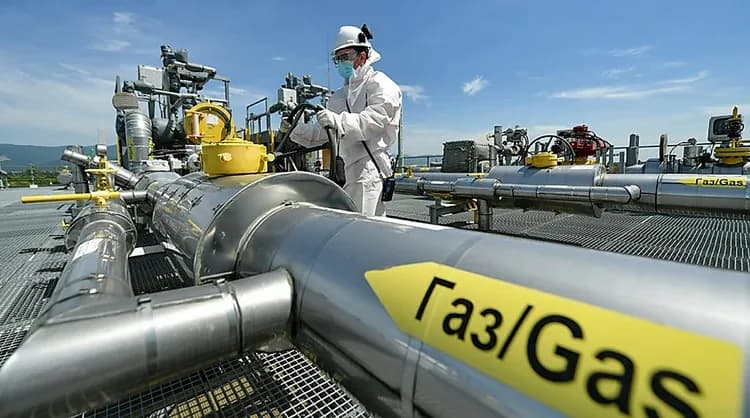
Европейский энергетический рынок подошел к началу отопительного сезона в 2026 году с тревожными показателями по заполнению подземных хранилищ газа (ПХГ). Текущий уровень запасов существенно отстает от многолетних средних значений, что создает дополнительные риски для стабильности энергоснабжения домохозяйств и промышленных предприятий в зимний период.
Ситуация осложняется тем, что ключевые экономические центры Евросоюза, в частности Германия, демонстрируют еще более низкие показатели накопления энергоресурсов. Отсутствие ценового арбитража между летними и зимними контрактами лишило участников рынка мотивации закачивать газ в хранилища, что привело к текущему дефициту.
1. Текущее состояние газовых хранилищ в Европе
Согласно актуальным рыночным данным, общая заполненность европейских газовых резервуаров на данный момент составляет лишь 71%. Этот показатель значительно ниже привычных для данного времени года 87%, которые считались «золотым стандартом» безопасности в предыдущие годы. Подобное отставание указывает на структурные изменения в логистике и экономике закупок природного газа.
Особое беспокойство вызывает ситуация в Германии, крупнейшей экономике региона, где уровень запасов опустился до отметки 57%. Для страны с высокой долей энергоемкой промышленности такие показатели создают потенциальную угрозу дефицита в случае аномально холодной зимы. Низкие запасы вынуждают энергетические компании работать в режиме повышенной готовности, полагаясь исключительно на текущие поставки по газопроводам и терминалам сжиженного природного газа (СПГ).
2. Почему исчез стимул для накопления запасов
Основной причиной сложившейся ситуации эксперты называют отсутствие выгодной разницы между летними и зимними спотовыми ценами на газ. В нормальных рыночных условиях трейдеры активно закачивают газ в хранилища летом, когда спрос минимален, чтобы продать его зимой с наценкой. Однако в 2026 году рыночная конъюнктура изменилась: стоимость газа летом оставалась неоправданно высокой, а ожидания по зимним ценам не сулили достаточной маржинальности для покрытия затрат на хранение.
Для коммерческих структур закачка газа в хранилища стала убыточной операцией. Когда стоимость хранения и риск падения цен перевешивают потенциальную выгоду от сезонной продажи, частные трейдеры предпочитают не замораживать оборотные средства. В результате рынок столкнулся с тем, что коммерческие игроки минимизировали свою активность по созданию резервов, переложив ответственность на государственные структуры или импортеров, работающих по долгосрочным контрактам.
3. Последствия для промышленности и населения
Снижение объемов газа в ПХГ неминуемо отражается на волатильности цен на энергетических хабах. В условиях ограниченного предложения любое похолодание или внеплановая остановка поставок СПГ могут привести к резкому скачку стоимости газа. Это создает серьезную нагрузку на бюджеты домохозяйств, которые вынуждены оплачивать счета за отопление и электричество по повышенным тарифам.
Для промышленного сектора, особенно для предприятий химической, металлургической и стекольной отраслей, высокие цены на газ означают снижение конкурентоспособности. Компании вынуждены либо сокращать объемы производства, либо перекладывать возросшие издержки на конечного потребителя, что провоцирует инфляционные процессы в экономике ЕС. В условиях 2026 года, когда мировая экономика и так находится под давлением, энергетическая нестабильность становится мощным фактором торможения экономического роста.
4. На что обратить внимание
Читателям и участникам рынка важно избегать распространенного заблуждения, что «газ всегда можно докупить на спотовом рынке». В периоды пикового спроса на мировом рынке СПГ наблюдается жесткая конкуренция между Европой и Азией. Если в Азии возникнет резкий рост потребления, европейские страны могут столкнуться с тем, что танкеры с газом будут перенаправлены в сторону более выгодных покупателей, даже несмотря на наличие инфраструктуры приема.
Также стоит учитывать риск «эффекта домино»: при нехватке газа в хранилищах нагрузка на электросети возрастает, так как население начинает активнее использовать электрические обогреватели. Это повышает вероятность аварийных отключений электроэнергии в пиковые моменты нагрузки. Эксперты рекомендуют отслеживать не только общие цифры заполнения хранилищ, но и динамику импорта СПГ, а также долгосрочные прогнозы погоды, которые играют решающую роль в определении объемов потребления газа в зимний период.
Итог
Текущая ситуация с запасами газа в Европе демонстрирует уязвимость системы, построенной на рыночных механизмах, которые в критические моменты могут давать сбои из-за отсутствия ценовых стимулов. Потребителям и бизнесу в ближайшие месяцы следует подготовиться к периоду высокой волатильности цен и потенциальным ограничениям. Ключом к прохождению зимнего сезона станет не только наличие запасов, но и способность европейских энергетических систем к гибкому перераспределению ресурсов в условиях дефицита.