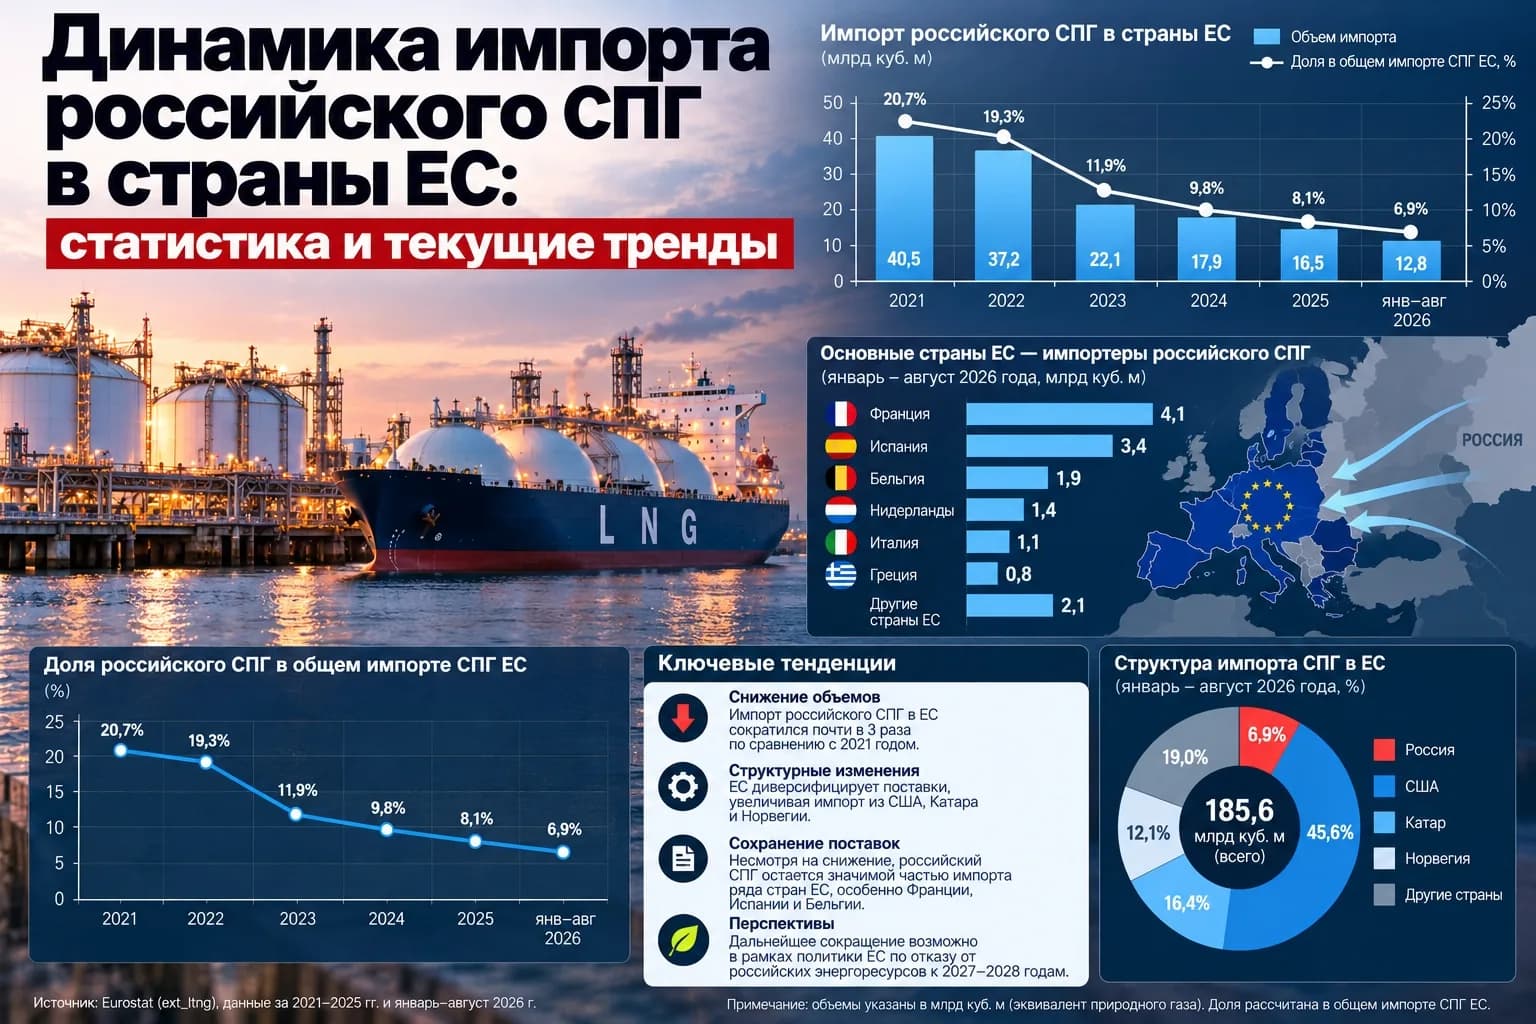
Европейский союз в 2026 году демонстрирует устойчивый спрос на российский сжиженный природный газ, несмотря на заявленные ранее цели по полному отказу от энергоресурсов из РФ. Согласно последним официальным данным, за первые девять месяцев года объем поставок в европейские порты достиг отметки в 12 миллионов тонн, что подтверждает сохраняющуюся значимость данного сегмента для энергетической безопасности региона.
1. Объем поставок и текущая ситуация на рынке
Показатель в 12 миллионов тонн за неполный год является важным индикатором того, что энергетическая инфраструктура Европы остается глубоко интегрированной в глобальные цепочки поставок, сформированные в предыдущие десятилетия. Несмотря на активное строительство терминалов для приема СПГ из альтернативных источников, таких как США, Катар или Норвегия, российский газ продолжает находить своего покупателя на европейском рынке. Это обусловлено как отлаженной логистикой, так и экономической целесообразностью для многих энергоемких предприятий.
Важно понимать, что российский СПГ, в отличие от трубопроводного газа, обладает высокой мобильностью. Танкеры могут перенаправляться в зависимости от рыночной конъюнктуры, что делает этот ресурс гибким инструментом для покрытия пиковых нагрузок в периоды похолоданий или снижения генерации на объектах возобновляемой энергетики. В 2026 году европейские страны, по всей видимости, предпочитают прагматичный подход, сохраняя доступ к российскому топливу для поддержания стабильности своих энергосистем.
Аналитики отмечают, что динамика поставок в текущем году подтверждает тренд на стабилизацию импорта. После резких колебаний 2024-2025 годов рынок пришел к определенному равновесию, где российские компании сохраняют свою нишу, а европейские импортеры — гарантированные объемы топлива. Такая ситуация создает условия, при которых энергетический переход происходит плавно, без критических скачков цен для конечных потребителей и промышленного сектора.
2. Роль СПГ в структуре энергетического баланса Европы
Сжиженный природный газ играет ключевую роль в обеспечении энергетической безопасности Европы. В условиях сокращения поставок по трубопроводам СПГ стал основным инструментом для заполнения газовых хранилищ перед началом отопительного сезона. Российский газ, благодаря своей конкурентоспособной цене и отлаженным маршрутам доставки, остается важным компонентом этого процесса.
Европейские компании активно используют возможности регазификационных терминалов, расположенных в Испании, Франции, Бельгии и Нидерландах. Эти объекты позволяют принимать значительные объемы топлива, которое затем распределяется по всей газотранспортной сети ЕС. Увеличение мощностей по приему СПГ, которое наблюдалось в последние два года, было направлено именно на диверсификацию, однако на практике это привело к росту объемов закупок у всех крупных поставщиков, включая Россию.
Более того, стоит учитывать промышленный фактор. Многие предприятия в Германии, Италии и Франции критически зависят от стабильных поставок газа для поддержания производственных процессов, связанных с химической промышленностью, производством удобрений и металлургией. В этих отраслях цена на энергоноситель является определяющим фактором конкурентоспособности на мировом рынке, поэтому выбор в пользу российского СПГ часто продиктован сугубо экономическими расчетами.
3. Геополитический контекст и ограничения
Вопрос поставок российского газа в Европу остается одной из самых острых тем в политической повестке ЕС. Регуляторы неоднократно обсуждали возможность введения ограничений или полного эмбарго на импорт СПГ из России, однако реализация подобных мер сталкивается с серьезными препятствиями. Основной риск заключается в потенциальном росте цен на энергоносители для европейских домохозяйств и бизнеса, что может спровоцировать социальное недовольство и экономический спад.
В 2026 году европейские власти пытаются найти баланс между политическими декларациями и необходимостью обеспечения стабильного энергоснабжения. Введение жестких санкций против сегмента СПГ требует консенсуса всех стран-членов ЕС, однако позиции государств существенно различаются. Страны, имеющие доступ к морю и развитую инфраструктуру СПГ, выступают за более гибкий подход, в то время как некоторые другие члены союза настаивают на ускоренном разрыве всех энергетических связей.
Также стоит учитывать вопрос перепродажи СПГ. Часть российского газа, прибывающего в европейские порты, впоследствии может быть перенаправлена в другие регионы или использована для нужд внутреннего рынка в рамках сложных коммерческих контрактов. Это создает определенные трудности при отслеживании конечных объемов потребления, что делает статистику поставок еще более значимой для понимания реальной ситуации.
4. На что обратить внимание
Читателям, следящим за энергетическим рынком, важно избегать упрощенных выводов о том, что энергетический переход в Европе завершен или идет безболезненно. Распространенной ошибкой является мнение, что отказ от поставок из одной страны автоматически означает их замещение «зеленой» энергией или ресурсами из других регионов без изменения цены. На деле процесс замены поставщиков — это сложная логистическая и финансовая операция, которая требует времени и значительных инвестиций.
Также стоит настороженно относиться к прогнозам о скором прекращении закупок. Энергетический рынок инерционен: контракты на поставку газа часто заключаются на годы вперед, а инфраструктура строится десятилетиями. Даже при наличии политической воли, физическое замещение объемов в 12 миллионов тонн требует создания новых мощностей по сжижению и транспортировке, что невозможно реализовать в краткосрочной перспективе без ущерба для экономики.
Наконец, важно помнить о факторе мировой рыночной конъюнктуры. Спрос на СПГ в Азии, особенно в Китае и Индии, также растет. Если азиатские рынки предложат более высокую цену, поставщики могут перенаправить танкеры туда, что создаст дефицит в Европе и приведет к росту цен. Поэтому зависимость от российского СПГ в текущих условиях является не только вопросом политики, но и инструментом защиты от глобальной волатильности цен на газ.
Итог
Ситуация с поставками российского СПГ в Европу в 2026 году наглядно демонстрирует приоритет экономической целесообразности и энергетической стабильности над политическими амбициями. Объем в 12 миллионов тонн за девять месяцев подтверждает, что энергетические связи между Россией и ЕС остаются глубокими и востребованными. В ближайшей перспективе ключевым трендом останется стремление европейских стран к диверсификации, однако до полного замещения российского ресурса еще далеко, и рынок продолжит функционировать в рамках текущих логистических реалий.