Октябрь 2026 года становится знаковым периодом для российских автомобилистов, так как в силу вступает ряд законодательных инициатив и рыночных корректировок. Основное внимание сосредоточено на внедрении цифровых инструментов контроля за страхованием и изменении условий приобретения транспортных средств в кредит, что требует от водителей повышенного внимания к юридическим аспектам владения машиной.
1. Автоматизация контроля за полисами ОСАГО
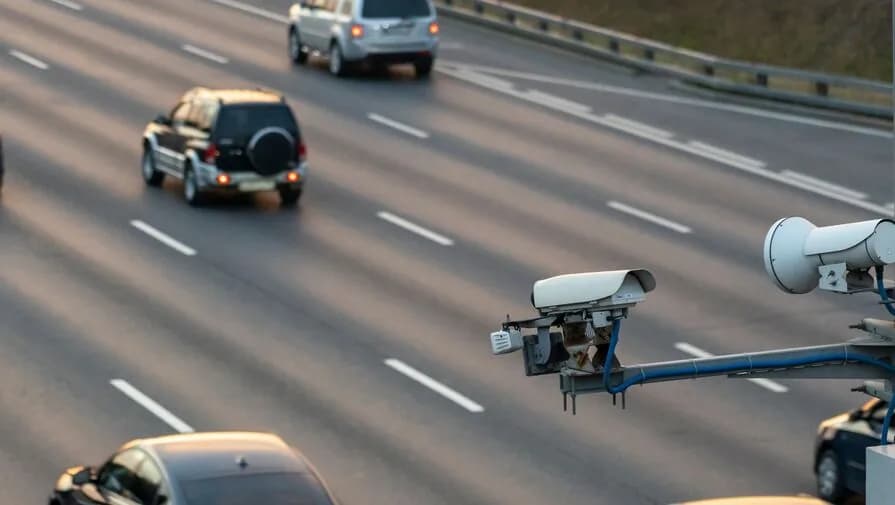
Одной из наиболее обсуждаемых тем осени 2026 года является окончательный переход к системе автоматической проверки наличия полисов обязательного страхования гражданской ответственности через дорожные камеры. Ранее подобные проверки носили эпизодический характер, однако теперь профильные ведомства совместно со страховщиками завершили интеграцию информационных систем. Камеры фотовидеофиксации, установленные на ключевых магистралях, в режиме реального времени сверяют государственные регистрационные знаки проезжающих автомобилей с базой данных Российского союза автостраховщиков.
Для владельцев транспортных средств это означает, что вероятность получения штрафа за отсутствие действующего полиса возрастает кратно. Система работает по принципу автоматической генерации постановлений, которые направляются собственнику через портал государственных услуг. Специалисты отмечают, что подобная мера направлена на снижение количества незастрахованных автомобилей на дорогах, что, в свою очередь, должно повысить дисциплину среди водителей и обеспечить финансовую защиту участников движения в случае возникновения аварийных ситуаций.
2. Изменения в правилах автокредитования
С октября 2026 года в банковском секторе начали действовать новые требования к оформлению автокредитов, направленные на ограничение долговой нагрузки граждан. Регулятор ужесточил коэффициенты риска для банков, выдающих займы заемщикам с высокой долговой нагрузкой, что привело к пересмотру программ кредитования во многих финансовых организациях. Теперь процесс одобрения заявки стал более строгим: банки обязаны тщательнее проверять платежеспособность клиента, учитывая все текущие обязательства, включая микрозаймы и другие кредитные линии.
Для потенциальных покупателей автомобилей это означает необходимость подготовки более внушительного первоначального взноса, так как банки стремятся минимизировать свои риски. Кроме того, увеличились требования к страхованию залогового имущества, что делает процесс покупки в кредит более затратным на этапе подписания договора. Эксперты рекомендуют заранее рассчитывать ежемесячные платежи и внимательно изучать условия досрочного погашения, так как в текущих экономических реалиях стоимость обслуживания долга может существенно варьироваться в зависимости от выбранного финансового учреждения.
3. Обновление автопарка: новинки на рынке
Несмотря на изменение регуляторной среды, автомобильный рынок продолжает развиваться за счет расширения модельного ряда. В октябре 2026 года ожидается поступление в дилерские центры нескольких долгожданных новинок, включая локализованные модели и перспективные кроссоверы от азиатских брендов. Основной акцент производители делают на оснащение машин современными системами безопасности и мультимедийными комплексами с поддержкой отечественных сервисов, что становится стандартом для сегмента массовых автомобилей.
Появление новых моделей в условиях роста утилизационного сбора заставляет дилеров искать баланс между ценообразованием и привлекательностью предложений. Покупателям стоит обратить внимание на акции по программе трейд-ин, которые часто сопровождают запуск новых линеек. Важно учитывать, что динамика цен на новые машины в текущем месяце будет зависеть не только от производственных затрат, но и от логистических издержек, которые продолжают оказывать влияние на конечную стоимость транспортных средств для потребителя.
4. Чего избегать: типичные ошибки водителей
Главная ошибка, которую совершают многие автовладельцы в период введения новых правил, — это игнорирование цифровизации страховых документов. Некоторые до сих пор хранят бумажные копии, забывая о том, что полис ОСАГО должен быть внесен в единую базу данных РСА. Если данные по какой-то причине не отображаются в системе из-за технического сбоя или ошибки при оформлении, камера может ошибочно классифицировать автомобиль как незастрахованный. Рекомендуется регулярно проверять статус своего полиса через официальные ресурсы страховых компаний и портал госуслуг.
Также стоит избегать соблазна оформить «дешевую» страховку у неаккредитованных посредников. В условиях автоматического контроля любая подделка или недействительный полис будут моментально выявлены дорожными камерами, что приведет к получению серии штрафов. Кроме того, при покупке автомобиля в кредит не следует подписывать документы, не ознакомившись с полной стоимостью страховки КАСКО, которая часто является обязательным условием банка, но может быть значительно дешевле при выборе другого страхового партнера из списка аккредитованных банком компаний.
Итог
Октябрь 2026 года требует от автомобилистов перехода к более осознанному и дисциплинированному подходу в вопросах документального сопровождения поездок и финансового планирования. Основная рекомендация заключается в полной цифровизации всех процессов: от проверки статуса страховки до мониторинга кредитных обязательств через личные кабинеты. В условиях автоматизации контроля за дорожным движением и ужесточения банковских стандартов, своевременная проверка данных и отказ от сомнительных посреднических услуг станут залогом безопасности как для вашего кошелька, так и для юридической чистоты владения транспортным средством.