Министерство финансов Российской Федерации приняло стратегическое решение о пролонгации и смягчении ряда условий по программам льготного кредитования для семей с детьми. Данная мера направлена на поддержание стабильности строительного сектора в условиях жесткой денежно-кредитной политики и высокой ключевой ставки, действующей в 2026 году. Подобная инициатива призвана предотвратить резкое охлаждение спроса на первичном рынке жилья и обеспечить плавную адаптацию застройщиков к новым рыночным реалиям.
Причины и цели правительственной инициативы
Решение о продлении программы семейной ипотеки продиктовано необходимостью сохранения социальной стабильности и поддержки демографических инициатив. В текущих экономических условиях, характеризующихся высокой стоимостью заемных средств для населения, рыночная ипотека становится практически недоступной для большинства граждан. Без государственного субсидирования процентных ставок сегмент новостроек рисковал столкнуться с глубоким кризисом ликвидности, что неминуемо привело бы к заморозке строящихся объектов и росту числа долгостроев.
Государство стремится достичь баланса между охлаждением перегретого рынка и поддержкой отрасли, которая является одним из локомотивов экономики. Продление льготных условий позволяет семьям планировать долгосрочные инвестиции в недвижимость, несмотря на волатильность финансового сектора. Таким образом, правительство выбирает путь постепенной коррекции рынка, избегая шоковых сценариев, которые могли бы негативно сказаться на благосостоянии миллионов граждан и устойчивости банковской системы.
Как работает механизм адаптации рынка
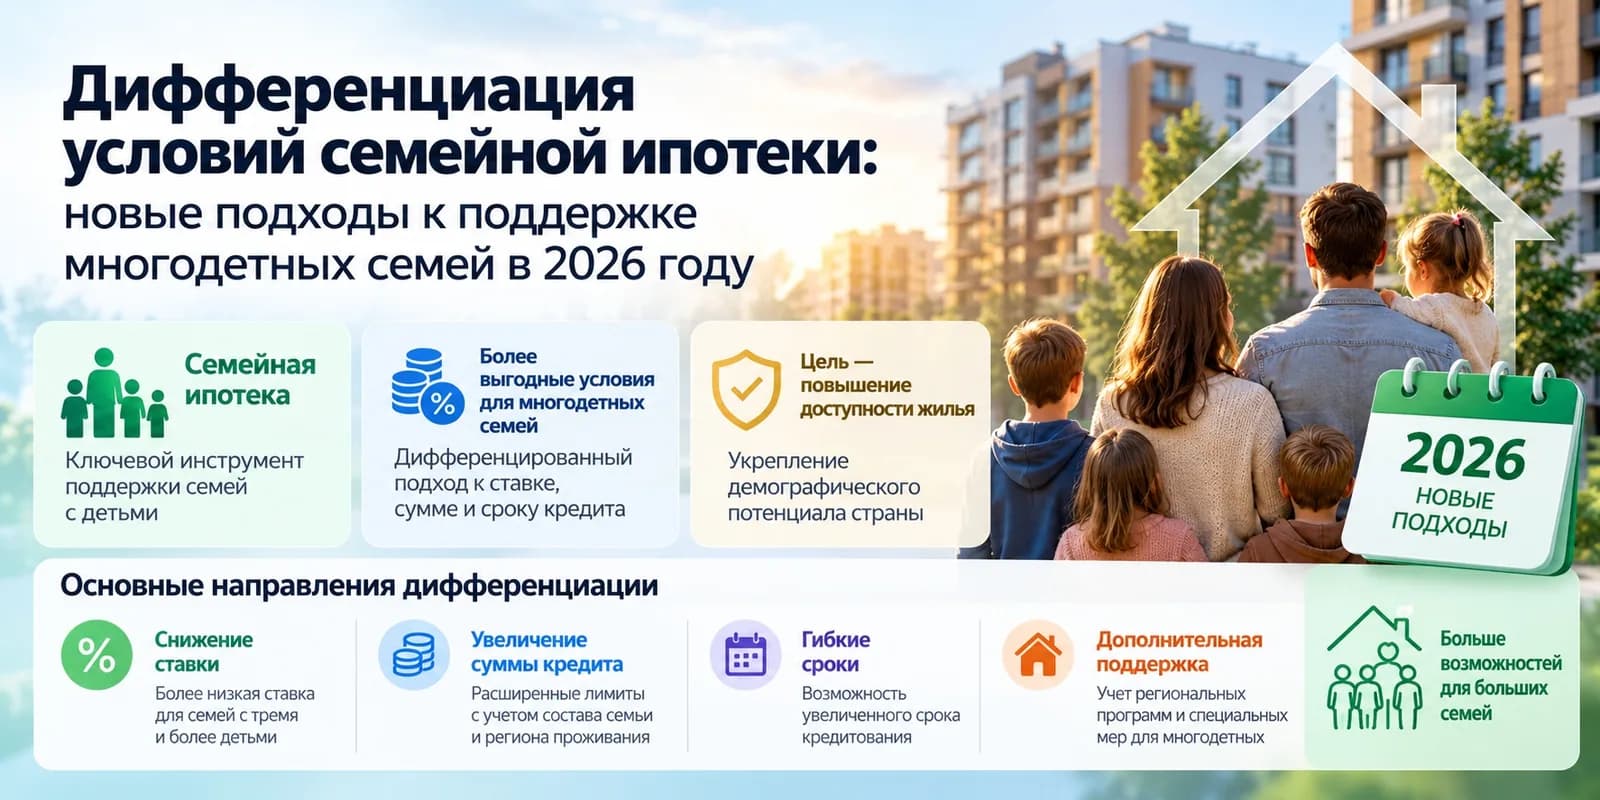
В 2026 году механизм льготной ипотеки претерпел изменения, направленные на повышение адресности поддержки. Вместо массовых программ, которые ранее провоцировали необоснованный рост цен на квадратный метр, акцент смещен на семьи, действительно нуждающиеся в улучшении жилищных условий. Это позволяет более эффективно расходовать бюджетные средства и направлять их на поддержку тех, кто вносит вклад в демографическое развитие страны.
Застройщики, в свою очередь, вынуждены пересматривать свои стратегии продаж. В условиях, когда льготная ипотека становится более избирательной, компании начинают предлагать дополнительные преференции: рассрочки, программы trade-in и партнерские скидки. Это создает более здоровую конкурентную среду, где успех проекта зависит не только от наличия субсидированной ставки, но и от качества самого жилья, развитости инфраструктуры и транспортной доступности района.
Влияние на спрос и предложение
На текущий момент наблюдается трансформация потребительского поведения. Покупатели стали более осмотрительными, тщательно анализируя как стоимость объекта, так и долгосрочную нагрузку на семейный бюджет. Снижение ажиотажного спроса, характерного для прошлых лет, способствует стабилизации цен на первичном рынке, что делает вход в сделку более осознанным.
Для девелоперов это означает необходимость оптимизации издержек и более точного планирования объемов ввода жилья. В регионах, где спрос остается умеренным, застройщики чаще переходят к форматам комплексного освоения территорий, где социальные объекты возводятся параллельно с жилыми корпусами. Такой подход повышает привлекательность предложения для семейных покупателей, для которых наличие детских садов и школ в шаговой доступности является критическим фактором при принятии решения о покупке.
Кто попадает под действие программы
Основными бенефициарами продления программы остаются семьи с несовершеннолетними детьми, а также те, кто воспитывает детей с ограниченными возможностями здоровья. Важным нововведением 2026 года стало упрощение процедур подтверждения права на льготу, что позволяет сократить время на сбор документов и ускорить процесс одобрения заявки банком. Это особенно актуально для жителей малых городов и сельских территорий, где доступ к банковским услугам может быть ограничен.
При этом требования к заемщикам остаются достаточно строгими в части оценки долговой нагрузки. Банки внимательно анализируют доходы семьи, чтобы минимизировать риски невозврата кредитов. Несмотря на льготную ставку, заемщик должен обладать достаточным уровнем финансовой дисциплины, чтобы обслуживать долг на протяжении длительного периода времени. Государство поддерживает тех, кто имеет реальную потребность в жилье, но при этом сохраняет механизмы контроля за качеством кредитного портфеля.
Перспективы и прогнозы на ближайшие годы
Аналитики отмечают, что в 2026 году рынок недвижимости входит в фазу долгосрочной предсказуемости. Ожидается, что инфляционные процессы замедлятся, а ключевая ставка начнет постепенное движение вниз, что в перспективе сделает рыночную ипотеку более привлекательной. Однако до того момента, пока разрыв между льготными и стандартными ставками остается значительным, программы господдержки будут играть ключевую роль в формировании спроса.
Важным трендом ближайших лет станет развитие сегмента арендного жилья и программ доступного найма с правом последующего выкупа. Это решение может стать альтернативой для тех семей, которые пока не готовы или не имеют возможности взять ипотечный кредит. Государство внимательно наблюдает за динамикой цен и готово оперативно корректировать параметры программ, чтобы предотвратить как стагнацию, так и неоправданный рост стоимости квадратного метра.
Итог: что это значит для граждан
Продление семейной ипотеки в 2026 году является сигналом того, что государство продолжает рассматривать жилищный вопрос как приоритетный. Для обычного гражданина это означает сохранение возможности приобрести квартиру на более выгодных условиях, чем предлагает текущий рынок. Однако важно понимать, что эпоха легких кредитов осталась в прошлом — сегодня фокус смещается на качество жилья и финансовую ответственность заемщика.
Рекомендуется внимательно следить за изменениями в банковских тарифах и предложениях от застройщиков, так как конкуренция за платежеспособного клиента продолжает расти. Покупка недвижимости сегодня требует глубокого анализа не только самой программы, но и личных финансовых возможностей. В долгосрочной перспективе рынок станет более сбалансированным, а доступность жилья будет определяться не только субсидиями, но и развитием экономики в целом, ростом реальных доходов населения и повышением прозрачности строительной отрасли.