В 2026 году вопрос приобретения собственной недвижимости стал одной из самых обсуждаемых тем в российском обществе. Рост цен на квадратные метры в сочетании с жесткими требованиями банков к размеру первоначального взноса заставляет граждан пересматривать свои финансовые стратегии. В среднем по стране для формирования обязательного платежа в размере 20% от стоимости жилья потенциальному покупателю необходимо откладывать полную сумму своей ежемесячной заработной платы на протяжении 13 месяцев.
Текущая ситуация на рынке недвижимости
Рынок жилой недвижимости в 2026 году характеризуется выраженным дисбалансом между темпами роста стоимости объектов и динамикой реальных располагаемых доходов населения. Несмотря на попытки регуляторов охладить перегретый рынок, цены продолжают демонстрировать восходящую траекторию, что обусловлено как удорожанием строительных материалов, так и дефицитом ликвидных предложений в сегментах эконом и комфорт-класса. Для многих семей покупка квартиры превратилась в долгосрочный проект, требующий не просто дисциплины, а радикальной оптимизации расходов.
Статистические данные за текущий год подтверждают, что доступность жилья существенно варьируется в зависимости от региона проживания. В то время как в небольших городах с умеренной стоимостью квадратного метра накопление взноса занимает около года, в крупнейших мегаполисах ситуация выглядит значительно сложнее. Разрыв между средней заработной платой и рыночной ценой стандартной квартиры продолжает увеличиваться, что вынуждает потенциальных заемщиков искать альтернативные пути решения жилищного вопроса, включая аренду с последующим выкупом или переезд в менее дорогие локации.
Региональная специфика накопления
География проживания является ключевым фактором, определяющим сроки формирования капитала для первого взноса. Москва традиционно остается лидером по уровню цен, где для накопления 20% от стоимости недвижимости средней семье требуется около 19 месяцев при условии сбережения всей заработной платы. Еще более сложная ситуация наблюдается в курортных зонах, в частности в Сочи, где из-за высокого инвестиционного спроса и ограниченного предложения срок накопления достигает 29 месяцев.
Такая разница в показателях создает эффект социального неравенства, при котором жители регионов с высокой стоимостью жизни оказываются в менее выгодном положении по сравнению с жителями промышленных центров. В этих условиях многие граждане начинают рассматривать покупку жилья в городах-спутниках или пригородных районах, где стоимость квадратного метра ниже, а транспортная доступность позволяет сохранять привычный ритм жизни. Переориентация спроса на окраины становится вынужденной мерой, позволяющей снизить порог входа на рынок ипотечного кредитования.
Влияние льготных программ и кредитной нагрузки
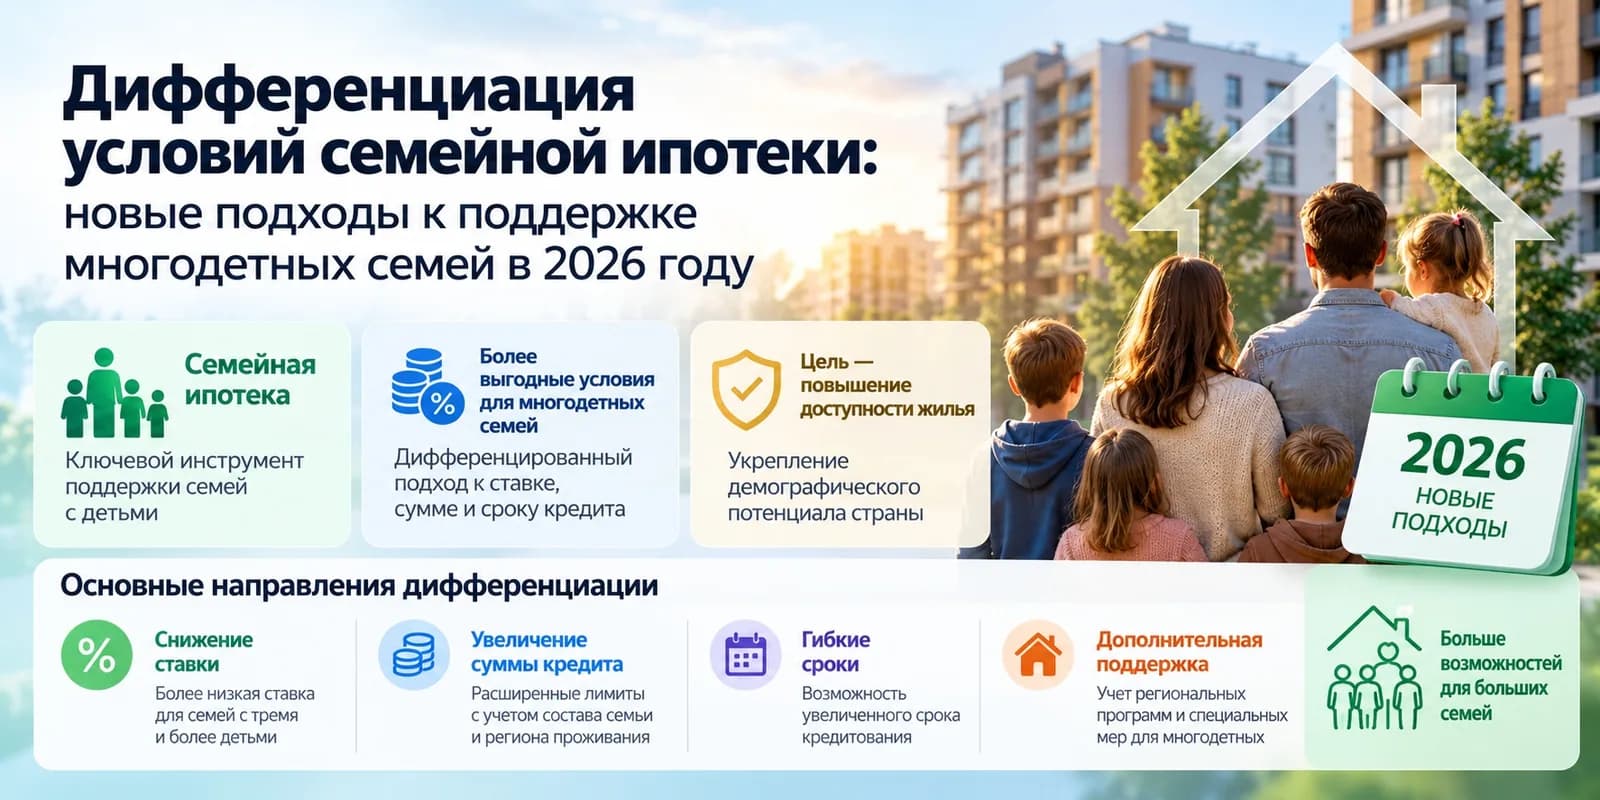
Льготные ипотечные программы, действовавшие в последние годы, сыграли двоякую роль в формировании текущего ландшафта. С одной стороны, они позволили тысячам семей улучшить жилищные условия, обеспечив более низкие процентные ставки. С другой стороны, массовый спрос, подогреваемый дешевыми кредитами, привел к значительному росту цен на новостройки, что фактически нивелировало выгоду от господдержки. В 2026 году условия получения льгот стали более адресными, что ограничило круг лиц, имеющих право на сниженные ставки.
При планировании покупки квартиры крайне важно учитывать не только сам факт накопления взноса, но и последующую долговую нагрузку. Банки сегодня крайне внимательно оценивают кредитный рейтинг заемщика и его показатель долговой нагрузки (ПДН). Взятие кредита, платеж по которому превышает 40-50% от совокупного дохода семьи, несет в себе высокие риски финансовой нестабильности. Специалисты рекомендуют закладывать в бюджет не только ипотечный платеж, но и дополнительные расходы на обслуживание кредита, страхование и коммунальные платежи, которые также имеют тенденцию к росту.
Стратегии выживания и финансового планирования
В условиях 2026 года успешная покупка жилья требует жесткого финансового планирования. Многие граждане переходят к стратегии «минимализма», осознанно выбирая квартиры меньшей площади или объекты на этапе котлована, что позволяет сэкономить значительные средства. Также популярность набирают комбинированные методы накопления, такие как использование банковских депозитов с капитализацией процентов, что позволяет частично защитить средства от инфляции в период подготовки к сделке.
Важным аспектом является также пересмотр личного бюджета. Отказ от избыточного потребления, пересмотр структуры расходов и поиск дополнительных источников дохода стали нормой для тех, кто поставил перед собой цель приобрести собственное жилье. Эксперты подчеркивают, что накопление первоначального взноса — это не спринт, а марафон, требующий высокой степени самодисциплины и готовности к временным ограничениям в качестве жизни ради достижения долгосрочной цели по обретению собственного дома.
Итог: что это значит для будущего
Ситуация на рынке недвижимости в 2026 году свидетельствует о том, что эпоха «легкой ипотеки» осталась в прошлом. Доступность жилья сегодня напрямую зависит от способности домохозяйств эффективно управлять своими финансами и планировать бюджет на годы вперед. Основной вывод заключается в том, что накопление первоначального взноса требует от россиян глубокого анализа рынка и трезвой оценки своих возможностей. Покупка недвижимости перестала быть спонтанным решением и превратилась в сложный экономический процесс, требующий от покупателя ответственности, терпения и готовности к компромиссам в выборе объекта недвижимости ради финансовой безопасности семьи.