Мировая финансовая система в 2026 году сталкивается с процессом постепенной нормализации денежно-кредитной политики. Центральные банки, которые на протяжении многих лет придерживались стратегии отрицательных или нулевых процентных ставок для стимулирования экономического роста, начинают пересматривать свои подходы в условиях меняющейся инфляционной конъюнктуры. Ярким примером этого сдвига стало недавнее решение Банка Японии, который впервые за десятилетие решился на повышение ключевой ставки до уровня 1%, что официально знаменует окончание эры сверхдешевых кредитов в стране.
Что произошло в японской экономике
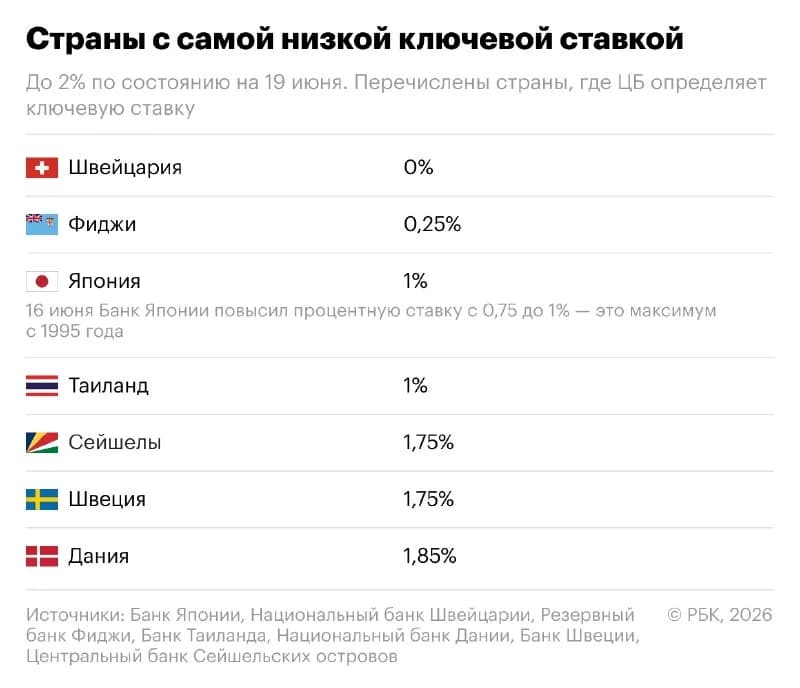
На протяжении длительного периода Япония оставалась уникальным примером экономики, функционирующей в условиях стагнации и дефляционного давления, что вынуждало регулятора удерживать стоимость заимствований на минимальных значениях. Однако к 2026 году ситуация кардинально изменилась: показатели инфляции в стране уверенно преодолели целевой порог в 2%, что поставило перед руководством Банка Японии сложную задачу. Повышение ставки до 1% является осторожным, но решительным шагом, направленным на охлаждение перегретых рынков и приведение монетарных инструментов в соответствие с актуальными макроэкономическими реалиями.
Регулятор действует предельно аккуратно, опасаясь, что резкое ужесточение политики может спровоцировать кризис в корпоративном секторе. Многие японские предприятия привыкли к работе в условиях почти бесплатного финансирования, поэтому даже умеренное повышение процентных расходов требует от компаний пересмотра стратегий развития. Правительство и эксперты внимательно следят за тем, как домохозяйства отреагируют на рост стоимости ипотечных кредитов и потребительских займов, ведь покупательная способность населения остается критически важным фактором для стабильности внутреннего спроса в условиях глобальной неопределенности.
Швейцарская модель стабильности
На фоне японских перемен Швейцария продолжает демонстрировать приверженность своей традиционной модели, сохраняя ключевую ставку на уровне 0%. Швейцарский франк остается одной из самых надежных и востребованных валют в мире, что позволяет Национальному банку Швейцарии чувствовать себя уверенно даже в периоды глобальных потрясений. Стабильно низкая инфляция в сочетании с практически отсутствующей безработицей создает уникальные условия, в которых регулятору не требуется прибегать к агрессивным методам подавления роста цен.
Сохранение околонулевых ставок для Швейцарии — это способ поддержания конкурентоспособности национальных экспортеров, чья продукция зависит от курса франка. Если бы стоимость заимствований была выше, это могло бы привести к необоснованному укреплению национальной валюты, что сделало бы швейцарские товары слишком дорогими на внешних рынках. Таким образом, нулевая ставка здесь выступает не как вынужденная мера, а как инструмент стратегического планирования, позволяющий государству сохранять гибкость и высокую устойчивость к внешним шокам, будь то энергетический кризис или торговые споры мировых держав.
Глобальный ландшафт низких ставок
Помимо Японии и Швейцарии, в мире остается ряд развитых экономик, которые до сих пор балансируют в диапазоне от отрицательных до минимальных положительных значений ключевых ставок. Например, Еврозона, Норвегия, Швеция и Сингапур продолжают придерживаться политики, направленной на поддержание кредитной активности. В частности, в странах Скандинавии ставки часто колеблются вокруг нуля, что объясняется необходимостью балансировать между задачами по стимулированию инвестиций и контролем над инфляционными ожиданиями, которые могут быстро меняться из-за энергетической зависимости этих регионов.
Сингапур, как важный финансовый хаб, также вынужден подстраиваться под общемировые тренды, удерживая стоимость денег на уровне около 0,75%. Для такой открытой экономики, как сингапурская, крайне важно сохранять привлекательность для международного капитала, при этом не допуская избыточного давления на местный бизнес. Эта группа стран демонстрирует, что единого сценария выхода из эпохи «дешевых денег» не существует: каждое государство выбирает темп нормализации исходя из своих внутренних потребностей, уровня закредитованности населения и структуры государственного долга.
Риски и последствия для инвесторов
Длительное удержание низких ставок не проходит бесследно для мировой финансовой архитектуры. Основным риском является потенциальная переоценка активов, когда на фоне доступных кредитов цены на недвижимость, акции и другие инвестиционные инструменты растут быстрее, чем реальные доходы населения. Это создает так называемые «пузыри», схлопывание которых может нанести серьезный ущерб банковской системе и спровоцировать рецессию. Инвесторам в 2026 году приходится работать в условиях, когда эпоха легкой прибыли от заемных средств уходит в прошлое, заставляя пересматривать портфели в пользу более консервативных и фундаментально обоснованных инструментов.
Кроме того, рост стоимости обслуживания долга становится серьезным вызовом для многих корпораций, которые ранее активно пользовались дешевыми займами для финансирования операционной деятельности. Компании с высокой долговой нагрузкой оказываются под угрозой банкротства или вынужденной реструктуризации, что в конечном итоге может привести к волне слияний и поглощений на рынке. Инвесторам рекомендуется обращать внимание не только на текущую доходность активов, но и на то, насколько устойчив бизнес-модель эмитента к повышению процентных ставок в долгосрочной перспективе.
Что это значит для рынка
Итог текущих изменений в политике центробанков заключается в переходе к более реалистичной оценке стоимости капитала. Эпоха нулевых ставок, начавшаяся во время глобальных кризисов прошлого десятилетия, выполнила свою миссию по спасению экономик, однако она же породила структурные перекосы, которые теперь предстоит устранять. Повышение ставок в таких странах, как Япония, является сигналом для всех участников рынка: время бесплатного кредитования заканчивается, и теперь эффективность управления капиталом становится решающим фактором успеха.
Для обычного потребителя это означает постепенное удорожание кредитных продуктов, что требует более ответственного подхода к личному финансовому планированию. Для мировой экономики в целом — это процесс оздоровления, хотя и сопряженный с неизбежными трудностями адаптации. В ближайшие годы мы, вероятно, увидим дальнейшую дифференциацию подходов: страны с сильной экономикой будут продолжать повышать ставки для борьбы с инфляцией, тогда как государства, нуждающиеся в поддержке роста, будут искать способы удержания стоимости заимствований на приемлемом уровне. Главным ориентиром для всех остается баланс между инфляционным таргетированием и поддержанием социальной стабильности, что требует от регуляторов максимальной осторожности и последовательности в принятии решений.